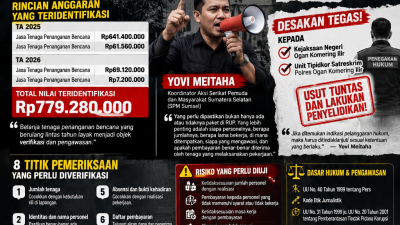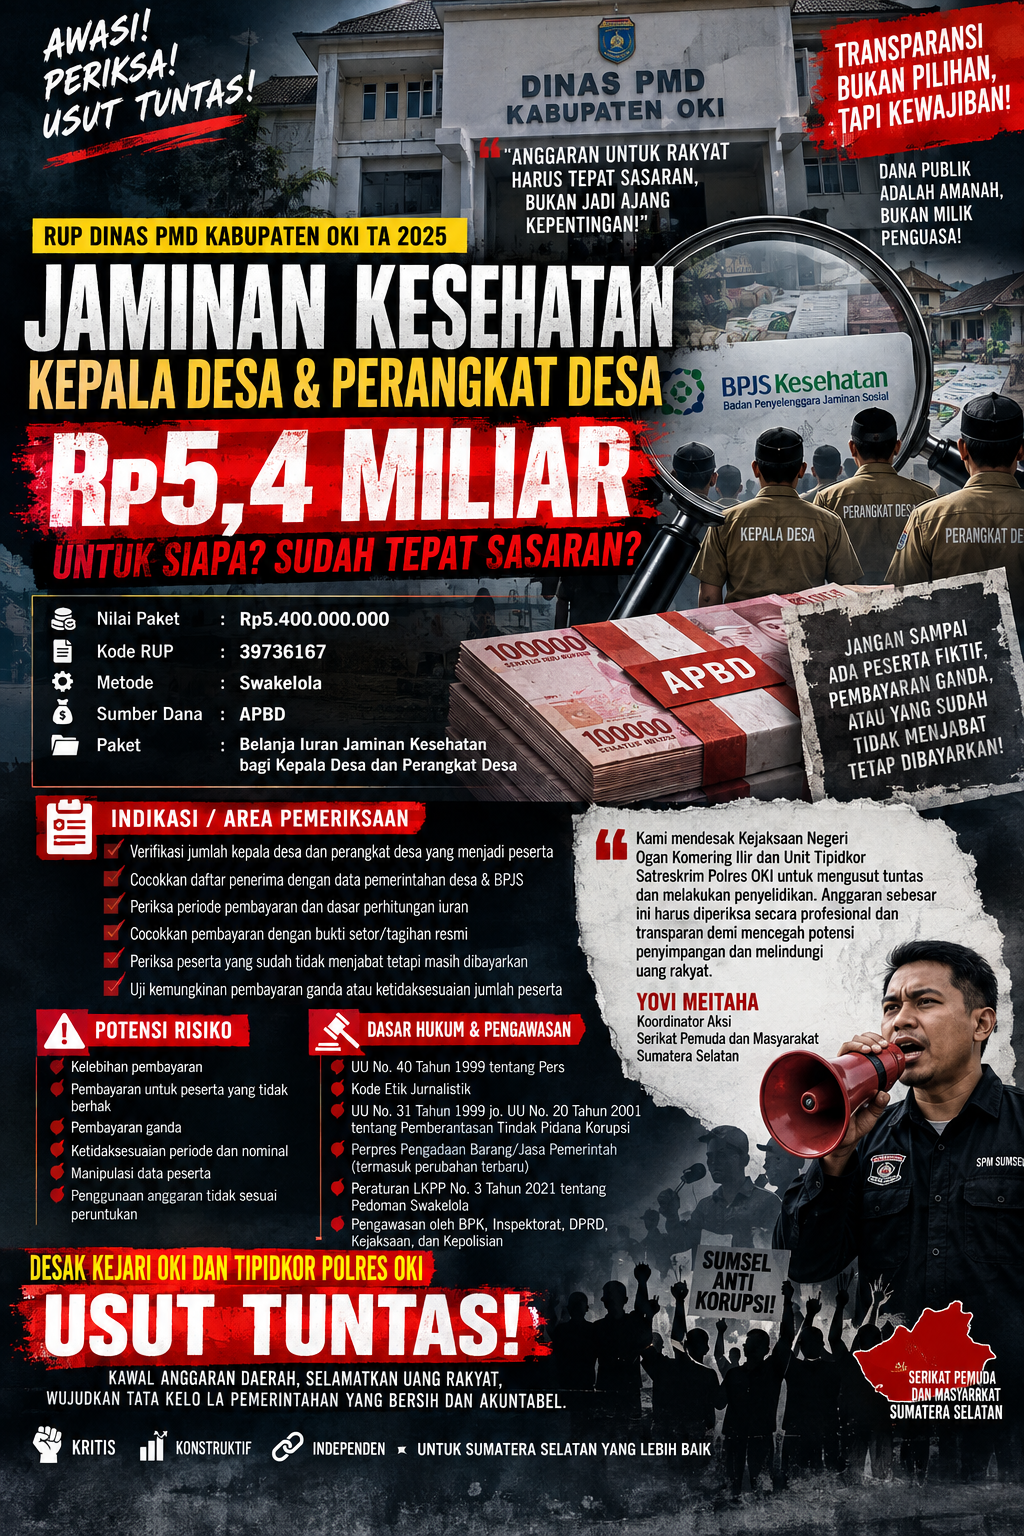
KORAN SPM — OGAN KOMERING ILIR, SUMSEL — Anggaran sebesar Rp5,4 miliar pada Rencana Umum Pengadaan (RUP) Dinas Pemberdayaan Masyarakat dan Desa (PMD) Kabupaten Ogan Komering Ilir (OKI) Tahun Anggaran 2025 untuk Belanja Iuran Jaminan Kesehatan bagi Kepala Desa dan Perangkat Desa mendapat sorotan dari Serikat Pemuda dan Masyarakat Sumatera Selatan (SPM Sumsel).
Berdasarkan data RUP yang menjadi bahan sorotan, paket tersebut tercatat dengan nilai Rp5.400.000.000, Kode RUP 39736167, menggunakan metode swakelola, serta bersumber dari APBD.
Nilai tersebut menjadi salah satu titik yang dinilai perlu mendapatkan perhatian dalam aspek pengawasan karena menyangkut pembayaran iuran jaminan kesehatan bagi sejumlah aparatur pemerintahan desa dan menggunakan anggaran publik dalam jumlah cukup besar.
Yovi Meitaha, Koordinator Aksi Serikat Pemuda dan Masyarakat Sumatera Selatan, meminta Kejaksaan Negeri Ogan Komering Ilir dan Unit Tipidkor Satreskrim Polres Ogan Komering Ilir melakukan penelusuran dan, apabila ditemukan dasar hukum serta bukti awal yang memadai, meningkatkan pemeriksaan sesuai kewenangan.
“Kami tidak ingin menyimpulkan telah terjadi penyimpangan hanya berdasarkan besarnya anggaran. Justru yang harus diperiksa adalah apakah seluruh anggaran tersebut benar-benar dibayarkan untuk peserta yang berhak, sesuai jumlah, periode, dan dokumen resmi. Kalau ditemukan ketidaksesuaian, tentu harus ditelusuri lebih lanjut oleh aparat penegak hukum,” ujar Yovi Meitaha.
DATA PESERTA MENJADI TITIK PENTING PEMERIKSAAN
Menurut SPM Sumsel, pemeriksaan tidak cukup hanya mencocokkan angka pagu Rp5,4 miliar dengan dokumen anggaran.
Hal yang perlu diuji adalah berapa sebenarnya jumlah kepala desa dan perangkat desa yang menjadi peserta, berapa besaran iuran per peserta, berapa bulan periode pembayaran, serta bagaimana mekanisme pembayaran dilakukan.
Data tersebut kemudian dapat dicocokkan dengan:
- daftar kepala desa dan perangkat desa pada Tahun Anggaran 2025;
- data kepegawaian atau administrasi pemerintahan desa;
- data kepesertaan BPJS Kesehatan;
- periode aktif kepesertaan;
- tagihan atau invoice resmi;
- bukti pembayaran/setoran;
- rekening atau dokumen transaksi yang relevan;
- dokumen pelaksanaan anggaran;
- Surat Pertanggungjawaban (SPJ);
- serta dokumen lain yang menjadi dasar pembayaran.
Langkah tersebut penting untuk memastikan bahwa anggaran yang telah dialokasikan benar-benar memiliki dasar penerima, perhitungan, dan bukti pembayaran yang dapat dipertanggungjawabkan.
PERLU DIUJI: ADAKAH PESERTA YANG SUDAH TIDAK BERHAK?
Salah satu titik pemeriksaan yang dinilai penting adalah perubahan status kepala desa maupun perangkat desa selama periode pembayaran.
Aparat pemeriksa dapat mencocokkan data peserta dengan perubahan status jabatan, antara lain apabila terdapat kepala desa atau perangkat desa yang:
- telah berhenti atau tidak lagi menjabat;
- mengalami pergantian;
- meninggal dunia;
- tidak lagi memenuhi persyaratan sebagai penerima;
- mengalami perubahan status kepesertaan;
- atau telah mendapatkan pembiayaan jaminan kesehatan melalui sumber lain yang perlu diperhitungkan sesuai ketentuan.
Namun, adanya perbedaan data administratif tidak otomatis berarti terjadi korupsi. Perbedaan tersebut harus terlebih dahulu dijelaskan melalui dokumen dan kronologi pembayaran.
POTENSI RISIKO YANG PERLU DIUJI, BUKAN LANGSUNG DIANGGAP SEBAGAI KORUPSI
Dalam perspektif pengawasan keuangan daerah, terdapat beberapa risiko yang secara objektif dapat diuji dalam paket tersebut.
Pertama, risiko kelebihan pembayaran, apabila jumlah peserta yang dibayarkan lebih besar dibandingkan jumlah peserta yang sebenarnya berhak.
Kedua, risiko pembayaran untuk peserta yang sudah tidak memenuhi syarat, apabila perubahan status peserta tidak segera diperbarui dalam administrasi pembayaran.
Ketiga, risiko pembayaran ganda, apabila satu peserta tercatat lebih dari satu kali atau pembayaran dilakukan melalui lebih dari satu mekanisme.
Keempat, risiko ketidaksesuaian periode, apabila periode pembayaran dalam dokumen anggaran, tagihan, dan bukti pembayaran tidak sama.
Kelima, risiko ketidaksesuaian antara tagihan dan pembayaran, termasuk apabila nominal yang dibayarkan tidak dapat dijelaskan berdasarkan dokumen resmi.
Keenam, risiko administrasi dan pertanggungjawaban, apabila dokumen SPJ tidak mampu menunjukkan hubungan yang jelas antara anggaran, peserta, tagihan, dan pembayaran.
Seluruh poin tersebut merupakan indikator pemeriksaan, bukan kesimpulan bahwa penyimpangan telah terjadi.
METODE SWAKELOLA JUGA PERLU DITELAAH
Data RUP yang disorot mencantumkan metode swakelola.
Karena itu, pemeriksaan juga perlu melihat dasar penetapan metode tersebut, dokumen perencanaan, pelaksanaan, penganggaran, serta pertanggungjawaban kegiatan.
Regulasi pengadaan pemerintah mengatur pengadaan melalui swakelola dan memiliki pedoman khusus mengenai pelaksanaannya. Perpres 16/2018 telah mengalami perubahan, termasuk melalui Perpres 12/2021 dan Perpres 46/2025; untuk konteks TA 2025, ketentuan yang berlaku perlu dilihat sesuai waktu pelaksanaan kegiatan. LKPP juga memiliki Pedoman Swakelola melalui Peraturan LKPP Nomor 3 Tahun 2021.
Dengan demikian, pemeriksaan tidak hanya berfokus pada nominal Rp5,4 miliar, tetapi juga pada apakah mekanisme swakelola dan pertanggungjawabannya sesuai dengan ketentuan yang berlaku pada saat kegiatan dilaksanakan.
DORONG PEMERIKSAAN BERBASIS DATA
SPM Sumsel meminta pemeriksaan dilakukan secara menyeluruh dan berbasis dokumen.
Yovi Meitaha menyebut sedikitnya terdapat beberapa dokumen yang penting untuk ditelusuri oleh aparat, yaitu:
1. Dokumen perencanaan dan penganggaran
- DPA/DPPA;
- RUP;
- KAK;
- dasar pengalokasian anggaran;
- dasar penentuan jumlah peserta.
2. Dokumen peserta
- daftar kepala desa;
- daftar perangkat desa;
- surat keputusan pengangkatan/pemberhentian;
- perubahan data peserta;
- data kepesertaan BPJS.
3. Dokumen Pembayaran
- tagihan resmi;
- invoice;
- bukti setor;
- SP2D;
- rekening koran atau dokumen transaksi;
- SPJ.
4. Dokumen rekonsiliasi
- perbandingan jumlah peserta;
- periode kepesertaan;
- nominal iuran;
- total pembayaran;
- sisa atau koreksi pembayaran.
Dari dokumen tersebut, aparat dapat melakukan uji petik maupun rekonsiliasi menyeluruh untuk mengetahui apakah terdapat selisih antara anggaran, jumlah peserta, tagihan dan realisasi.
JIKA DITEMUKAN SELISIH, HARUS DITELUSURI SEBABNYA
SPM Sumsel menilai apabila ditemukan selisih, pemeriksaan tidak boleh langsung menyimpulkan sebagai kerugian negara.
Selisih harus ditelusuri terlebih dahulu untuk mengetahui apakah disebabkan oleh:
- perubahan jumlah peserta;
- keterlambatan pembaruan administrasi;
- koreksi tagihan;
- pembayaran dimuka;
- pengembalian atau restitusi;
- kesalahan administrasi;
- atau sebab lain yang dapat dibuktikan dengan dokumen.
Apabila kemudian ditemukan bukti mengenai pembayaran yang tidak semestinya, penggunaan anggaran yang tidak sesuai peruntukan, manipulasi dokumen, perbuatan melawan hukum, atau unsur pidana lainnya, barulah aparat dapat menilai lebih lanjut berdasarkan ketentuan hukum yang berlaku.
POTENSI ASPEK PIDANA HARUS DIBUKTIKAN MELALUI PEMERIKSAAN
Dalam konteks pemberantasan korupsi, UU Nomor 31 Tahun 1999 sebagaimana diubah dengan UU Nomor 20 Tahun 2001 menjadi salah satu kerangka hukum utama. Namun, penerapan pasal tindak pidana korupsi membutuhkan pembuktian unsur-unsur pidananya dan tidak dapat didasarkan hanya pada adanya pagu anggaran atau perbedaan administratif. Status UU tersebut juga telah mengalami perubahan sebagian akibat berlakunya UU Nomor 1 Tahun 2023 tentang KUHP, sehingga aparat perlu menerapkan ketentuan yang relevan sesuai waktu dan konstruksi perkara.
Karena itu, dugaan seperti pembayaran fiktif, peserta tidak berhak, pembayaran ganda, atau kerugian keuangan negara harus dibuktikan melalui dokumen, keterangan pihak terkait, penelusuran transaksi, dan bila diperlukan pemeriksaan/audit oleh lembaga yang berwenang.
TRANSPARANSI DAN HAK PUBLIK
SPM Sumsel juga mendorong keterbukaan informasi terkait penggunaan anggaran tersebut sepanjang informasi yang diminta merupakan informasi publik yang dapat diberikan sesuai ketentuan peraturan perundang-undangan.
Keterbukaan tersebut penting agar masyarakat dapat mengetahui bagaimana anggaran daerah digunakan untuk menjamin hak jaminan kesehatan kepala desa dan perangkat desa.
Pada saat yang sama, data pribadi peserta, termasuk informasi kesehatan dan data kependudukan yang dilindungi hukum, harus tetap diperlakukan sesuai ketentuan perlindungan data dan keterbukaan informasi.
DESAK KEJARI OKI DAN TIPIDKOR POLRES OKI MELAKUKAN PENELUSURAN
Yovi Meitaha menegaskan bahwa sorotan tersebut dimaksudkan sebagai bagian dari kontrol masyarakat terhadap penggunaan APBD.
“Kami mendesak Kejaksaan Negeri Ogan Komering Ilir dan Unit Tipidkor Satreskrim Polres Ogan Komering Ilir untuk melakukan penelusuran secara profesional. Periksa jumlah peserta, dokumen kepesertaan, tagihan BPJS, bukti pembayaran, SPJ, serta aliran dan realisasi anggarannya. Jika semuanya sesuai, sampaikan kepada publik bahwa anggaran tersebut memang terealisasi sebagaimana mestinya. Tetapi jika ditemukan indikasi pelanggaran atau kerugian negara, proses sesuai ketentuan hukum,” tegasnya.
Menurutnya, pendekatan tersebut penting agar pengawasan tidak berubah menjadi tuduhan sepihak.
“Yang kami minta adalah pemeriksaan berbasis bukti. Jangan ada pihak yang langsung dinyatakan bersalah hanya karena sebuah paket anggaran bernilai besar. Sebaliknya, jangan pula ada anggaran publik yang tidak diperiksa ketika terdapat indikator yang layak diverifikasi,” tambah Yovi.
KONFIRMASI KEPADA PEMERINTAH DAERAH DIPERLUKAN
Untuk menjaga keberimbangan pemberitaan, pihak Dinas PMD Kabupaten OKI dan Pemerintah Kabupaten OKI perlu diberikan ruang untuk menjelaskan antara lain:
- dasar perhitungan Rp5,4 miliar;
- jumlah kepala desa dan perangkat desa yang menjadi peserta;
- besaran iuran per peserta;
- periode pembayaran;
- mekanisme pembayaran;
- realisasi anggaran sampai akhir Tahun Anggaran 2025;
- apakah terdapat koreksi atau pengembalian pembayaran;
- apakah pernah dilakukan audit atau pemeriksaan internal;
- serta apakah terdapat selisih antara pagu dan realisasi.
Keterangan dari pihak-pihak tersebut menjadi bagian penting agar pemberitaan memenuhi prinsip keberimbangan dan tidak membentuk kesimpulan sebelum seluruh informasi diperoleh.
PENUTUP
Sorotan terhadap paket Belanja Iuran Jaminan Kesehatan bagi Kepala Desa dan Perangkat Desa senilai Rp5,4 miliar dengan Kode RUP 39736167 pada dasarnya merupakan dorongan agar penggunaan APBD dapat diverifikasi secara transparan dan akuntabel.
Belum terdapat dasar dalam data RUP yang disampaikan untuk menyatakan telah terjadi tindak pidana korupsi. Karena itu, istilah seperti dugaan korupsi, pembayaran fiktif, atau kerugian negara tidak boleh diperlakukan sebagai fakta sebelum terdapat hasil pemeriksaan dan bukti yang mendukung.
Namun, nilai anggaran yang besar dan adanya kebutuhan untuk memastikan kesesuaian antara jumlah peserta, status kepesertaan, periode iuran, tagihan, pembayaran dan pertanggungjawaban menjadi alasan yang dapat digunakan untuk mendorong pemeriksaan lebih lanjut.
Dalam menjalankan fungsi kontrol sosial, langkah tersebut sejalan dengan fungsi pers untuk memenuhi hak masyarakat memperoleh informasi, melakukan pengawasan, kritik, koreksi dan saran terhadap hal-hal yang berkaitan dengan kepentingan umum. Dewan Pers juga menekankan pentingnya informasi yang akurat, berimbang, pengujian informasi, serta asas praduga tak bersalah dalam kerja jurnalistik.
Catatan redaksi: Data nilai, Kode RUP, metode dan sumber dana dalam berita ini bersumber dari data RUP yang menjadi bahan informasi redaksi. Status realisasi, jumlah peserta, pembayaran dan ada atau tidaknya kerugian negara tetap memerlukan verifikasi kepada Dinas PMD Kabupaten OKI, pihak terkait, auditor, serta aparat penegak hukum.
Dasar hukum yang relevan untuk dicantumkan dalam naskah/LAPDU: UU No. 40 Tahun 1999 tentang Pers dan Kode Etik Jurnalistik; ketentuan pengadaan pemerintah beserta perubahan yang berlaku pada TA 2025; Peraturan LKPP No. 3 Tahun 2021 tentang Pedoman Swakelola; serta UU No. 31 Tahun 1999 jo. UU No. 20 Tahun 2001 dengan memperhatikan perubahan hukum terbaru.
(TIM REDAKSI KORAN SPM)