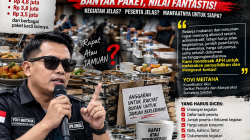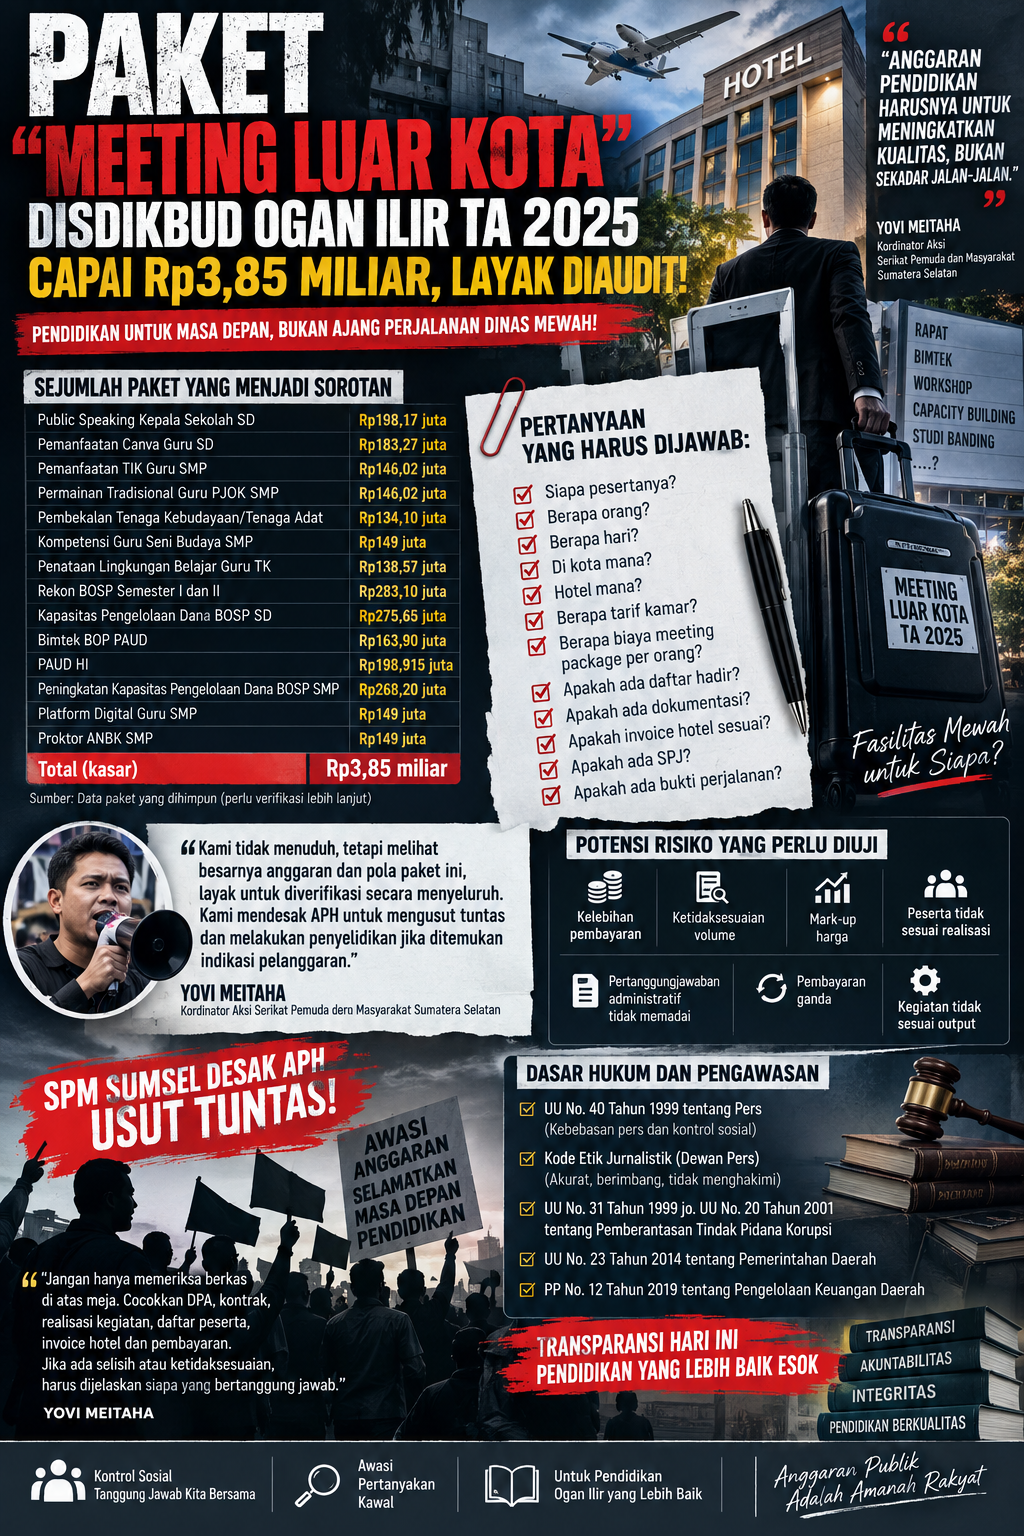
KORAN SPM — OGAN ILIR — Sejumlah paket kegiatan dengan nomenklatur “Beban Perjalanan Dinas Paket Meeting Luar Kota” pada Dinas Pendidikan dan Kebudayaan (Disdikbud) Kabupaten Ogan Ilir Tahun Anggaran 2025 menjadi sorotan Serikat Pemuda dan Masyarakat Sumatera Selatan (SPM Sumsel).
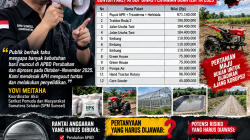
Berdasarkan data paket yang dihimpun, terdapat sejumlah kegiatan yang menggunakan nomenklatur meeting luar kota dengan nilai anggaran cukup signifikan. Jika sejumlah paket yang teridentifikasi tersebut dijumlahkan secara kasar, nilainya mencapai sekitar Rp3,85 miliar.
Nilai tersebut belum dapat dijadikan dasar untuk menyimpulkan adanya penyimpangan. Namun, besarnya akumulasi anggaran dan pola nomenklatur kegiatan dinilai perlu disandingkan dengan dokumen pelaksanaan dan pertanggungjawaban untuk memastikan bahwa seluruh belanja benar-benar dilaksanakan sesuai perencanaan, standar biaya, serta ketentuan pengadaan dan pengelolaan keuangan daerah.
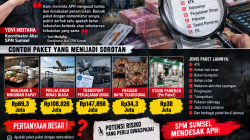
Sejumlah Paket yang Menjadi Sorotan Beberapa paket yang tercantum antara lain:
- Public Speaking Kepala Sekolah SD — sekitar Rp198,17 juta;
- Pemanfaatan Canva Guru SD — sekitar Rp183,27 juta;
- Pemanfaatan TIK Guru SMP — sekitar Rp146,02 juta;
- Permainan Tradisional Guru PJOK SMP — sekitar Rp146,02 juta;
- Pembekalan Tenaga Kebudayaan/Tenaga Adat — sekitar Rp134,10 juta;
- Kompetensi Guru Seni Budaya SMP — sekitar Rp149 juta;
- Penataan Lingkungan Belajar Guru TK — sekitar Rp138,57 juta;
- Rekon BOSP Semester I dan II — sekitar Rp283,10 juta;
- Kapasitas Pengelolaan Dana BOSP SD — sekitar Rp275,65 juta;
- Bimtek BOP PAUD — sekitar Rp163,90 juta;
- PAUD HI — sekitar Rp198,915 juta;
- Peningkatan Kapasitas Pengelolaan Dana BOSP SMP — sekitar Rp268,20 juta;
- Platform Digital Guru SMP — sekitar Rp149 juta; dan
- Proktor ANBK SMP — sekitar Rp149 juta.
Data tersebut perlu diverifikasi kembali terhadap RUP, DPA, dokumen pelaksanaan kegiatan, kontrak/SPK apabila ada, serta realisasi anggaran sebelum dapat ditarik kesimpulan lebih jauh.
Bukan Sekadar Memeriksa Ada atau Tidaknya Kegiatan
SPM Sumsel menilai pemeriksaan tidak cukup hanya dengan memastikan bahwa sebuah kegiatan benar-benar pernah dilaksanakan.
Yang juga perlu diperiksa adalah apakah volume kegiatan dan biaya yang dibayarkan sesuai dengan realisasi sebenarnya.
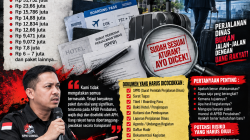
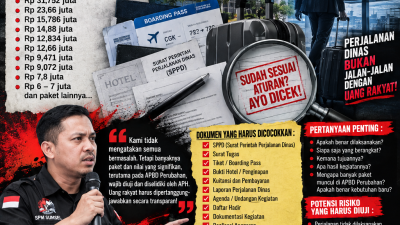
Pertanyaan yang penting untuk dijawab antara lain:
- Berapa jumlah peserta setiap kegiatan?
- Siapa saja peserta yang diundang?
- Berapa hari kegiatan berlangsung?
- Di kota mana kegiatan dilaksanakan?
- Hotel atau tempat meeting mana yang digunakan?
- Berapa tarif kamar per malam?
- Apakah peserta mendapatkan kamar atau hanya meeting package?
- Berapa harga meeting package per peserta?
- Apakah biaya perjalanan dan penginapan dibayarkan kepada peserta secara terpisah?
- Apakah terdapat pembayaran yang berpotensi tumpang tindih?
- Apakah seluruh peserta benar-benar hadir?
- Apakah terdapat daftar hadir yang dapat diverifikasi?
- Apakah dokumentasi kegiatan sesuai tanggal dan lokasi?
- Apakah invoice dan kuitansi hotel sesuai dengan jumlah peserta serta durasi kegiatan?
- Apakah pembayaran kepada penyedia sesuai dengan kontrak dan pekerjaan yang benar-benar diterima?
- Apakah terdapat perubahan jumlah peserta, lokasi, durasi, atau komponen biaya setelah kegiatan dilaksanakan?
Uji Volume, Harga dan Bukti Pertanggungjawaban
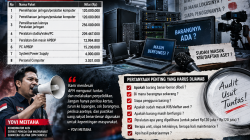
Dalam perspektif pengawasan anggaran, pemeriksaan terhadap paket meeting luar kota idealnya dilakukan dengan pendekatan 3V: volume, value, dan verification.
Pertama, volume. Auditor perlu memastikan jumlah peserta, jumlah hari, jumlah kamar, konsumsi, fasilitas meeting, transportasi, dan komponen lainnya.
Kedua, value. Nilai pembayaran perlu dibandingkan dengan standar harga satuan pemerintah daerah yang berlaku serta harga yang tercantum dalam dokumen penawaran/kontrak.
Ketiga, verification. Seluruh pembayaran perlu ditelusuri dengan bukti pelaksanaan, antara lain undangan, daftar peserta, daftar hadir, surat tugas, dokumentasi, invoice hotel, kuitansi, bukti transfer, SPJ, serta dokumen pertanggungjawaban lainnya.
Apabila terdapat perbedaan antara anggaran, kontrak, realisasi fisik kegiatan, dan bukti pembayaran, perbedaan tersebut perlu dijelaskan oleh pejabat atau pihak yang bertanggung jawab.
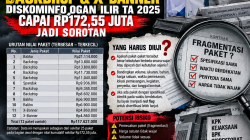
Potensi Risiko yang Perlu Diuji
SPM Sumsel menekankan bahwa istilah “potensi” dalam sorotan ini bukan berarti telah terjadi tindak pidana.
Namun, dari sisi pengawasan, beberapa risiko yang secara teoritis perlu diuji antara lain:
1. Potensi kelebihan pembayaran
Apabila jumlah peserta atau hari pelaksanaan yang dibayarkan lebih besar dibandingkan realisasi sebenarnya, dapat muncul risiko kelebihan pembayaran.
2. Potensi ketidaksesuaian volume
Misalnya jumlah kamar, konsumsi, meeting package, atau fasilitas lainnya dalam dokumen pertanggungjawaban tidak sesuai dengan kondisi sebenarnya.
3. Potensi mark-up
Harga satuan perlu dibandingkan dengan standar biaya yang berlaku dan dokumen transaksi. Perbedaan harga tidak otomatis merupakan mark-up, tetapi harus dijelaskan berdasarkan spesifikasi, fasilitas, pajak, dan komponen biaya lainnya.
4. Potensi peserta tidak sesuai realisasi
Daftar hadir perlu diuji secara sampling dengan surat tugas, dokumentasi kegiatan, serta bukti perjalanan.
5. Potensi pertanggungjawaban administratif yang tidak memadai
Dokumen seperti invoice, kuitansi, daftar hadir, surat tugas, laporan kegiatan dan bukti pembayaran harus tersedia serta saling konsisten.
6. Potensi pembayaran ganda
Perlu ditelusuri apakah komponen perjalanan, penginapan, konsumsi, transportasi dan meeting package dibayarkan melalui mekanisme berbeda sehingga berpotensi terjadi pembayaran atas komponen yang sama.
7. Potensi kegiatan tidak sesuai output
Kegiatan peningkatan kompetensi harus dilihat bukan hanya dari terselenggaranya acara, tetapi juga kesesuaian peserta, materi, narasumber, durasi, dan output yang dijanjikan dalam perencanaan.
SPM Sumsel Minta APH Tidak Hanya Melihat Dokumen
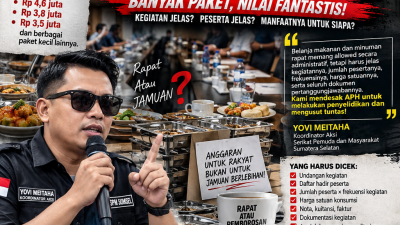
Koordinator Aksi Serikat Pemuda dan Masyarakat Sumatera Selatan (SPM Sumsel), Yovi Meitaha, meminta aparat penegak hukum (APH) dan aparat pengawasan internal pemerintah melakukan penelusuran secara objektif terhadap paket-paket tersebut.
Menurutnya, pemeriksaan seharusnya tidak berhenti pada keberadaan dokumen administrasi, tetapi juga menguji apakah dokumen tersebut benar-benar menggambarkan kondisi pelaksanaan di lapangan.
“Kami tidak mengatakan telah terjadi korupsi. Yang kami soroti adalah adanya sejumlah paket meeting luar kota dengan nilai yang cukup besar sehingga menurut kami layak diverifikasi secara menyeluruh. Kalau seluruh kegiatan dan pertanggungjawabannya benar, tentu harus dapat dibuktikan dengan dokumen serta fakta pelaksanaan di lapangan.”
Yovi meminta APH menelusuri aliran pembayaran, pihak penyedia, jumlah peserta, lokasi kegiatan, hotel, harga satuan, dokumen kontrak, invoice, SPJ, serta bukti transfer apabila pemeriksaan menemukan indikasi yang memerlukan pendalaman.
“Jangan hanya memeriksa berkas di atas meja. Cocokkan antara DPA dan RUP dengan kontrak, kemudian cocokkan lagi dengan realisasi kegiatan, daftar peserta, invoice hotel dan pembayaran. Kalau ditemukan selisih atau ketidaksesuaian, harus dijelaskan siapa yang bertanggung jawab.”
Mendorong Audit Independen dan Pemeriksaan Berbasis Risiko
SPM Sumsel juga mendorong Inspektorat dan auditor yang berwenang melakukan pemeriksaan berbasis risiko terhadap paket-paket tersebut.
Pemeriksaan dapat dilakukan melalui uji petik terhadap beberapa kegiatan dengan nilai terbesar, kemudian diperluas apabila ditemukan ketidaksesuaian.
Selain itu, apabila terdapat indikasi kerugian keuangan negara/daerah, pihak yang berwenang dapat melakukan penghitungan sesuai mekanisme audit yang berlaku.
SPM Sumsel meminta agar proses pemeriksaan tetap menjunjung asas praduga tak bersalah, objektivitas, profesionalitas, dan hak jawab seluruh pihak yang disebut atau berkaitan dengan kegiatan.
Desakan Kepada APH
Yovi Meitaha menegaskan bahwa pihaknya mendorong aparat penegak hukum untuk melakukan penyelidikan atau penelusuran sesuai kewenangan apabila dari hasil verifikasi awal terdapat indikasi pelanggaran hukum.
“Kami mendesak APH untuk mengusut dan melakukan penyelidikan apabila memang ditemukan indikasi tindak pidana. Tetapi kami juga meminta prosesnya profesional dan transparan. Jangan sampai orang yang tidak bersalah dituduh, tetapi jangan pula apabila ada penyimpangan justru dibiarkan.”
SPM Sumsel juga meminta Disdikbud Ogan Ilir memberikan penjelasan terbuka mengenai dasar penganggaran paket-paket tersebut, mekanisme pelaksanaan, penyedia kegiatan, lokasi, jumlah peserta, serta realisasi anggarannya.
Hak Jawab dan Verifikasi Tetap Terbuka
Rilis ini merupakan bentuk kontrol sosial dan sorotan terhadap penggunaan anggaran publik berdasarkan data paket yang tersedia.
SPM Sumsel tidak menyimpulkan telah terjadi tindak pidana korupsi. Dugaan atau potensi penyimpangan hanya dapat dinilai setelah dilakukan pemeriksaan terhadap dokumen, fakta pelaksanaan, serta keterangan pihak-pihak terkait oleh lembaga yang berwenang.
Disdikbud Ogan Ilir, pejabat pengelola kegiatan, penyedia, maupun pihak terkait lainnya memiliki ruang untuk memberikan klarifikasi dan hak jawab atas setiap poin yang disoroti.
SPM Sumsel berharap seluruh proses pengawasan dapat menjawab satu pertanyaan utama: apakah setiap rupiah yang dikeluarkan untuk meeting luar kota tersebut benar-benar sesuai perencanaan, standar biaya, realisasi kegiatan, dan memberikan manfaat bagi peningkatan mutu pendidikan di Kabupaten Ogan Ilir?
Dasar hukum dan etika pemberitaan
Untuk menjaga agar rilis tetap aman secara jurnalistik, rujukan yang relevan antara lain:
- UU No. 40 Tahun 1999 tentang Pers, khususnya prinsip kemerdekaan pers, fungsi kontrol sosial, serta ketentuan mengenai hak jawab.
- Kode Etik Jurnalistik (KEJ) Dewan Pers, terutama prinsip pemberitaan yang akurat, berimbang, tidak menghakimi, dan membedakan fakta dengan opini.
- UU No. 31 Tahun 1999 tentang Pemberantasan Tindak Pidana Korupsi, sebagaimana telah diubah dengan UU No. 20 Tahun 2001. Ketentuan pidana korupsi harus diterapkan berdasarkan fakta dan alat bukti, bukan semata-mata karena terdapat anggaran besar.
- UU No. 23 Tahun 2014 tentang Pemerintahan Daerah, terkait penyelenggaraan dan pengawasan pemerintahan daerah.
- PP No. 12 Tahun 2019 tentang Pengelolaan Keuangan Daerah, sebagai salah satu kerangka pengelolaan dan pertanggungjawaban keuangan daerah.
(TIM REDAKSI KORAN SPM)