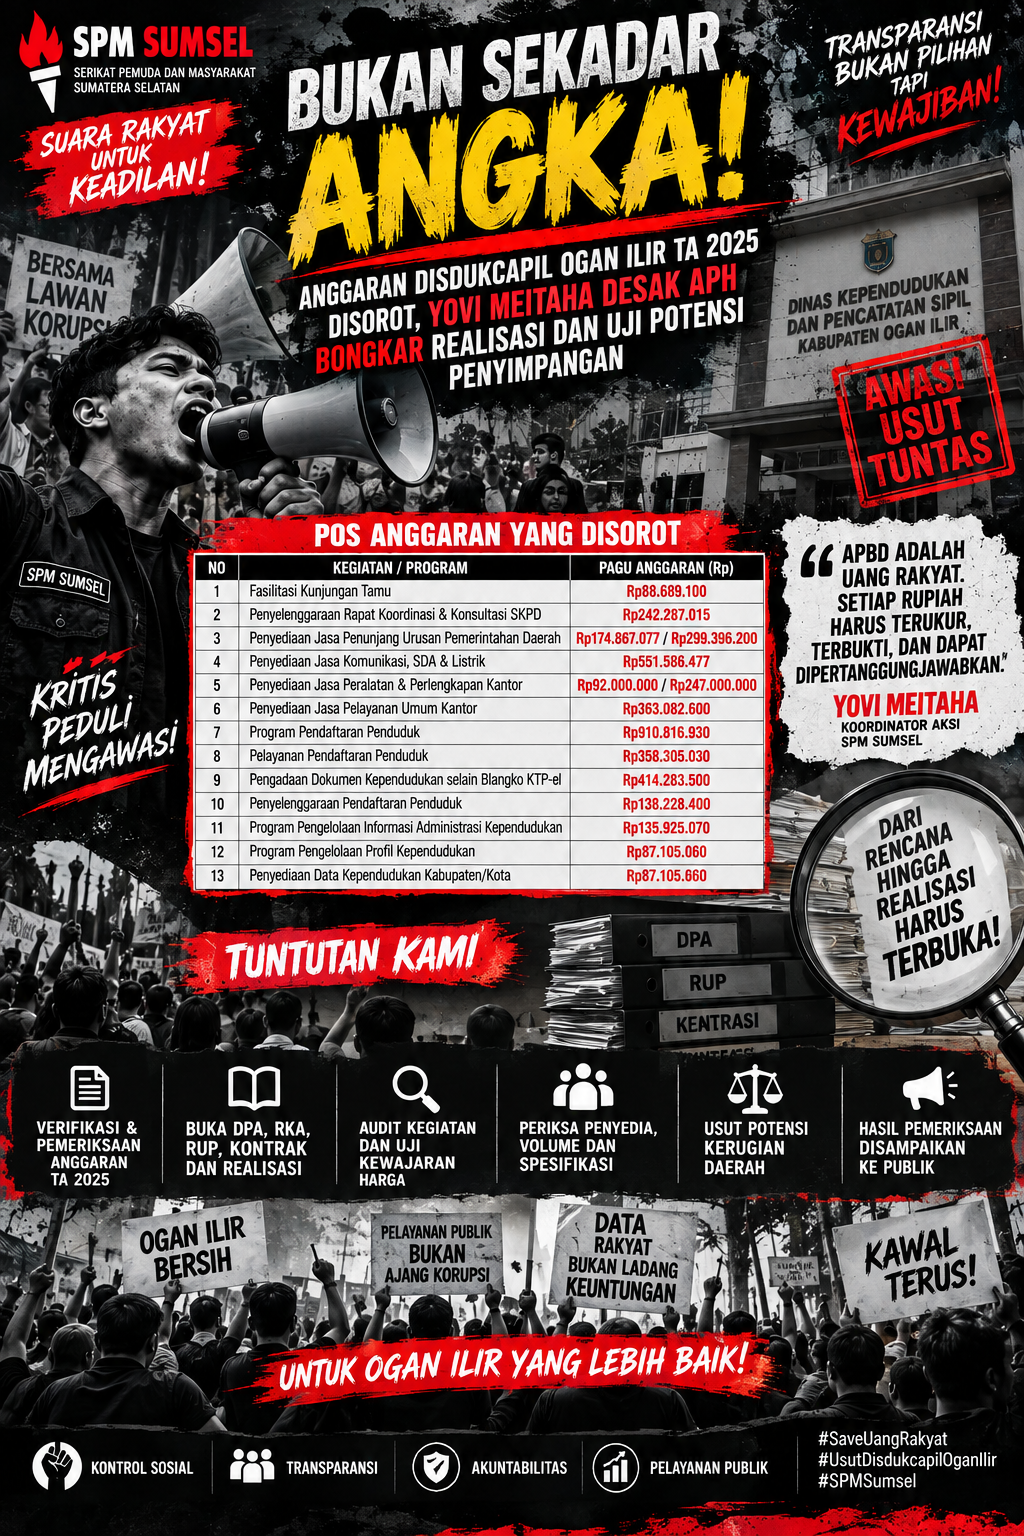
KORAN SPM — OGAN ILIR — Pengelolaan anggaran Dinas Kependudukan dan Pencatatan Sipil (Disdukcapil) Kabupaten Ogan Ilir Tahun Anggaran 2025 menjadi sorotan serius Serikat Pemuda dan Masyarakat Sumatera Selatan (SPM Sumsel).
Sorotan tersebut bukan semata-mata karena besarnya nominal anggaran, melainkan menyangkut pertanyaan yang jauh lebih mendasar: ke mana anggaran tersebut dibelanjakan, siapa yang menerima pembayaran, apa output yang dihasilkan, apakah harga dan volumenya wajar, serta apakah seluruh realisasi dapat dipertanggungjawabkan secara administratif maupun substantif.
Pemkab Ogan Ilir sendiri menyediakan dokumen DPA SKPD 2025, Informasi RUP, Ringkasan RKA SKPD 2025, APBD dan dokumen terkait melalui portal akuntabilitas daerah.
Di sisi lain, Disdukcapil juga mempublikasikan RENJA 2025 dan RENJA Perubahan 2025, sehingga terdapat dasar untuk membandingkan antara perencanaan, penganggaran dan pelaksanaan kegiatan.
ANGKA YANG HARUS DIBUKA, BUKAN DITUTUP
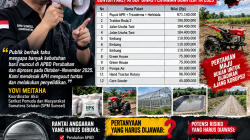
Berdasarkan data yang menjadi bahan telaah SPM Sumsel, terdapat sejumlah pos yang patut dicermati, antara lain:
- Fasilitasi Kunjungan Tamu: Rp88.689.100
- Penyelenggaraan Rapat Koordinasi dan Konsultasi SKPD: Rp242.287.015
- Penyediaan Jasa Komunikasi, Sumber Daya Air dan Listrik: Rp551.586.477
- Penyediaan Jasa Pelayanan Umum Kantor: Rp363.082.600
- Program Pendaftaran Penduduk: Rp910.816.930
- Pelayanan Pendaftaran Penduduk: Rp358.305.030
- Pengadaan Dokumen Kependudukan selain Blangko KTP-el: Rp414.283.500
- Penyelenggaraan Pendaftaran Penduduk: Rp138.228.400
- Program Pengelolaan Informasi Administrasi Kependudukan: Rp135.925.070
- Program Pengelolaan Profil Kependudukan: Rp87.105.060
- Penyediaan Data Kependudukan Kabupaten/Kota: Rp87.105.060
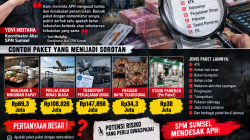
Terdapat pula angka berbeda pada sejumlah tabel untuk pos Penyediaan Jasa Penunjang Urusan Pemerintahan Daerah, yakni Rp174.867.077 dan Rp299.396.200, serta Penyediaan Jasa Peralatan dan Perlengkapan Kantor, yakni Rp92.000.000 dan Rp247.000.000.
Perbedaan tersebut tidak serta-merta berarti penyimpangan. Perbedaan dapat berasal dari kolom atau tahapan dokumen anggaran yang berbeda, termasuk pagu awal, perubahan, target maupun realisasi. Karena itu, justru diperlukan pencocokan terhadap DPA definitif, DPA Perubahan, RKA, RUP dan LRA.
YOVI: APH JANGAN HANYA MELIHAT PAGU
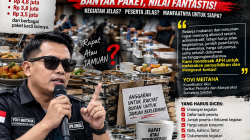
Yovi Meitaha, Koordinator Aksi SPM Sumsel, menegaskan bahwa pihaknya tidak sedang menjatuhkan vonis kepada Disdukcapil maupun pejabat tertentu.
Namun, menurutnya, anggaran publik harus dapat diuji sampai ke transaksi dan output-nya.
“Kami tidak mengatakan telah terjadi korupsi hanya karena menemukan angka anggaran. Tetapi angka tersebut merupakan pintu masuk pengawasan. Kami meminta APH membongkar dari hulu sampai hilir: perencanaan, penganggaran, pengadaan, kontrak, pelaksanaan, serah terima, pembayaran sampai manfaat yang diterima masyarakat.”
Yovi menilai pemeriksaan tidak cukup hanya melihat apakah dokumen administrasi tersedia.
Pertanyaan yang lebih penting adalah apakah kegiatan benar-benar dilaksanakan dan apakah uang yang dibayarkan sebanding dengan barang atau jasa yang diterima pemerintah.
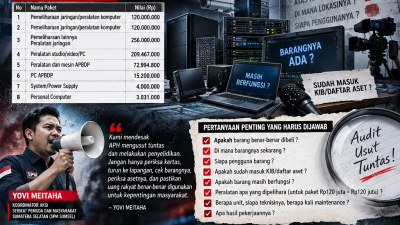
“Jangan hanya selesai di SPJ. Periksa substansinya. Kalau membeli barang, barangnya harus ada. Kalau membayar jasa, jasanya harus benar-benar diberikan. Kalau perjalanan dinas, orangnya benar berangkat dan kegiatannya benar-benar ada. Kalau ada pengadaan, periksa harga, volume, spesifikasi dan penyedianya.”
ENAM TITIK YANG DIMINTA DIBONGKAR
SPM Sumsel meminta APH dan aparat pengawasan melakukan pemeriksaan sedikitnya terhadap enam aspek.
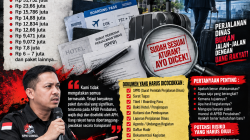
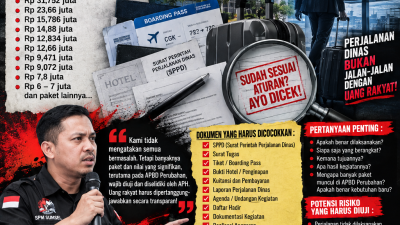
1. PERJALANAN DINAS DAN RAPAT
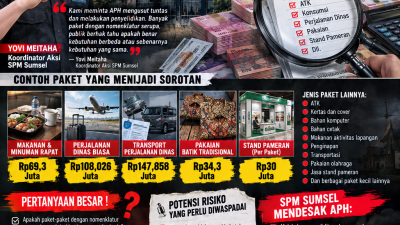
Anggaran Rp242.287.015 untuk rapat koordinasi dan konsultasi SKPD harus dapat dijelaskan melalui:
- siapa yang melakukan perjalanan;
- berapa kali perjalanan;
- tujuan perjalanan;
- jumlah peserta;
- surat tugas;
- SPD;
- tiket;
- penginapan;
- uang harian;
- laporan perjalanan;
- serta bukti pembayaran.
Jika terdapat pembayaran yang tidak didukung perjalanan atau kegiatan yang benar-benar terjadi, maka hal tersebut perlu diperiksa lebih lanjut.
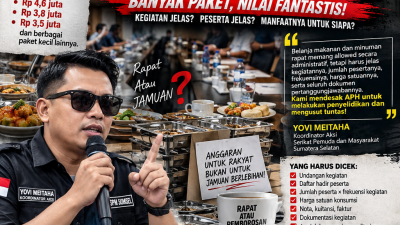
2. FASILITASI KUNJUNGAN TAMU
Anggaran Rp88.689.100 juga perlu dibuka secara transparan.
Masyarakat berhak mengetahui berapa kegiatan, siapa tamu yang difasilitasi, jumlah peserta, bentuk fasilitas, volume konsumsi atau perlengkapan, harga satuan dan siapa penyedianya.
Bukan berarti anggaran tersebut salah.
Yang harus dibuktikan adalah apakah penggunaannya sesuai dengan kebutuhan dan ketentuan.
3. JASA KOMUNIKASI, AIR DAN LISTRIK
Pos sebesar Rp551.586.477 layak diuji dengan tagihan aktual.
Pemeriksaan dapat membandingkan:
pagu → tagihan → meter/pemakaian → pembayaran → rekening/penyedia.
Apabila terdapat selisih yang signifikan antara kebutuhan riil dengan pembayaran, perlu dilakukan klarifikasi dan pengujian lebih lanjut.
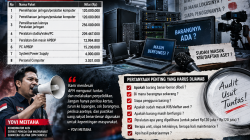
4. PENGADAAN DOKUMEN KEPENDUDUKAN
Anggaran Rp414.283.500 untuk pengadaan dokumen kependudukan selain blangko KTP-el perlu ditelusuri sampai:
RUP → HPS → spesifikasi → metode pengadaan → penyedia → kontrak → volume → BAST → pembayaran.
Inilah bagian yang menurut SPM Sumsel tidak cukup hanya diperiksa melalui laporan administrasi.
5. PENGELOLAAN DATA KEPENDUDUKAN
Anggaran program informasi administrasi kependudukan dan profil kependudukan juga perlu diuji dari sisi output.
Jika pemerintah membayar sistem, pengolahan data atau produk informasi, maka harus jelas:
- apa produknya;
- siapa pembuat/penyedianya;
- berapa volumenya;
- bagaimana spesifikasinya;
- apakah produk tersebut benar-benar tersedia;
- apakah digunakan;
- dan apakah pembayaran sesuai kontrak.
Renstra Disdukcapil sendiri memuat berbagai subkegiatan penunjang, termasuk dukungan SPBE, pengadaan sarana-prasarana, jasa komunikasi, jasa peralatan/perlengkapan kantor dan pelayanan umum kantor.
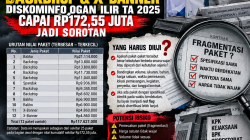
6. POTENSI PEMECAHAN PAKET DAN AFILIASI PENYEDIA
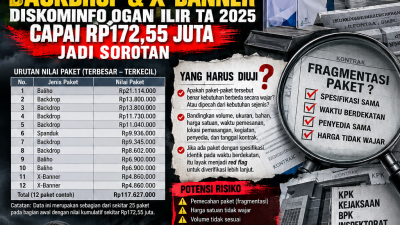
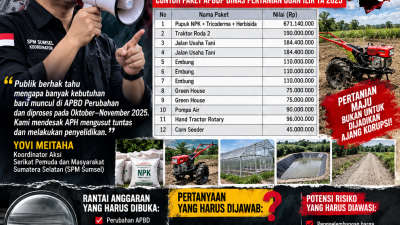
SPM Sumsel meminta APH melihat keseluruhan RUP, bukan hanya satu paket.
Pemeriksaan perlu menjawab:
- Apakah terdapat paket dengan objek sejenis yang dipecah?
- Apakah penyedia yang sama mendapatkan banyak paket?
- Apakah terdapat pola pengadaan berulang dengan nilai mendekati batas tertentu?
- Apakah terdapat hubungan atau afiliasi yang perlu diperiksa antara penyedia dan pihak terkait?
Sekali lagi, temuan pola tersebut belum otomatis merupakan tindak pidana. Ia menjadi indikator yang perlu diuji dengan dokumen dan bukti.
JANGAN BERHENTI PADA DPA
Menurut Yovi, kesalahan dalam pengawasan anggaran sering terjadi ketika publik hanya melihat angka dalam DPA.
Padahal rangkaian yang harus diperiksa adalah:
DPA → RUP → proses pengadaan → HPS → kontrak → pelaksanaan → BAST → pembayaran → realisasi → output → manfaat.
Bila perlu, pemeriksaan juga harus dilanjutkan terhadap LRA, rekening pembayaran, dokumen pertanggungjawaban dan aset/barang yang diterima, sesuai kewenangan pemeriksa.
APH DIMINTA UJI POTENSI KERUGIAN KEUANGAN NEGARA
SPM Sumsel meminta Aparat Penegak Hukum (APH) melakukan telaah dan, apabila terdapat indikasi awal yang memadai, melakukan penyelidikan sesuai kewenangannya.
Fokusnya bukan mencari kesalahan administratif semata, melainkan memastikan apakah terdapat:
- pembayaran yang tidak semestinya;
- barang/jasa yang tidak sesuai kontrak;
- kekurangan volume;
- spesifikasi yang tidak sesuai;
- harga yang tidak wajar;
- kegiatan yang tidak terlaksana;
- pertanggungjawaban yang tidak sesuai fakta;
- konflik kepentingan;
- pemecahan paket yang melanggar ketentuan; atau
- indikasi kerugian keuangan daerah.
Jika tidak ditemukan pelanggaran, hasil pemeriksaan juga harus menjadi jawaban kepada publik.
Sebaliknya, apabila ditemukan bukti pelanggaran atau kerugian daerah, proses harus dilanjutkan sesuai mekanisme hukum yang berlaku.
YOVI: KAMI MINTA DIBUKA, BUKAN DITUTUP
Yovi kembali menegaskan bahwa SPM Sumsel memberikan ruang kepada Disdukcapil Ogan Ilir untuk memberikan klarifikasi.
“Kami tidak anti terhadap pemerintah. Kami justru ingin APBD digunakan secara benar. Kalau semua belanja sesuai aturan, buka datanya dan jelaskan kepada publik. Jangan alergi terhadap kritik.”
Menurutnya, transparansi akan menjadi cara terbaik untuk membantah setiap kecurigaan.
“Kalau memang tidak ada masalah, tunjukkan DPA, RUP, kontrak, penyedia, realisasi dan output-nya. Dengan begitu masyarakat bisa menilai. Tetapi kalau ada yang tidak beres, jangan berharap kritik masyarakat berhenti hanya karena dokumen administratif tersedia.”
DASAR PENGAWASAN
Sorotan ini ditempatkan dalam kerangka kontrol sosial, transparansi dan akuntabilitas APBD, dengan tetap menghormati asas praduga tak bersalah.
Pemkab Ogan Ilir tercatat memiliki Perbup Nomor 5 Tahun 2025 yang mengubah Penjabaran APBD TA 2025. Regulasi tersebut menunjukkan bahwa APBD 2025 mengalami penyesuaian, antara lain dalam rangka efisiensi belanja dan perubahan/pergeseran anggaran. Karena itu, angka pada dokumen awal tidak boleh langsung disamakan dengan pagu definitif setelah perubahan.
Dasar hukum yang relevan antara lain:
- UU Nomor 40 Tahun 1999 tentang Pers;
- Kode Etik Jurnalistik;
- UU Nomor 17 Tahun 2003 tentang Keuangan Negara;
- UU Nomor 1 Tahun 2004 tentang Perbendaharaan Negara;
- UU Nomor 15 Tahun 2004 tentang Pemeriksaan Pengelolaan dan Tanggung Jawab Keuangan Negara;
- UU Nomor 31 Tahun 1999 jo. UU Nomor 20 Tahun 2001 tentang Pemberantasan Tindak Pidana Korupsi;
- UU Nomor 23 Tahun 2014 tentang Pemerintahan Daerah beserta perubahannya;
- PP Nomor 12 Tahun 2019 tentang Pengelolaan Keuangan Daerah;
serta ketentuan pengadaan barang/jasa pemerintah yang berlaku pada saat paket dilaksanakan.
PENEGASAN REDAKSI
Belum ada kesimpulan bahwa telah terjadi korupsi pada Disdukcapil Ogan Ilir hanya berdasarkan data anggaran di atas.
Yang menjadi persoalan adalah perlunya verifikasi dan pemeriksaan yang transparan terhadap penggunaan anggaran tersebut.
SPM Sumsel meminta APH menguji apakah terdapat penyimpangan yang berpotensi menimbulkan kerugian keuangan negara/daerah.
Jika terbukti bersih, publikasikan hasilnya. Jika ditemukan pelanggaran, proses sesuai hukum.
Bagi SPM Sumsel, prinsipnya jelas:
“APBD ADALAH UANG RAKYAT. SETIAP RUPIAH HARUS TERUKUR, TERBUKTI, DAN DAPAT DIPERTANGGUNGJAWABKAN.”
YOVI MEITAHA
Koordinator Aksi
Serikat Pemuda dan Masyarakat Sumatera Selatan (SPM SUMSEL)
MZ/HZ