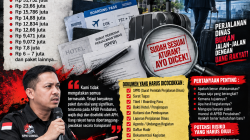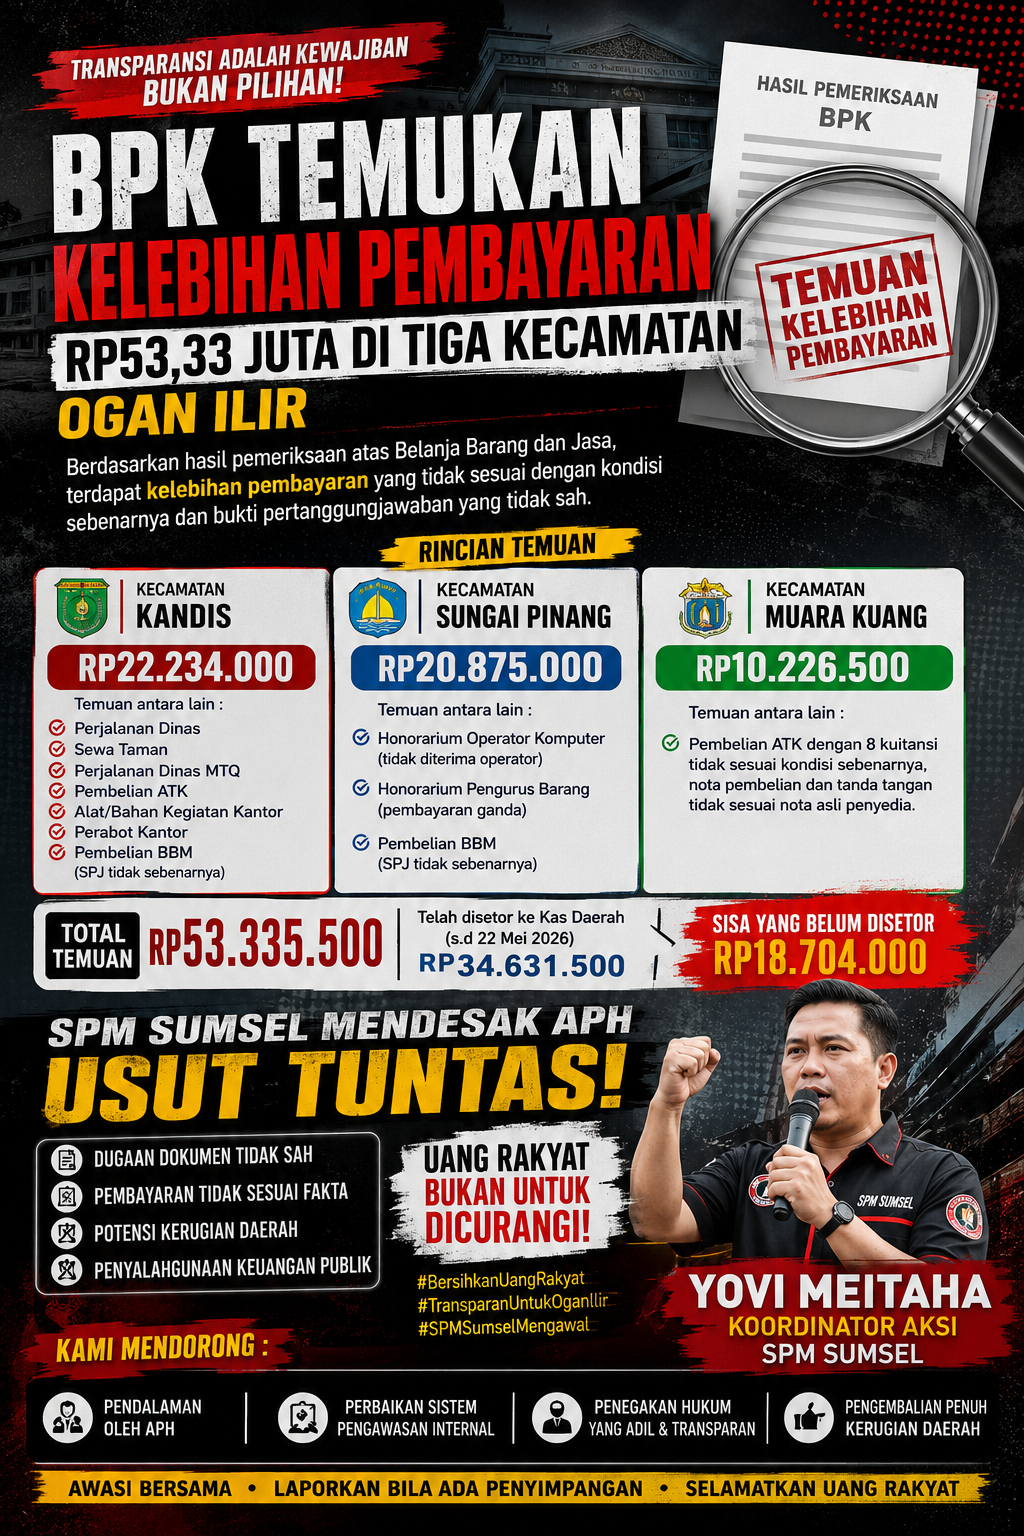
KORAN SPM — OGAN ILIR, SUMSEL — Temuan pemeriksaan atas realisasi Belanja Barang dan Jasa pada tiga kecamatan di Kabupaten Ogan Ilir menjadi perhatian serius. Berdasarkan dokumen pemeriksaan yang ditunjukkan, terdapat kelebihan pembayaran dengan total Rp53.335.500 pada Kecamatan Kandis, Kecamatan Sungai Pinang, dan Kecamatan Muara Kuang.
Temuan tersebut berkaitan dengan pertanggungjawaban belanja yang dalam pemeriksaan dinilai tidak sesuai dengan kondisi atau bukti transaksi sebenarnya. Persoalan itu antara lain menyangkut kuitansi internal, dokumen pertanggungjawaban yang tidak didukung nota toko, pembayaran honorarium yang disebut tidak diterima pihak yang seharusnya, pembayaran ganda, serta bukti pembelian BBM yang menurut dokumen pemeriksaan bukan merupakan struk asli SPBU.
Angka tersebut bukan merupakan tuduhan tindak pidana, melainkan nilai kelebihan pembayaran sebagaimana tercantum dalam dokumen pemeriksaan. Penentuan apakah terdapat pelanggaran administratif, kerugian daerah, atau bahkan unsur pidana merupakan kewenangan aparat dan lembaga pemeriksa berdasarkan hasil pendalaman serta alat bukti.
Rincian Temuan
Pada Kecamatan Kandis, dokumen pemeriksaan mencatat kelebihan pembayaran sebesar Rp22.234.000.
Rinciannya meliputi:
Perjalanan dinas sebesar Rp1.690.000, dengan keterangan tidak terdapat SPJ dan hanya berupa kuitansi internal;
- Sewa taman sebesar Rp1.630.000, dengan keterangan tidak terdapat nota toko dan hanya berupa kuitansi internal;
- Perjalanan dinas MTQ sebesar Rp3.900.000, dengan keterangan tidak terdapat SPJ/tanda terima dan hanya berupa kuitansi internal;
- Pembelian ATK sebesar Rp1.380.000, dengan keterangan tidak terdapat nota toko;
- Pembelian alat/bahan kegiatan kantor berupa bahan komputer sebesar Rp530.000, dengan keterangan tidak terdapat nota toko;
- Belanja alat/bahan kegiatan kantor berupa perabot kantor sebesar Rp1.400.000, dengan keterangan tidak terdapat nota toko; dan
- Pembelian BBM sebesar Rp11.704.000, dengan keterangan bahwa SPJ tidak sebenarnya dan bukti yang digunakan disebut merupakan struk yang bukan asli dari SPBU.
Total temuan Kecamatan Kandis mencapai Rp22.234.000.
Sementara di Kecamatan Sungai Pinang, pemeriksaan mencatat kelebihan pembayaran sebesar Rp20.875.000, terdiri dari:
- Honorarium operator komputer Rp8.000.000, dengan keterangan dalam dokumen bahwa SPJ tidak sebenarnya dan honor disebut tidak diterima operator, melainkan oleh Bendahara Pengeluaran;
- Honorarium pengurus barang Rp665.000, yang disebut sebagai pembayaran ganda untuk Januari 2025; dan
- Pembelian BBM Rp12.210.000, dengan keterangan bahwa SPJ tidak sebenarnya dan struk yang digunakan disebut bukan struk asli dari SPBU.
Sedangkan pada Kecamatan Muara Kuang, dokumen pemeriksaan mencatat kelebihan pembayaran sebesar Rp10.226.500, yang disebut berkaitan dengan pembelian ATK sebanyak delapan kuitansi yang tidak sesuai dengan kondisi sebenarnya karena nota pembelian dan tanda tangan dalam bukti pertanggungjawaban tidak sesuai dengan nota asli dari pihak penyedia.
Dengan demikian, akumulasi tiga kecamatan mencapai:
Kecamatan Kandis: Rp22.234.000
Kecamatan Sungai Pinang: Rp20.875.000
Kecamatan Muara Kuang: Rp10.226.500
TOTAL: Rp53.335.500.
Pengembalian Belum Sepenuhnya Menutup Temuan
Dokumen yang ditunjukkan juga mencatat bahwa hingga 22 Mei 2026, SKPD terkait telah melakukan penyetoran ke Kas Daerah sebesar Rp34.631.500.
Dengan demikian, berdasarkan angka dalam dokumen tersebut, masih terdapat selisih:
Rp53.335.500 – Rp34.631.500 = Rp18.704.000.
Artinya, apabila angka tersebut belum mengalami perubahan setelah tanggal pemeriksaan, masih terdapat Rp18.704.000 yang belum disetorkan untuk menutup keseluruhan nilai kelebihan pembayaran.
Namun, status penyetoran tersebut perlu kembali dikonfirmasi kepada Pemerintah Kabupaten Ogan Ilir, BPK, serta pejabat pengelola keuangan terkait karena pembayaran atau penyelesaian setelah pemeriksaan dapat berubah sesuai dokumen tindak lanjut terbaru.
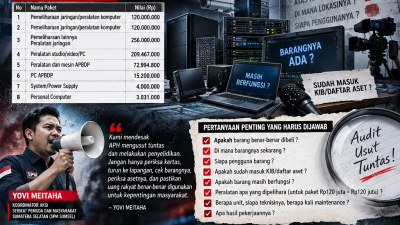
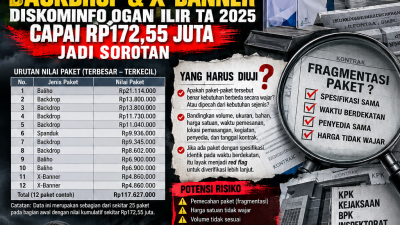
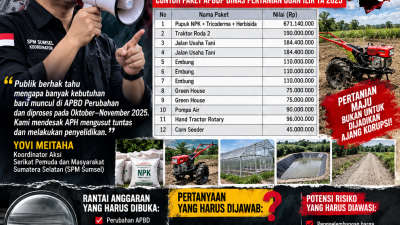
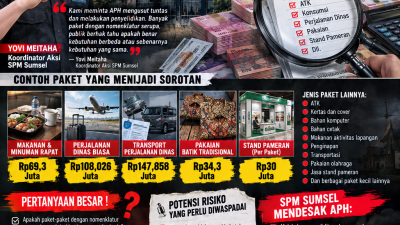
Yovi Meitaha: APH Jangan Berhenti pada Pengembalian Uang
Koordinator Aksi SPM Sumsel, Yovi Meitaha, meminta aparat penegak hukum tidak hanya melihat persoalan tersebut dari sisi pengembalian uang ke kas daerah.
Menurutnya, pengembalian kelebihan pembayaran merupakan langkah penting dalam pemulihan keuangan daerah, tetapi apabila dari pendalaman ditemukan adanya unsur kesengajaan, manipulasi dokumen, penggunaan bukti transaksi yang tidak benar, pembayaran fiktif, atau keterlibatan pihak-pihak tertentu, maka aspek pertanggungjawaban hukum harus diperiksa sesuai kewenangan.
“Kami meminta APH melakukan pendalaman secara profesional dan objektif. Jangan langsung menyimpulkan ada korupsi, tetapi jangan pula berhenti hanya karena sebagian uang sudah dikembalikan. Yang harus diuji adalah bagaimana proses pembayaran itu terjadi, siapa yang membuat dan memverifikasi dokumen, siapa yang menerima uang, serta apakah ada unsur kesengajaan.”
Yovi menegaskan, SPM Sumsel mendorong agar pemeriksaan dilakukan berdasarkan dokumen dan bukti, bukan berdasarkan asumsi maupun tekanan politik.
Potensi Persoalan yang Perlu Didalami
Menurut SPM Sumsel, terdapat sejumlah aspek yang layak menjadi fokus pemeriksaan lanjutan.
Pertama, keabsahan dokumen pertanggungjawaban.
Jika benar terdapat dokumen yang tidak menggambarkan transaksi sebenarnya, aparat perlu memastikan siapa yang menyusun, menandatangani, memverifikasi, dan menyetujui dokumen tersebut.
Kedua, aliran dana.
Untuk honorarium yang menurut dokumen tidak diterima oleh pihak yang tercantum sebagai penerima, perlu dipastikan siapa yang secara faktual menerima uang tersebut dan atas dasar kewenangan apa.
Ketiga, pembayaran ganda.
Temuan pembayaran ganda perlu ditelusuri dengan membandingkan dokumen pembayaran, daftar penerima, periode pembayaran, rekening atau bukti penerimaan, serta pencatatan akuntansinya.
Keempat, transaksi BBM.
Karena dokumen pemeriksaan menyebut adanya bukti atau struk yang bukan merupakan struk asli SPBU, aparat dapat melakukan konfirmasi langsung kepada SPBU terkait, termasuk memeriksa tanggal transaksi, nominal, kendaraan, volume BBM, serta kesesuaian dengan perjalanan atau kegiatan yang dilaporkan.
Kelima, pembelian ATK dan barang lainnya.
Khusus dokumen pembelian yang disebut tidak sesuai dengan nota asli penyedia, perlu dilakukan konfirmasi kepada penyedia barang untuk mengetahui transaksi sebenarnya.
Keenam, pengawasan internal.
Perlu diperiksa bagaimana proses verifikasi oleh PPTK, bendahara, pejabat terkait, hingga pimpinan kegiatan dilakukan sebelum pembayaran dicairkan.
Bukan Berarti Otomatis Korupsi
SPM Sumsel juga menekankan pentingnya membedakan antara temuan administrasi/kelebihan pembayaran dengan tindak pidana korupsi.
Adanya kelebihan pembayaran atau dokumen pertanggungjawaban yang bermasalah tidak dengan sendirinya membuktikan seseorang telah melakukan korupsi. Untuk sampai pada kesimpulan pidana, APH tetap harus menemukan fakta dan alat bukti yang memenuhi unsur tindak pidana sesuai ketentuan hukum.
UU Nomor 31 Tahun 1999 tentang Pemberantasan Tindak Pidana Korupsi sebagaimana telah diubah antara lain dengan UU Nomor 20 Tahun 2001 merupakan salah satu dasar hukum pemberantasan korupsi. Namun, penerapan pasal pidana harus didasarkan pada pembuktian unsur-unsurnya, bukan semata-mata berdasarkan adanya temuan administrasi.
Karena itu, istilah “potensi korupsi” dalam pemberitaan ini harus dipahami sebagai alasan untuk dilakukan pendalaman, bukan sebagai kesimpulan bahwa telah terjadi tindak pidana korupsi.
Kewajiban Menyelesaikan Kerugian Daerah
Dari perspektif pengelolaan keuangan negara, UU Nomor 1 Tahun 2004 tentang Perbendaharaan Negara mengatur bahwa kerugian negara/daerah yang disebabkan tindakan melanggar hukum atau kelalaian harus segera diselesaikan sesuai ketentuan. Undang-undang tersebut juga mengatur kewajiban penggantian kerugian dalam kondisi tertentu.
Sementara itu, UU Nomor 15 Tahun 2004 mengatur pemeriksaan pengelolaan dan tanggung jawab keuangan negara serta kewajiban menindaklanjuti rekomendasi hasil pemeriksaan. BPK juga melakukan pemantauan terhadap tindak lanjut tersebut.
BPK menyatakan tindak lanjut rekomendasi diperlukan untuk memperbaiki sistem pengendalian internal dan kepatuhan terhadap peraturan dalam pengelolaan keuangan negara.
SPM Sumsel Desak Enam Langkah
Yovi Meitaha meminta:
- Inspektorat dan BPK memastikan status penyelesaian seluruh kelebihan pembayaran Rp53.335.500;
- Pemerintah daerah menjelaskan status sisa Rp18.704.000, apabila angka tersebut belum berubah berdasarkan tindak lanjut terbaru;
- APH melakukan klarifikasi dan verifikasi langsung terhadap dokumen yang disebut tidak sesuai;
- Melakukan konfirmasi kepada pihak penyedia, SPBU, penerima honorarium dan pihak-pihak yang tercantum dalam dokumen pertanggungjawaban;
- Menelusuri kemungkinan adanya pola yang sama pada kecamatan atau SKPD lainnya; dan
- Apabila ditemukan bukti yang memenuhi unsur pidana, APH diminta memprosesnya sesuai ketentuan hukum yang berlaku.
Pengawasan Publik dan DPRD
Persoalan ini juga layak menjadi perhatian DPRD Kabupaten Ogan Ilir dalam fungsi pengawasan terhadap pelaksanaan APBD.
DPRD dapat meminta penjelasan pemerintah daerah mengenai tindak lanjut temuan, memastikan rekomendasi pemeriksaan tidak sekadar dijawab secara administratif, serta meminta perkembangan penyelesaian kelebihan pembayaran.
Transparansi menjadi penting karena dokumen keuangan daerah pada dasarnya berkaitan dengan penggunaan uang publik. Pemerintah Kabupaten Ogan Ilir sendiri menyediakan kanal informasi akuntabilitas yang memuat sejumlah dokumen APBD, laporan realisasi, LKPD dan informasi terkait pemeriksaan.
BPK Sumatera Selatan juga mencatat hasil pemeriksaan Kabupaten Ogan Ilir dalam daftar hasil pemeriksaan, sementara Pemkab Ogan Ilir pada Juni 2026 menyatakan telah menerima LHP atas LKPD Tahun Anggaran 2025 dengan rekomendasi yang harus ditindaklanjuti.
Hak Jawab dan Konfirmasi
Untuk memenuhi prinsip keberimbangan dan asas praduga tak bersalah, pihak Kecamatan Kandis, Kecamatan Sungai Pinang, Kecamatan Muara Kuang, Pemerintah Kabupaten Ogan Ilir, Inspektorat, BPK Perwakilan Sumatera Selatan, maupun pihak lain yang berkaitan dengan temuan ini berhak memberikan klarifikasi, koreksi, atau hak jawab.
Pemberitaan ini tidak dimaksudkan untuk menyimpulkan kesalahan pidana pihak tertentu. Fakta yang disampaikan didasarkan pada dokumen pemeriksaan yang ditunjukkan dan perlu dikonfirmasi serta diuji lebih lanjut oleh pihak berwenang.
Prinsip tersebut sejalan dengan Pasal 3 Kode Etik Jurnalistik yang mewajibkan wartawan menguji informasi, memberitakan secara berimbang, tidak mencampurkan fakta dengan opini yang menghakimi, serta menerapkan asas praduga tak bersalah.
SPM Sumsel menegaskan, tujuan sorotan ini bukan untuk menghakimi siapa pun, melainkan mendorong transparansi, pemulihan keuangan daerah, perbaikan sistem pengawasan, dan memastikan apabila memang ditemukan unsur pidana, proses hukum berjalan berdasarkan bukti dan ketentuan peraturan perundang-undangan.
Yovi Meitaha
Koordinator Aksi SPM Sumsel