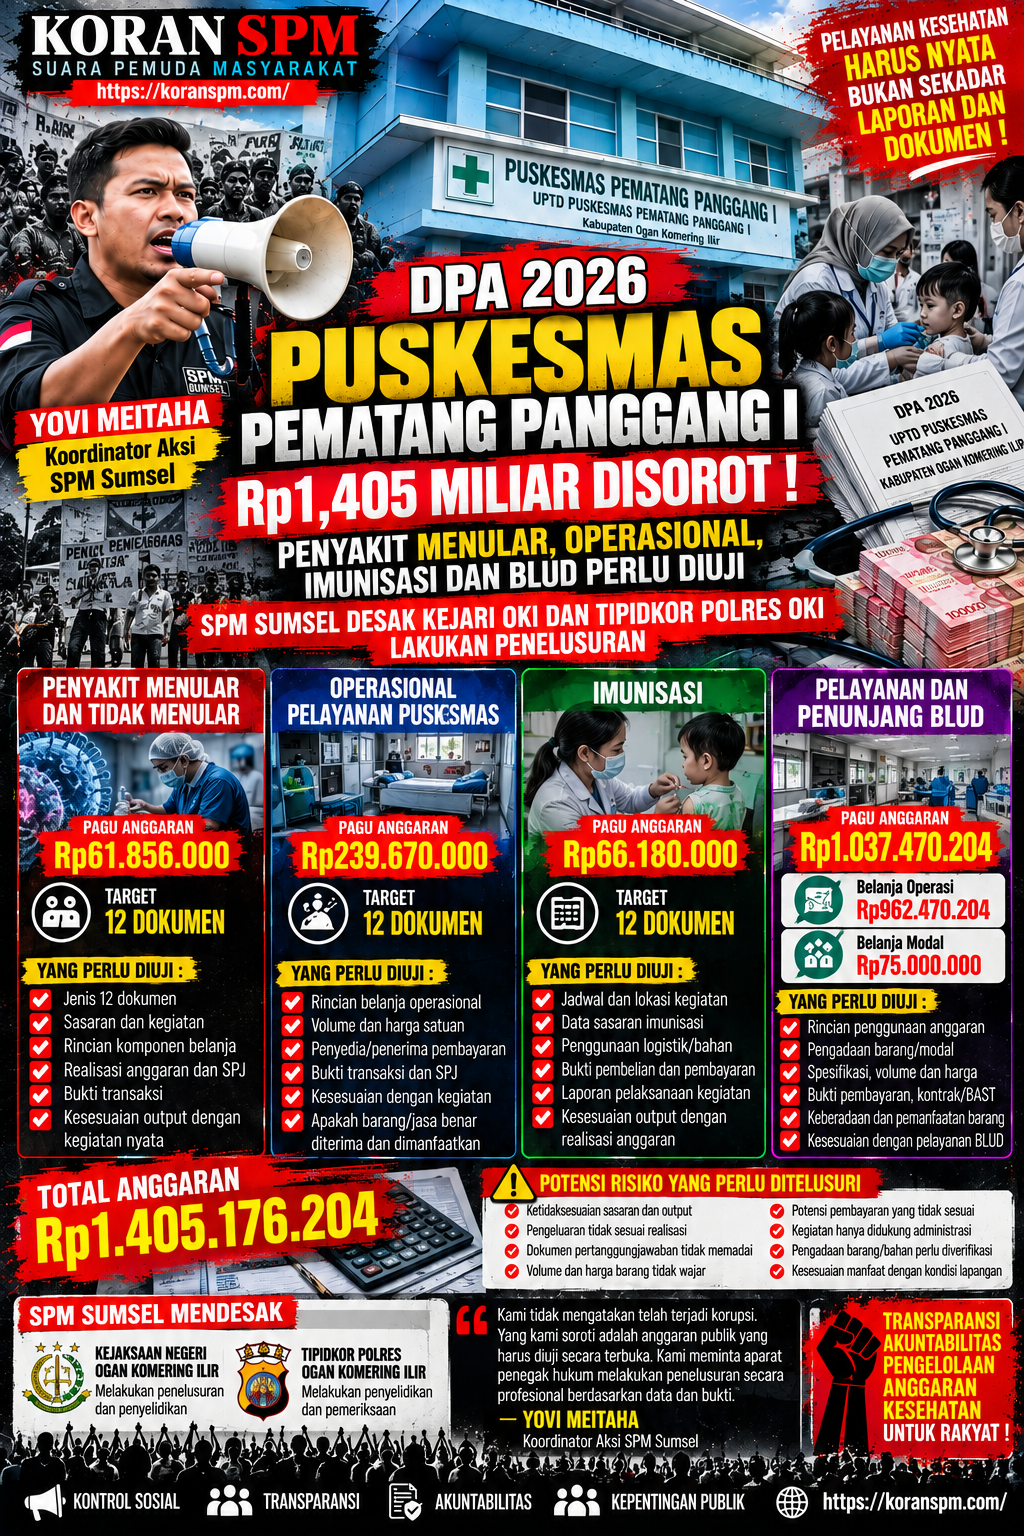
KORAN SPM OGAN KOMERING ILIR — Pengelolaan anggaran pada UPTD Puskesmas Pematang Panggang I Kabupaten Ogan Komering Ilir (OKI) TA 2026 kembali menjadi perhatian Serikat Pemuda dan Masyarakat Sumatera Selatan (SPM Sumsel).
Kali ini sorotan diarahkan pada empat kelompok kegiatan yang dalam pemetaan DPA sebelumnya tercatat meliputi Penyakit Menular dan Tidak Menular, Operasional Pelayanan Puskesmas, Imunisasi, serta Pelayanan dan Penunjang BLUD.
Berdasarkan data yang menjadi bahan sorotan, nilai empat kelompok anggaran tersebut mencapai sekitar Rp1.405.176.204.
Anggaran tersebut terdiri dari:
Kegiatan Pagu Target/Output
- Penyakit Menular dan Tidak Menular Rp61.856.000 12 dokumen
- Operasional Pelayanan Puskesmas Rp239.670.000 12 dokumen
- Imunisasi Rp66.180.000 12 dokumen
- Pelayanan dan Penunjang BLUD Rp1.037.470.204 Pelayanan & penunjang BLUD
TOTAL Rp1.405.176.204—
Untuk BLUD, anggaran tersebut tercatat sekitar Rp962.470.204 belanja operasi dan Rp75.000.000 belanja modal, dengan sumber pendanaan dari pendapatan BLUD.
1. PENYAKIT MENULAR DAN TIDAK MENULAR — Rp61,856 JUTA
Kegiatan Penyakit Menular dan Tidak Menular tercatat memiliki pagu Rp61.856.000 dengan target 12 dokumen.
Menurut SPM Sumsel, angka tersebut perlu diuji bukan hanya dari sisi administrasi, tetapi juga dari keterkaitan antara anggaran, kegiatan dan hasil pelayanan.
Hal yang perlu diperiksa antara lain:
- apa saja 12 dokumen yang menjadi target;
- sumber data setiap dokumen;
- kegiatan yang melatarbelakangi penyusunan dokumen;
- siapa pelaksana kegiatan;
- surat tugas dan jadwal kegiatan;
- lokasi pelaksanaan;
- rincian kebutuhan barang/jasa;
- volume dan harga satuan;
- bukti pembelian atau pembayaran;
- SPJ dan dokumen pendukung;
- kesesuaian antara realisasi anggaran dengan kegiatan;
- serta keberadaan output yang dapat diverifikasi.
Ketidaksesuaian administrasi tidak otomatis berarti tindak pidana. Namun apabila dalam pemeriksaan ditemukan dokumen yang tidak sesuai, kegiatan yang tidak terlaksana, pembayaran tanpa dasar yang sah, atau realisasi yang berbeda dengan pertanggungjawaban, hal tersebut dapat menjadi bahan pemeriksaan lebih lanjut.
2. OPERASIONAL PELAYANAN PUSKESMAS — Rp239,67 JUTA
Nilai yang lebih besar terdapat pada Operasional Pelayanan Puskesmas, yakni Rp239.670.000, dengan target 12 dokumen.
Besarnya anggaran membuat aspek pengawasan menjadi penting karena belanja operasional biasanya terdiri dari berbagai komponen pengeluaran.
SPM Sumsel menilai aparat pemeriksa perlu menelusuri rantai penggunaan uang, mulai dari:
DPA → RKA → rekening belanja → RAB → pelaksanaan → bukti transaksi → SPJ → realisasi → verifikasi lapangan.
Beberapa pertanyaan pemeriksaan yang penting antara lain:
- Apa saja komponen belanja operasional?
- Berapa volume masing-masing belanja?
- Bagaimana dasar penetapan harga?
- Siapa penyedia atau penerima pembayaran?
- Apakah seluruh transaksi memiliki bukti yang sah?
- Apakah barang/jasa benar-benar diterima?
- Apakah terdapat BAST atau dokumen penerimaan?
- Apakah pengeluaran sesuai dengan peruntukan anggaran?
- Apakah terdapat pembayaran yang berulang?
- Apakah terdapat transaksi yang tidak berkaitan langsung dengan pelayanan?
Pemeriksaan juga penting untuk memastikan angka dalam SPJ benar-benar menggambarkan kegiatan yang terjadi di lapangan.
3. IMUNISASI — Rp66,18 JUTA
Kelompok kegiatan Imunisasi tercatat sebesar Rp66.180.000 dengan target 12 dokumen.
Dalam kegiatan imunisasi, pengawasan seharusnya tidak berhenti pada keberadaan laporan.
Perlu dilakukan pencocokan antara:
rencana kegiatan → jadwal → sasaran → pelaksanaan → penggunaan logistik → biaya operasional → dokumentasi → laporan → SPJ → realisasi.
Hal yang dapat diuji antara lain:
- jadwal pelaksanaan imunisasi;
- sasaran kegiatan;
- register pelayanan secara agregat;
- jumlah kegiatan;
- penggunaan bahan pendukung;
- perjalanan atau operasional petugas apabila dianggarkan;
- bukti pembelian;
- bukti pembayaran;
- surat tugas;
- laporan pelaksanaan;
- serta kesesuaian antara volume kegiatan dengan biaya.
Pengawasan juga harus memperhatikan ketentuan kesehatan dan kerahasiaan data pribadi masyarakat/pasien.
4. BLUD PELAYANAN DAN PENUNJANG — Rp1,037 MILIAR
Bagian yang menjadi perhatian terbesar adalah Pelayanan dan Penunjang BLUD dengan total sekitar Rp1.037.470.204.
Rinciannya berdasarkan data yang menjadi bahan sorotan:
- Belanja Operasi: Rp962.470.204
- Belanja Modal: Rp75.000.000
Total: Rp1.037.470.204
Nilai tersebut perlu mendapatkan pengawasan karena belanja BLUD mempunyai karakteristik pengelolaan tersendiri dan harus dapat dipertanggungjawabkan berdasarkan ketentuan yang berlaku.
BELANJA OPERASI
Pemeriksaan perlu memetakan secara rinci:
- jenis belanja;
- rekening belanja;
- RBA;
- RAB;
- volume;
- harga satuan;
- penerima pembayaran;
- kontrak atau surat pesanan apabila ada;
- faktur/invoice;
- bukti transfer;
- kuitansi;
- BAST;
- serta laporan pertanggungjawaban.
BELANJA MODAL Rp75 JUTA
Untuk belanja modal, pengawasan perlu lebih konkret.
Pertanyaan utamanya:
Barang apa yang dibeli?
Kemudian:
- berapa unit;
- spesifikasinya apa;
- berapa harga satuan;
- siapa penyedianya;
- kapan barang diterima;
- apakah sesuai spesifikasi;
- apakah tercatat dalam inventaris;
- dimana barang tersebut berada;
- apakah benar digunakan untuk pelayanan Puskesmas;
- dan apakah kondisi fisiknya sesuai dengan dokumen pengadaan.
Dengan demikian, pemeriksaan tidak hanya berhenti pada “uang sudah dibelanjakan”, tetapi harus sampai pada pertanyaan “barang/jasa benar-benar ada, diterima, digunakan dan memberikan manfaat atau tidak.”
INDIKATOR RISIKO YANG PERLU DITELUSURI
SPM Sumsel menegaskan bahwa beberapa poin di atas bukan tuduhan bahwa korupsi telah terjadi, melainkan indikator yang menurut organisasi tersebut layak diperiksa.
Di antaranya:
🔴 Ketidaksesuaian antara anggaran dan realisasi
🔴 Output tidak sebanding dengan penggunaan anggaran
🔴 Dokumen pertanggungjawaban tidak lengkap
🔴 Volume dan harga satuan yang tidak dapat dijelaskan
🔴 Pembayaran tanpa dukungan bukti memadai
🔴 Barang/jasa tidak dapat diverifikasi keberadaannya
🔴 Belanja tidak sesuai peruntukan
🔴 Kemungkinan pembayaran berulang
🔴 Ketidaksesuaian antara dokumen dengan kondisi lapangan
🔴 Belanja modal tidak tercatat atau tidak dapat diverifikasi
Namun, seluruh indikator tersebut harus dibuktikan melalui pemeriksaan dokumen, klarifikasi, pemeriksaan fisik dan/atau audit, bukan melalui asumsi.
YOVI MEITAHA: JANGAN HANYA PERIKSA KERTAS
Yovi Meitaha, Koordinator Aksi Serikat Pemuda dan Masyarakat Sumatera Selatan, meminta aparat penegak hukum melakukan penelusuran secara profesional terhadap anggaran tersebut.
“Kami tidak mengatakan telah terjadi korupsi. Yang kami soroti adalah anggaran publik yang harus dapat dipertanggungjawabkan. Karena itu, kami meminta aparat penegak hukum menguji dokumen, transaksi, realisasi dan manfaat kegiatannya.”
Menurut Yovi, pemeriksaan idealnya tidak berhenti pada keberadaan SPJ.
“Kalau dokumen lengkap, tentu harus dibuktikan juga apakah kegiatan benar-benar terlaksana. Kalau ada belanja barang, periksa barangnya. Kalau ada kegiatan pelayanan, cocokkan target dengan realisasi. Kalau ada pembayaran, telusuri kepada siapa uang tersebut dibayarkan dan atas dasar apa.”
Yovi juga menekankan agar pemeriksaan dilakukan secara objektif.
“Kami meminta pemeriksaan berdasarkan bukti. Jika seluruh penggunaan anggaran ternyata sesuai aturan dan dapat dipertanggungjawabkan, maka itu juga harus disampaikan kepada publik. Tetapi jika ditemukan indikasi pelanggaran, aparat harus menindaklanjutinya sesuai hukum.”
SPM SUMSEL DESAK KEJARI OKI DAN TIPIDKOR POLRES OKI
SPM Sumsel mendesak Kejaksaan Negeri Ogan Komering Ilir dan Tipidkor Polres Ogan Komering Ilir untuk melakukan penelusuran, pemeriksaan atau penyelidikan sesuai kewenangan dan prosedur hukum apabila ditemukan dasar serta bukti permulaan yang memadai.
Fokus yang diminta antara lain:
A. Pemeriksaan dokumen
- DPA;
- RKA;
- RBA BLUD;
- RAB;
- rekening belanja;
- kontrak/surat pesanan;
- SPJ;
- laporan realisasi;
- BAST;
- bukti pembayaran.
B. Pemeriksaan transaksi
Telusuri aliran pembayaran dari rekening kegiatan sampai penerima akhir untuk memastikan transaksi mempunyai dasar dan hubungan yang sah dengan kegiatan.
C. Pemeriksaan fisik
Khusus belanja barang/modal, lakukan pengecekan fisik, spesifikasi, jumlah, kondisi dan keberadaan barang.
D. Pemeriksaan target dan output
Cocokkan target yang tercantum dalam dokumen anggaran dengan realisasi kegiatan.
E. Pemeriksaan kewajaran harga
Jika terdapat belanja barang/jasa, lakukan pengujian terhadap volume dan kewajaran harga berdasarkan dokumen pembanding serta ketentuan yang berlaku.
F. Pemeriksaan manfaat
Pastikan belanja benar-benar memberikan manfaat terhadap pelayanan masyarakat.
G. Pemeriksaan pihak terkait
Apabila ditemukan transaksi bermasalah, aparat dapat menelusuri pihak yang mempunyai kewenangan dalam perencanaan, pelaksanaan, pembayaran dan pertanggungjawaban sesuai ketentuan hukum.
POTENSI KORUPSI HARUS DIBEDAKAN DARI TEMUAN KORUPSI
Dalam pemberitaan ini penting ditegaskan bahwa potensi risiko bukan berarti korupsi telah terbukti.
Suatu indikasi baru dapat berkembang menjadi dugaan tindak pidana apabila pemeriksaan menemukan fakta dan bukti yang memenuhi unsur pelanggaran hukum.
UU Pemberantasan Tindak Pidana Korupsi memang menjadi salah satu kerangka hukum dalam pemberantasan korupsi, tetapi penerapan pasal pidana harus didasarkan pada fakta, unsur hukum dan alat bukti yang ditemukan oleh aparat berwenang. UU 31/1999 telah diubah antara lain dengan UU 20/2001 dan sebagian ketentuannya mengalami perubahan akibat UU 1/2023, sehingga penentuan pasal yang tepat harus mengikuti hukum yang berlaku dan fakta perkara.
Dengan demikian, media tidak mengambil alih kewenangan penyidik, auditor maupun pengadilan.
PERS DAN HAK JAWAB
Pemberitaan ini ditempatkan sebagai bagian dari fungsi kontrol sosial dan kepentingan publik dengan tetap berpedoman pada UU No. 40 Tahun 1999 tentang Pers yang saat ini berstatus berlaku.
Kode Etik Jurnalistik telah ditetapkan sebagai Peraturan Dewan Pers melalui Peraturan Dewan Pers Nomor 6/Peraturan-DP/V/2008.
Dalam pemberitaan yang menyangkut dugaan atau indikasi penyimpangan, prinsip keberimbangan dan kesempatan memberikan hak jawab juga penting. Dewan Pers memiliki Pedoman Hak Jawab melalui Peraturan Dewan Pers Nomor 9/Peraturan-DP/X/2008.
Sementara itu, UU No. 14 Tahun 2008 tentang Keterbukaan Informasi Publik menempatkan keterbukaan informasi sebagai salah satu sarana pengawasan publik terhadap penyelenggaraan negara dan badan publik, dengan tetap memperhatikan informasi yang dikecualikan menurut hukum.
SIKAP SPM SUMSEL
Yovi Meitaha — Koordinator Aksi SPM Sumsel:
“Kami mendesak Kejari OKI dan Tipidkor Polres OKI tidak mengabaikan persoalan ini. Telusuri dari perencanaan sampai realisasi. Periksa SPJ, transaksi, barang, kegiatan dan manfaatnya. Bila tidak ditemukan pelanggaran, sampaikan hasil pemeriksaannya. Bila ditemukan bukti pelanggaran, proses sesuai ketentuan hukum.”
“Yang kami perjuangkan adalah transparansi, akuntabilitas dan perlindungan terhadap uang publik. Kami tidak ingin opini menggantikan proses hukum. Karena itu, biarkan dokumen dan bukti yang berbicara.”
Catatan Redaksi
Pemberitaan ini tidak menyatakan bahwa telah terjadi tindak pidana korupsi pada UPTD Puskesmas Pematang Panggang I. Nilai anggaran dan sejumlah poin yang disebutkan merupakan objek pengawasan serta indikator yang perlu diverifikasi. Ada atau tidaknya penyimpangan, kerugian negara, pelanggaran administratif maupun tindak pidana merupakan kewenangan auditor dan aparat penegak hukum berdasarkan hasil pemeriksaan dan alat bukti.
KORAN SPM — SUARA PEMUDA MASYARAKAT menempatkan pemberitaan ini dalam kerangka kontrol sosial, kepentingan publik, verifikasi fakta, keberimbangan dan penghormatan terhadap hak jawab.
Sumber angka: pemetaan DPA UPTD Puskesmas Pematang Panggang I TA 2026 yang menjadi bahan sorotan SPM Sumsel.
(HZ/TIM REDAKSI KORAN SPM)