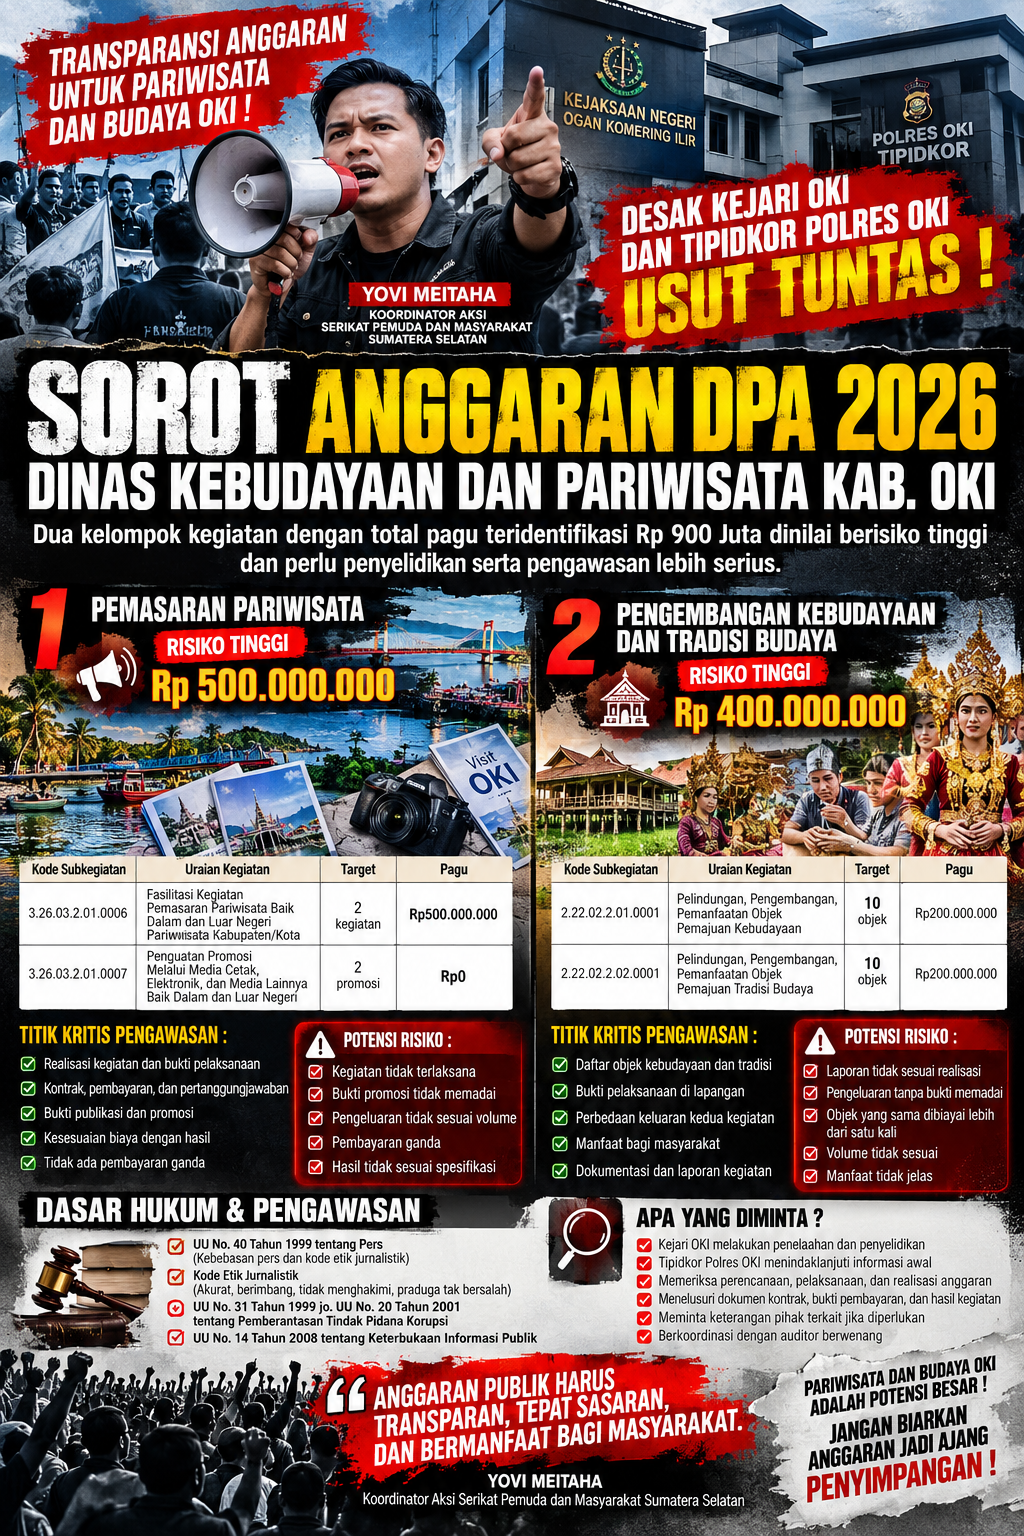
KORAN SPM — OGAN KOMERING ILIR — Pengelolaan anggaran sektor kebudayaan dan pariwisata Kabupaten Ogan Komering Ilir (OKI) Tahun Anggaran 2026 menjadi perhatian Serikat Pemuda dan Masyarakat Sumatera Selatan. Organisasi tersebut menyoroti dua kelompok kegiatan dengan total pagu teridentifikasi sebesar Rp900 juta yang dinilai perlu mendapatkan pengawasan secara serius.
Sorotan ini diarahkan pada kegiatan pemasaran pariwisata senilai Rp500 juta serta pelindungan, pengembangan, dan pemanfaatan objek kebudayaan dan tradisi budaya dengan total Rp400 juta.
Koordinator Aksi Serikat Pemuda dan Masyarakat Sumatera Selatan, Yovi Meitaha, mendesak Kejaksaan Negeri Ogan Komering Ilir dan unit tindak pidana korupsi (Tipidkor) Polres Ogan Komering Ilir agar melakukan penelaahan dan penyelidikan sesuai kewenangan apabila ditemukan informasi awal yang cukup mengenai dugaan penyimpangan.
Desakan tersebut merupakan bentuk pengawasan masyarakat terhadap penggunaan uang publik. Namun, besarnya anggaran maupun karakter kegiatan yang perlu diverifikasi tidak dapat dijadikan dasar untuk menyimpulkan bahwa telah terjadi tindak pidana korupsi.
Berdasarkan dokumen DPA Kabupaten OKI TA 2026, terdapat sejumlah rincian kegiatan yang dapat dijadikan titik awal pemeriksaan terhadap perencanaan, pelaksanaan, dan pertanggungjawaban anggaran.
KLASTER 1 — ANGGARAN PEMASARAN PARIWISATA RP500 JUTA MENJADI PRIORITAS PENGAWASAN
Dalam DPA Kabupaten OKI TA 2026, kegiatan pemasaran pariwisata tercantum dengan rincian sebagai berikut:
No. Kode Subkegiatan Uraian Kegiatan Target Pagu
1. 3.26.03.2.01.0006 Fasilitasi Kegiatan Pemasaran Pariwisata Baik Dalam dan Luar Negeri Pariwisata Kabupaten/Kota 2 kegiatan Rp500.000.000
2. 3.26.03.2.01.0007 Penguatan Promosi Melalui Media Cetak, Elektronik, dan Media Lainnya Baik Dalam dan Luar Negeri 2 promosi
Rp0
Total pagu teridentifikasi: Rp500.000.000.
Sumber: DPA Kabupaten OKI TA 2026,
Mengapa perlu diawasi?
Anggaran pemasaran pariwisata perlu diuji berdasarkan hubungan antara dana yang dialokasikan, kegiatan yang benar-benar dilaksanakan, dan keluaran yang dihasilkan.
Pengawasan tidak cukup hanya dengan memeriksa laporan administrasi. Perlu dilakukan pencocokan antara dokumen perencanaan, realisasi keuangan, dan bukti pelaksanaan di lapangan.
Beberapa aspek yang perlu diperiksa meliputi:
1. Realisasi kegiatan pemasaran
Pemeriksa perlu memastikan dua kegiatan yang menjadi target benar-benar dilaksanakan sesuai rencana. Pemeriksaan dapat mencakup waktu pelaksanaan, lokasi, penyelenggara, peserta, materi promosi, dan keluaran yang dijanjikan.
2. Kontrak dan pertanggungjawaban belanja
Apabila kegiatan menggunakan penyedia jasa, perlu diperiksa dokumen pengadaan, kontrak, ruang lingkup pekerjaan, bukti pembayaran, serta berita acara serah terima apabila dipersyaratkan.
Untuk pelaksanaan secara swakelola, pemeriksaan perlu menyesuaikan mekanisme yang digunakan, termasuk bukti pembelian, daftar pengeluaran, dokumentasi kegiatan, dan laporan pertanggungjawaban.
3. Bukti publikasi dan promosi
Apabila terdapat pengeluaran untuk publikasi, iklan, atau penyebaran materi promosi, perlu diperiksa bukti penayangan, media yang digunakan, jumlah materi, masa publikasi, dan kesesuaiannya dengan dokumen pembayaran.
4. Kesesuaian biaya dengan hasil
Pemeriksa perlu membandingkan rincian belanja dengan keluaran yang diperoleh. Jika terdapat ketidaksesuaian harga, volume, atau kualitas pekerjaan, hal tersebut perlu ditelusuri berdasarkan dokumen pendukung dan standar yang berlaku.
Potensi penyimpangan yang perlu diuji
Secara umum, kegiatan pemasaran pariwisata dapat memiliki risiko berupa:
Pembayaran atas kegiatan yang tidak terlaksana sesuai kontrak.
Ketidaksesuaian volume pekerjaan dengan realisasi yang dilaporkan.
Bukti publikasi yang tidak memadai untuk mendukung pertanggungjawaban belanja.
Pembayaran ganda atas komponen pengeluaran yang sama.
Ketidaksesuaian antara hasil pekerjaan dan spesifikasi yang disepakati.
Hal-hal tersebut merupakan risiko yang perlu diuji, bukan tuduhan bahwa penyimpangan telah terjadi pada Dinas Kebudayaan dan Pariwisata Kabupaten OKI.
Selain itu, pagu Rp0 pada subkegiatan penguatan promosi melalui media tidak dengan sendirinya membuktikan adanya persoalan. Status anggaran dan pelaksanaannya perlu dikonfirmasi melalui dokumen yang berlaku.
KLASTER 2 — ANGGARAN PENGEMBANGAN KEBUDAYAAN DAN TRADISI BUDAYA RP400 JUTA PERLU DIVERIFIKASI
Selain pemasaran pariwisata, pengelolaan anggaran kebudayaan juga perlu mendapatkan perhatian.
Dalam DPA Kabupaten OKI TA 2026 tercantum dua subkegiatan berikut:
No. Kode Subkegiatan Uraian Kegiatan Target Pagu
1. 2.22.02.2.01.0001 Pelindungan, Pengembangan, Pemanfaatan Objek Pemajuan Kebudayaan 10 objek Rp200.000.000
2. 2.22.02.2.02.0001 Pelindungan, Pengembangan, Pemanfaatan Objek Pemajuan Tradisi Budaya 10 objek Rp200.000.000
Total pagu teridentifikasi: Rp400.000.000.
Sumber: DPA Kabupaten OKI TA 2026,
Apa yang perlu diperiksa?
Anggaran pelindungan dan pengembangan kebudayaan berkaitan dengan pelaksanaan program, objek yang menjadi sasaran, serta manfaat yang diterima masyarakat.
Karena itu, pemeriksaan perlu diarahkan pada sejumlah pertanyaan mendasar.
1. Apa saja objek kebudayaan yang menjadi sasaran?
Perlu diperoleh daftar sepuluh objek kebudayaan dan sepuluh objek tradisi budaya yang tercantum sebagai target.
Daftar tersebut kemudian dicocokkan dengan rencana kegiatan, lokasi, pelaksana, dokumentasi, serta laporan hasil pelaksanaan.
2. Apakah kegiatan benar-benar dilaksanakan?
Perlu diperiksa apakah kegiatan pelindungan, pengembangan, dan pemanfaatan telah dilakukan sesuai rencana.
Bukti yang dapat diperiksa antara lain dokumentasi, laporan kegiatan, daftar penerima manfaat, bukti pengeluaran, dan konfirmasi kepada komunitas atau pelaku budaya yang terlibat.
3. Apakah terdapat perbedaan keluaran antara kedua kegiatan?
Kedua subkegiatan memiliki nama yang hampir serupa, tetapi masing-masing mempunyai target sepuluh objek.
Kesamaan nomenklatur tidak otomatis menunjukkan adanya duplikasi anggaran. Pemeriksa perlu memastikan objek sasaran, bentuk kegiatan, keluaran, dan pembiayaan setiap subkegiatan memang dapat dibedakan.
Apabila ditemukan objek atau komponen pekerjaan yang sama dibiayai lebih dari satu kali, kondisi tersebut perlu ditelusuri melalui dokumen anggaran, kontrak, dan bukti transaksi.
4. Apakah anggaran memberikan manfaat nyata bagi masyarakat?
Pengawasan perlu melihat apakah kegiatan menghasilkan keluaran yang sesuai dengan tujuan pelestarian dan pengembangan kebudayaan.
Pemeriksaan dapat mencakup hasil kegiatan, keterlibatan pelaku budaya, keberlanjutan program, dan bukti pemanfaatan hasil oleh masyarakat.
Potensi penyimpangan yang perlu diantisipasi
Risiko yang dapat diuji dalam kegiatan semacam ini meliputi:
Laporan keluaran tidak sesuai dengan pelaksanaan sebenarnya.
Pengeluaran tidak didukung bukti yang memadai.
Ketidaksesuaian antara jumlah objek yang dilaporkan dengan hasil yang dapat diverifikasi.
Potensi pembiayaan ganda pada objek atau komponen kegiatan yang sama.
Ketidaksesuaian antara realisasi belanja dan manfaat yang dilaporkan.
Untuk memastikan apakah terdapat penyimpangan, seluruh indikator tersebut harus diuji berdasarkan bukti. Tidak tepat menyatakan adanya kerugian negara hanya berdasarkan nilai pagu atau kesamaan nama kegiatan.
YOVI MEITAHA DESAK KEJARI DAN TIPIDKOR POLRES OKI BERTINDAK PROFESIONAL
Koordinator Aksi Serikat Pemuda dan Masyarakat Sumatera Selatan, Yovi Meitaha, menempatkan transparansi dan akuntabilitas sebagai hal utama dalam pengelolaan anggaran publik.
Ia mendesak Kejaksaan Negeri Ogan Komering Ilir dan unit Tipidkor Polres Ogan Komering Ilir agar menelaah informasi mengenai kedua kelompok kegiatan tersebut serta melakukan penyelidikan apabila terdapat dasar awal yang memadai.
Menurut arah tuntutan pengawasan tersebut, setidaknya terdapat beberapa hal yang perlu menjadi perhatian aparat penegak hukum.
Pertama, menelusuri kesesuaian antara anggaran yang tercantum dalam DPA dengan pelaksanaan dan realisasi keuangan.
Kedua, memeriksa dokumen kontrak, bukti pembayaran, laporan pertanggungjawaban, dan bukti keluaran kegiatan sesuai mekanisme pelaksanaannya.
Ketiga, meminta keterangan pihak-pihak yang relevan apabila diperlukan, termasuk pelaksana kegiatan, penyedia jasa, dan penerima manfaat.
Keempat, berkoordinasi dengan aparat pengawasan intern pemerintah atau auditor berwenang apabila diperlukan untuk menguji kepatuhan administrasi, pelaksanaan pekerjaan, dan indikasi kerugian keuangan negara.
Kelima, menyampaikan perkembangan penanganan sesuai ketentuan dan kewenangan masing-masing lembaga, dengan tetap menghormati proses hukum.
Perlu ditegaskan bahwa permintaan penyelidikan merupakan tuntutan pengawasan masyarakat. Keputusan mengenai ada atau tidaknya dugaan tindak pidana harus didasarkan pada penilaian aparat berwenang terhadap informasi dan bukti yang diperoleh.
LANDASAN HUKUM DAN KAIDAH JURNALISTIK
Pemberitaan mengenai penggunaan anggaran publik harus mengutamakan akurasi, verifikasi, keberimbangan, serta pemisahan antara fakta dan dugaan.
1. Undang-Undang Nomor 40 Tahun 1999 tentang Pers
UU Pers menjadi landasan kebebasan pers sekaligus tanggung jawab jurnalistik.
Pasal 5 ayat (1) mengatur kewajiban pers untuk memberitakan peristiwa dan opini dengan menghormati norma agama, rasa kesusilaan masyarakat, serta asas praduga tak bersalah.
Dalam konteks pemberitaan ini, media perlu menghindari penyebutan seseorang atau instansi sebagai pelaku korupsi sebelum terdapat dasar pembuktian yang sah.
2. Kode Etik Jurnalistik
Pemberitaan perlu berpedoman pada prinsip-prinsip berikut:
Pasal 1: Wartawan bersikap independen, menghasilkan berita yang akurat, berimbang, dan tidak beritikad buruk.
Pasal 3: Wartawan menguji informasi, memberitakan secara berimbang, tidak mencampurkan fakta dan opini yang menghakimi, serta menerapkan asas praduga tak bersalah.
Pasal 10: Wartawan segera mencabut, meralat, dan memperbaiki berita yang keliru atau tidak akurat, disertai permintaan maaf apabila diperlukan.
3. Undang-Undang Nomor 31 Tahun 1999 jo. Undang-Undang Nomor 20 Tahun 2001 tentang Pemberantasan Tindak Pidana Korupsi
Peraturan ini menjadi salah satu landasan hukum pemberantasan tindak pidana korupsi. Penerapannya harus berdasarkan unsur tindak pidana yang relevan dan bukti yang sah, bukan semata-mata pada adanya anggaran bernilai besar.
4. Undang-Undang Nomor 14 Tahun 2008 tentang Keterbukaan Informasi Publik
Keterbukaan informasi merupakan salah satu instrumen untuk mendorong transparansi pengelolaan anggaran pemerintah, dengan tetap memperhatikan informasi yang dikecualikan menurut ketentuan peraturan perundang-undangan.
Catatan: Penerapan ketentuan hukum di atas harus disesuaikan dengan fakta, dokumen, dan tahapan penanganan perkara yang sebenarnya. Pencantuman undang-undang tidak berarti bahwa pelanggaran telah terbukti terjadi.
KLARIFIKASI DAN HAK JAWAB
Untuk memenuhi prinsip keberimbangan, Dinas Kebudayaan dan Pariwisata Kabupaten OKI perlu diberikan kesempatan menjelaskan:
Rincian pelaksanaan dan realisasi anggaran pemasaran pariwisata sebesar Rp500 juta.
Bentuk kegiatan dan hasil yang ditargetkan dari dua subkegiatan kebudayaan dengan total Rp400 juta.
Dokumen pendukung realisasi, termasuk laporan kegiatan dan bukti pertanggungjawaban.
Langkah pengawasan internal yang dilakukan untuk memastikan penggunaan anggaran sesuai ketentuan.
Sampai klarifikasi dan verifikasi dokumen diperoleh, belum ada dasar dalam data yang dibahas di sini untuk menyatakan bahwa Dinas Kebudayaan dan Pariwisata Kabupaten OKI telah melakukan tindak pidana korupsi.
Apabila tanggapan resmi diperoleh, substansinya perlu dimuat secara proporsional agar masyarakat mendapatkan informasi yang lengkap.
PENUTUP
Sorotan terhadap anggaran pemasaran pariwisata dan pengembangan kebudayaan Kabupaten OKI TA 2026 merupakan bagian dari pengawasan publik yang sah dan penting.
Dengan total pagu teridentifikasi Rp900 juta, kedua kelompok kegiatan tersebut layak ditelusuri dari sisi perencanaan, pelaksanaan, keluaran, dan pertanggungjawaban.
Yovi Meitaha, selaku Koordinator Aksi Serikat Pemuda dan Masyarakat Sumatera Selatan, mendesak Kejaksaan Negeri Ogan Komering Ilir dan unit Tipidkor Polres Ogan Komering Ilir untuk menindaklanjuti informasi yang relevan secara profesional, objektif, dan sesuai kewenangan.
Tujuan utama pengawasan ini adalah memastikan anggaran daerah digunakan sesuai peruntukan, memberikan manfaat kepada masyarakat, dan dapat dipertanggungjawabkan secara terbuka.
Catatan redaksi: Rilis ini disusun berdasarkan rincian DPA yang teridentifikasi. Rilis ini tidak menyatakan telah terjadi korupsi, kerugian negara, atau pelanggaran hukum. Kesimpulan demikian memerlukan verifikasi dokumen dan hasil pemeriksaan pihak berwenang.
(TIM REDAKSI KORAN SPM)