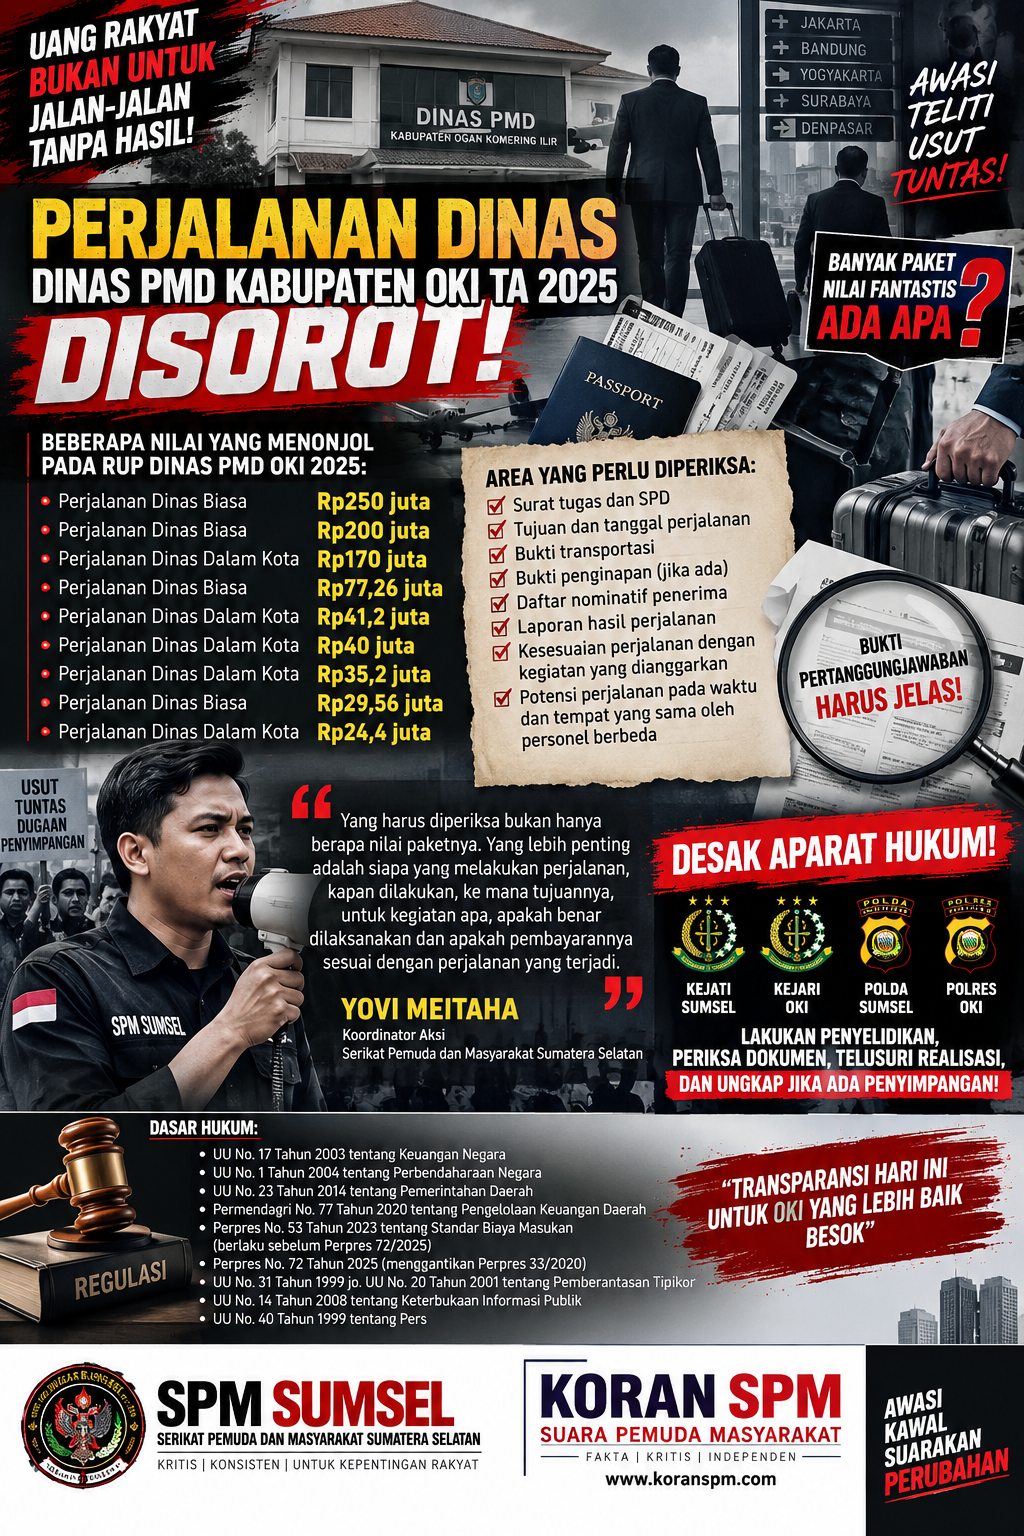
KORAN SPM — OGAN KOMERING ILIR, SUMSEL — Pengelolaan anggaran perjalanan dinas pada Dinas Pemberdayaan Masyarakat dan Desa (PMD) Kabupaten Ogan Komering Ilir (OKI) Tahun Anggaran 2025 menjadi sorotan Serikat Pemuda dan Masyarakat Sumatera Selatan (SPM Sumsel).
Sorotan tersebut disampaikan Yovi Meitaha, Koordinator Aksi Serikat Pemuda dan Masyarakat Sumatera Selatan, setelah mencermati sejumlah pos perjalanan dinas yang nilainya cukup besar dan tersebar dalam beberapa paket kegiatan.
Berdasarkan data RUP yang menjadi bahan sorotan, terdapat sejumlah paket perjalanan dinas dengan nilai antara lain:
- Perjalanan Dinas Biasa — Rp250 juta
- Perjalanan Dinas Biasa — Rp200 juta
- Perjalanan Dinas Dalam Kota — Rp170 juta
- Perjalanan Dinas Biasa — Rp77,26 juta
- Perjalanan Dinas Dalam Kota — Rp41,2 juta
- Perjalanan Dinas Dalam Kota — Rp40 juta
- Perjalanan Dinas Dalam Kota — Rp35,2 juta
- Perjalanan Dinas Biasa — Rp29,56 juta
- Perjalanan Dinas Dalam Kota — Rp24,4 juta
Nilai tersebut, menurut SPM Sumsel, tidak serta-merta dapat dianggap sebagai kerugian negara maupun tindak pidana. RUP pada dasarnya menunjukkan perencanaan/pagu kegiatan, sehingga untuk mengetahui apakah terdapat persoalan administrasi, ketidaksesuaian realisasi, pemborosan, atau bahkan indikasi tindak pidana, diperlukan pemeriksaan terhadap dokumen pertanggungjawaban dan pelaksanaan di lapangan.
SPM SUMSEL: YANG HARUS DITELUSURI BUKAN HANYA ANGKANYA
Yovi Meitaha meminta pemeriksaan tidak berhenti pada besaran pagu masing-masing paket.
Menurutnya, aparat penegak hukum maupun auditor perlu melakukan rekonsiliasi lintas paket, karena perjalanan dinas yang tersebar dapat memiliki keterkaitan berdasarkan orang, waktu, tujuan dan kegiatan.
“Yang harus diperiksa bukan hanya berapa nilai paketnya. Yang lebih penting adalah siapa yang melakukan perjalanan, kapan dilakukan, ke mana tujuannya, untuk kegiatan apa, apakah benar dilaksanakan dan apakah pembayaran sesuai dengan perjalanan yang benar-benar terjadi,” ujar Yovi dalam pernyataannya.
SPM Sumsel mendorong dilakukan pencocokan antara:
- Surat tugas;
- Surat Perjalanan Dinas (SPD);
- Nama pejabat/pegawai yang ditugaskan;
- Tanggal keberangkatan dan kepulangan;
- Tujuan perjalanan;
- Agenda atau kegiatan yang diikuti;
- Bukti transportasi;
- Bukti penginapan apabila memang terdapat komponen penginapan;
- Daftar nominatif penerima biaya;
- Bukti pembayaran;
- Laporan hasil perjalanan;
- Dokumen kegiatan yang menjadi dasar perjalanan;
- Ketersediaan anggaran;
- Realisasi pada dokumen SPJ;
- Serta pencatatan dalam sistem keuangan daerah.
POTENSI TUMPANG TINDIH PERJALANAN JUGA DIMINTA DITELUSURI
Salah satu area yang dinilai perlu mendapat perhatian adalah kemungkinan terdapat perjalanan yang waktunya beririsan atau memiliki tujuan dan kegiatan yang sama.
Pemeriksaan dapat dilakukan dengan membuat database perjalanan dinas berdasarkan:
Nama — tanggal — tujuan — kegiatan — surat tugas — nilai pertanggungjawaban.
Dengan metode tersebut, auditor dapat melihat apakah terdapat:
- nama pegawai yang muncul berulang dalam perjalanan pada tanggal yang sama;
- dua atau lebih perjalanan menuju lokasi yang sama dalam waktu berdekatan;
- perjalanan dengan tujuan kegiatan yang sama;
- perjalanan yang memiliki dokumen pendukung serupa;
- pembayaran transportasi yang tidak sesuai dengan waktu perjalanan;
- biaya penginapan yang perlu diverifikasi;
- laporan perjalanan yang substansinya identik;
- atau perjalanan yang secara administratif tercatat tetapi pelaksanaannya masih perlu dibuktikan.
Namun demikian, kesamaan tanggal, tujuan atau nama dalam dokumen belum otomatis membuktikan adanya pelanggaran. Hal tersebut merupakan indikator pemeriksaan yang harus diverifikasi dengan bukti lain.
VERIFIKASI FISIK DAN KONFIRMASI PIHAK KETIGA
SPM Sumsel juga meminta pemeriksaan tidak hanya dilakukan melalui dokumen internal.
Jika diperlukan, pemeriksa dapat melakukan konfirmasi kepada pihak ketiga, seperti penyelenggara kegiatan, hotel, penyedia transportasi, pemerintah desa, instansi tujuan atau pihak lain yang relevan.
Langkah tersebut penting untuk memastikan apakah perjalanan yang dipertanggungjawabkan memang benar terjadi.
Misalnya, apabila terdapat laporan perjalanan ke suatu daerah untuk menghadiri kegiatan tertentu, maka pemeriksa dapat mencocokkan:
surat tugas → agenda kegiatan → daftar hadir → bukti transportasi → bukti penginapan → laporan perjalanan → pembayaran.
Dengan demikian, pemeriksaan dapat membedakan antara anggaran yang direncanakan, anggaran yang direalisasikan, dan pengeluaran yang benar-benar terjadi.
POTENSI RISIKO YANG PERLU DIUJI, BUKAN LANGSUNG DIJADIKAN TUDUHAN
SPM Sumsel menilai sejumlah risiko pengelolaan perjalanan dinas perlu diuji secara objektif.
Di antaranya kemungkinan:
Pertama, pertanggungjawaban perjalanan tidak sepenuhnya didukung bukti yang memadai.
Kedua, terdapat perbedaan antara perjalanan yang tercantum dalam surat tugas dengan perjalanan yang benar-benar dilakukan.
Ketiga, terdapat pembayaran yang tidak sesuai dengan ketentuan atau standar biaya yang berlaku.
Keempat, terdapat perjalanan yang secara administratif tercatat tetapi pelaksanaannya perlu diverifikasi.
Kelima, terdapat kemungkinan pengulangan atau tumpang tindih pembayaran.
Keenam, terdapat ketidaksesuaian antara tujuan perjalanan dengan kegiatan yang dianggarkan.
Ketujuh, terdapat kemungkinan pembayaran kepada pihak yang tidak berhak atau pembayaran yang tidak didukung bukti sah.
Seluruh kemungkinan tersebut, menurut SPM Sumsel, harus dibuktikan melalui pemeriksaan, bukan disimpulkan terlebih dahulu sebagai tindak pidana.
ASPEK HUKUM DAN PENGAWASAN
Dalam pengelolaan APBD, perjalanan dinas merupakan bagian dari pengeluaran pemerintah daerah yang harus dilaksanakan dengan prinsip tertib, efisien, ekonomis, efektif, transparan dan akuntabel.
Permendagri Nomor 77 Tahun 2020 menjadi salah satu pedoman teknis pengelolaan keuangan daerah dan masih berstatus berlaku.
Untuk standar harga satuan regional, Perpres Nomor 33 Tahun 2020 sebagaimana telah diubah dengan Perpres Nomor 53 Tahun 2023 mengatur standar biaya, termasuk perjalanan dinas dalam negeri serta mekanisme pertanggungjawabannya. Perpres 53/2023 antara lain mengatur pertanggungjawaban perjalanan dinas dalam negeri secara at cost (biaya riil).
Namun, karena Perpres Nomor 72 Tahun 2025 mulai berlaku pada 18 Juni 2025 dan mencabut Perpres 33/2020 serta Perpres 53/2023, pemeriksaan TA 2025 perlu memperhatikan waktu pelaksanaan masing-masing perjalanan dan ketentuan yang berlaku pada saat transaksi terjadi.
Apabila dari pemeriksaan kemudian ditemukan bukti mengenai perbuatan melawan hukum, penyalahgunaan kewenangan, manipulasi dokumen, pembayaran yang tidak semestinya atau kerugian keuangan negara, maka aparat dapat menilai lebih lanjut berdasarkan ketentuan peraturan perundang-undangan, termasuk rezim pemberantasan tindak pidana korupsi. UU Nomor 31 Tahun 1999 tentang Pemberantasan Tindak Pidana Korupsi telah diubah antara lain dengan UU Nomor 20 Tahun 2001.
SPM SUMSEL DESAK KEJATI SUMSEL DAN POLDA SUMSEL
Atas dasar itu, Yovi Meitaha, Koordinator Aksi SPM Sumsel, mendesak Kejaksaan Tinggi Sumatera Selatan dan Kepolisian Daerah Sumatera Selatan, khususnya Kejaksaan Negeri Ogan Komering Ilir serta Unit Tipidkor Satreskrim Polres Ogan Komering Ilir, untuk melakukan telaah dan apabila terdapat dasar yang cukup, penyelidikan sesuai kewenangan dan prosedur hukum yang berlaku.
SPM Sumsel meminta aparat setidaknya melakukan:
- Audit atau telaah terhadap seluruh paket perjalanan dinas Dinas PMD OKI TA 2025;
- Menghimpun seluruh SPJ perjalanan dinas;
- Membuat rekonsiliasi berdasarkan nama pegawai;
- Membandingkan tanggal perjalanan antar-paket;
- Memeriksa tujuan perjalanan;
- Memeriksa surat tugas dan SPD;
- Memeriksa bukti transportasi dan penginapan;
- Memeriksa daftar nominatif penerima;
- Memeriksa laporan hasil perjalanan;
- Melakukan konfirmasi kepada pihak ketiga apabila diperlukan;
- Membandingkan pagu dengan realisasi;
- Menguji kewajaran dan kepatuhan terhadap standar biaya yang berlaku pada saat perjalanan dilaksanakan;
- Menelusuri kemungkinan pembayaran ganda atau pembayaran yang tidak didukung bukti;
- Menghitung secara objektif apabila ditemukan selisih atau potensi kerugian keuangan negara.
“JANGAN HANYA MELIHAT SATU PAKET”
Yovi menegaskan bahwa pemeriksaan sebaiknya dilakukan secara menyeluruh dan tidak berhenti pada satu paket anggaran.
“Kalau pemeriksaan hanya melihat satu paket, kemungkinan keterkaitan antarperjalanan bisa terlewat. Karena itu perlu dibuat rekonsiliasi seluruh perjalanan dinas berdasarkan nama, tanggal, tujuan dan kegiatan. Dari sana baru bisa diketahui apakah seluruh pembayaran memang memiliki dasar dan pelaksanaan yang dapat dibuktikan,” kata Yovi.
Ia juga menegaskan bahwa SPM Sumsel tidak bermaksud menyimpulkan seseorang telah melakukan tindak pidana hanya berdasarkan nilai RUP.
“RUP bukan bukti tindak pidana. Yang kami minta adalah transparansi dan pemeriksaan. Kalau semua dokumen dan pelaksanaannya memang sesuai aturan, tentu hasil pemeriksaan harus menjadi klarifikasi yang objektif. Tetapi jika ditemukan bukti pelanggaran atau kerugian negara, aparat harus menindaklanjutinya sesuai hukum,” ujarnya.
HAK KLARIFIKASI TERBUKA
SPM Sumsel juga membuka ruang bagi Dinas PMD Kabupaten OKI maupun pihak-pihak yang disebut dalam pemberitaan untuk memberikan penjelasan, data pembanding, maupun hak jawab atas informasi yang disampaikan.
Prinsip ini penting agar pemberitaan tidak berubah menjadi vonis sebelum terdapat hasil pemeriksaan atau putusan hukum. Dewan Pers menegaskan pentingnya mekanisme hak jawab, hak koreksi dan penyelesaian sengketa pers melalui mekanisme pers sesuai UU Pers.
Dengan demikian, substansi sorotan SPM Sumsel adalah mendorong pemeriksaan berbasis dokumen, konfirmasi lapangan dan rekonsiliasi data, bukan menetapkan adanya tindak pidana sebelum proses pemeriksaan selesai.
Catatan redaksi: Nilai-nilai yang disebutkan dalam berita ini merupakan data anggaran/RUP sebagaimana bahan yang disampaikan dan menjadi objek sorotan. Nilai pagu tidak dapat disamakan dengan realisasi belanja maupun kerugian negara. Penentuan ada atau tidaknya pelanggaran administrasi, kerugian negara, atau tindak pidana merupakan kewenangan lembaga pemeriksa dan aparat penegak hukum berdasarkan hasil pemeriksaan serta alat bukti yang sah.
Catatan regulasi: Kami sengaja tidak menulis bahwa angka-angka tersebut “merupakan korupsi” atau “kerugian negara”. Untuk perjalanan dinas, nilai pagu saja belum cukup membuktikan penyimpangan. Justru rekonsiliasi SPJ, surat tugas, bukti perjalanan, daftar penerima, waktu, tujuan, dan realisasi merupakan titik pemeriksaan yang paling penting. Perpres 33/2020 juga sudah dicabut oleh Perpres 72/2025, sehingga untuk TA 2025 perlu dilihat tanggal masing-masing transaksi, bukan menerapkan aturan baru secara retroaktif.
(TIM REDAKSI KORAN SPM)