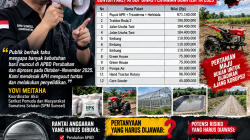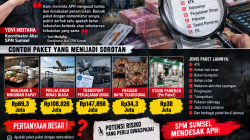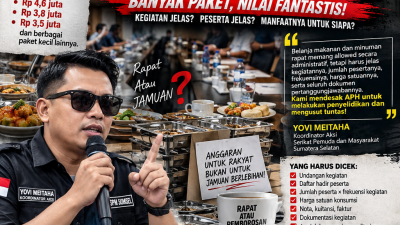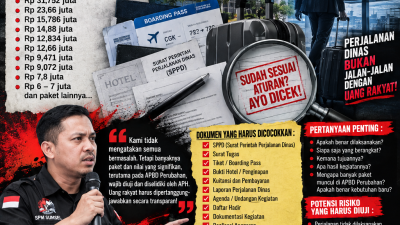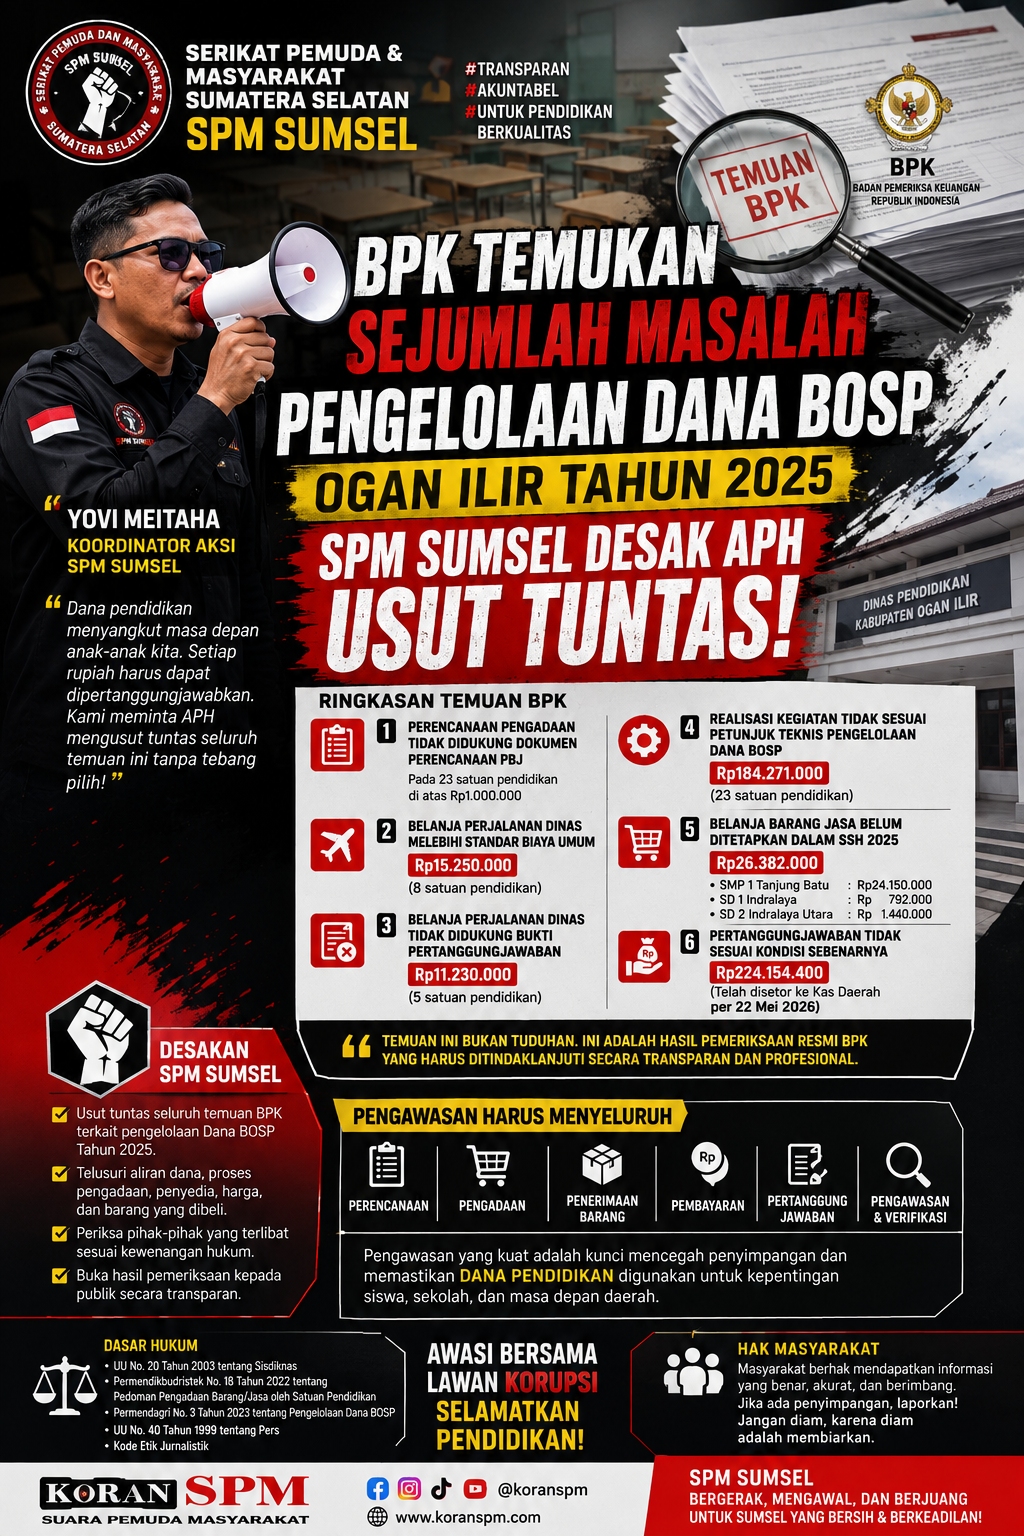
KORAN SPM — OGAN ILIR, SUMSEL — Pengelolaan Dana Bantuan Operasional Satuan Pendidikan (BOSP) di Kabupaten Ogan Ilir Tahun Anggaran 2025 menjadi sorotan setelah dokumen hasil pemeriksaan Badan Pemeriksa Keuangan (BPK) Perwakilan Provinsi Sumatera Selatan mengungkap sejumlah permasalahan dalam perencanaan, realisasi, dan pertanggungjawaban belanja pada satuan pendidikan.
Berdasarkan dokumen pemeriksaan BPK yang diperlihatkan kepada redaksi, Pemerintah Kabupaten Ogan Ilir pada 2025 menganggarkan Belanja Barang dan Jasa yang bersumber dari Dana BOSP sebesar Rp35.876.566.975, dengan realisasi Rp35.668.464.457 atau sekitar 99,42 persen.
Pemeriksaan secara uji petik dilakukan terhadap 23 satuan pendidikan, terdiri dari 5 SD dan 18 SMP, dan BPK mencatat sejumlah permasalahan yang perlu mendapat perhatian serta tindak lanjut dari pemerintah daerah dan aparat pengawasan.
Salah satu sorotan utama berkaitan dengan perencanaan pengadaan barang/jasa yang belum didukung dokumen perencanaan sebagaimana ketentuan.
Dalam dokumen BPK disebutkan bahwa transaksi pengadaan barang/jasa dengan nilai di atas Rp1 juta pada 23 satuan pendidikan yang diperiksa tidak didukung dokumen perencanaan PBJ yang memuat informasi antara lain jumlah barang/jasa, spesifikasi atau ruang lingkup, waktu dan lokasi serah terima, alokasi anggaran, serta persyaratan penyedia.
BPK juga mencatat bahwa dokumen yang digunakan sekolah dalam transaksi melalui SIPLah maupun pembelian langsung di toko pada nilai di atas Rp1 juta pada dasarnya hanya berupa RKAS yang berisi uraian pembelian, perincian perhitungan, jumlah dan triwulan.
Temuan tersebut menjadi penting karena Permendikbudristek Nomor 18 Tahun 2022 mengatur pedoman pengadaan barang/jasa oleh satuan pendidikan, termasuk aspek persiapan dan dokumen perencanaan pengadaan.
Pertanggungjawaban Belanja Menjadi Sorotan
Persoalan lainnya menyangkut pertanggungjawaban belanja.
Dalam dokumen BPK disebutkan adanya hasil permintaan keterangan kepada kepala sekolah dan bendahara pengeluaran BOSP yang menunjukkan bahwa terdapat bukti pertanggungjawaban pada nota yang nilainya lebih besar daripada nilai belanja sebenarnya.
Keterangan yang tercantum dalam dokumen pemeriksaan menyebutkan bahwa pertanggungjawaban dibuat dengan menyesuaikan nilai yang terdapat dalam RKAS.
Apabila kondisi tersebut benar-benar terjadi sebagaimana hasil pemeriksaan BPK, persoalannya bukan sekadar administratif. Kondisi tersebut perlu ditelusuri lebih jauh untuk memastikan nilai transaksi sebenarnya, barang/jasa yang diterima, pihak penyedia, bukti pembayaran, serta aliran dana yang dibayarkan.
Namun demikian, fakta tersebut belum dengan sendirinya membuktikan adanya tindak pidana korupsi. Penentuan ada atau tidaknya unsur pidana merupakan kewenangan aparat penegak hukum setelah dilakukan penyelidikan dan penyidikan berdasarkan alat bukti yang sah.
Perjalanan Dinas Melebihi Standar dan Tidak Didukung Bukti
Dokumen pemeriksaan juga mencatat adanya:
- Belanja Dana BOSP berupa perjalanan dinas yang melebihi standar biaya umum sebesar Rp15.250.000 pada delapan satuan pendidikan.
- Belanja perjalanan dinas yang tidak didukung bukti pertanggungjawaban sebesar Rp11.230.000 pada lima satuan pendidikan.
- Realisasi kegiatan yang menggunakan Dana BOSP tidak sesuai Petunjuk Teknis Pengelolaan Dana BOSP sebesar Rp184.271.000 pada 23 satuan pendidikan.
BPK menguraikan bahwa ketidaksesuaian realisasi tersebut antara lain berkaitan dengan pembayaran kegiatan keagamaan di luar kegiatan ekstrakurikuler, makan dan minum rutin tanpa dihadiri pihak di luar satuan pendidikan, kegiatan yang bukan program prioritas sekolah, serta pembayaran honor yang tidak diatur dalam juknis.
Dokumen tersebut juga mencatat bahwa sampai 22 Mei 2026, satuan pendidikan terkait telah melakukan penyetoran ke kas daerah sebesar Rp224.154.400, dan disebut telah ditindaklanjuti secara keseluruhan dengan penyetoran tersebut.
Hal ini penting dicatat secara berimbang: pengembalian atau penyetoran uang ke kas daerah merupakan bagian dari tindak lanjut finansial, tetapi tidak otomatis menghapus kebutuhan pemeriksaan apabila kemudian ditemukan indikasi kesengajaan, manipulasi dokumen, atau perbuatan lain yang memenuhi unsur pelanggaran hukum.
BOSP Rp26,382 Juta Belum Memiliki Dasar Harga dalam SSH
Sorotan berikutnya terkait penggunaan tarif harga.
BPK mencatat adanya realisasi belanja pada tiga satuan pendidikan berupa pembelian kusen, tinta refill spidol, dan pavingblok/konblok yang belum ditetapkan dalam Standar Satuan Harga (SSH) Pemerintah Kabupaten Ogan Ilir TA 2025.
Dalam tabel pemeriksaan BPK, nilainya tercatat:
- SMP 1 Tanjung Batu: Rp24.150.000
- SD 1 Indralaya: Rp792.000
- SD 2 Indralaya Utara: Rp1.440.000
Dengan total Rp26.382.000.
Menurut keterangan yang tercantum dalam dokumen, sekolah menggunakan harga pasar hasil survei karena sejumlah barang belum tersedia dalam SSH Kabupaten Ogan Ilir. Dokumen juga menyebut aplikasi RKAS belum terintegrasi dengan SIPD karena keterbatasan sumber daya manusia dan masih terdapat item yang akan dibeli menggunakan Dana BOSP tetapi belum terdapat pada SSH.
Kondisi ini perlu dikaji dari sisi tata kelola karena standar harga berfungsi sebagai salah satu instrumen pengendalian kewajaran belanja pemerintah.
Lebih Serius: Pertanggungjawaban Tidak Sesuai Kondisi Sebenarnya
BPK juga mencatat bahwa hasil pemeriksaan uji petik atas pertanggungjawaban Belanja Barang dan Jasa Dana BOSP menemukan pertanggungjawaban yang tidak sesuai ketentuan sebesar Rp224.154.400.
Salah satu rinciannya adalah belanja Dana BOSP yang tidak sesuai kondisi sebenarnya berupa pembelian Bahan Habis Pakai (BHP) sebesar Rp13.423.400 pada 12 satuan pendidikan.
Dokumen BPK menyebutkan adanya keterangan lebih lanjut dari kepala sekolah dan bendahara bahwa nilai pada bukti pertanggungjawaban/nota lebih besar dibandingkan nilai belanja sebenarnya.
Bagian ini menjadi salah satu titik yang menurut SPM SUMSEL perlu mendapat perhatian serius aparat penegak hukum.
SPM Sumsel: Jangan Berhenti pada Pengembalian Uang
Koordinator Aksi SPM SUMSEL, Yovi Meitaha, menilai temuan pemeriksaan tersebut harus menjadi momentum untuk memperkuat pengawasan terhadap pengelolaan Dana BOSP di Kabupaten Ogan Ilir.
Menurut Yovi, publik berhak mengetahui apakah seluruh persoalan tersebut semata-mata disebabkan kelemahan administrasi dan pemahaman terhadap regulasi, atau terdapat perbuatan yang dilakukan dengan sengaja untuk memperoleh keuntungan tertentu.
“Kami meminta aparat penegak hukum tidak berhenti hanya pada persoalan pengembalian uang ke kas daerah. Yang harus ditelusuri adalah bagaimana proses belanja terjadi, siapa yang membuat dan menyetujui dokumen, bagaimana harga ditentukan, siapa penyedianya, apakah barang benar-benar diterima sesuai nilai yang dipertanggungjawabkan, dan apakah terdapat pihak lain yang memperoleh keuntungan.”
Yovi menegaskan, permintaan tersebut bukan tuduhan bahwa seluruh kepala sekolah, bendahara atau pihak tertentu telah melakukan korupsi.
“SPM Sumsel meminta usut tuntas berdasarkan bukti, bukan menghakimi. Kalau hasil pemeriksaan hukum nantinya menyatakan hanya terjadi kesalahan administrasi, sampaikan secara terbuka. Tetapi kalau ditemukan unsur kesengajaan dan memenuhi unsur tindak pidana, tentu harus diproses sesuai hukum,” ujarnya.
Potensi Risiko Korupsi yang Perlu Didalami
Dari sudut pandang pengawasan, sejumlah kondisi yang ditemukan BPK tersebut dapat menjadi indikator risiko yang layak ditelusuri lebih lanjut, antara lain:
Pertama, risiko mark-up atau penggelembungan nilai pertanggungjawaban.
Keterangan mengenai nilai nota yang lebih besar dibandingkan belanja sebenarnya perlu diuji dengan membandingkan nota, faktur, rekening pembayaran, bukti transfer, harga pasar, serta barang yang benar-benar diterima sekolah.
Kedua, risiko pertanggungjawaban tidak menggambarkan transaksi sebenarnya.
Jika nilai yang dilaporkan berbeda dari nilai transaksi aktual, aparat perlu memastikan apakah perbedaan tersebut terjadi karena kesalahan administrasi, kesalahan pencatatan, atau terdapat kesengajaan untuk menciptakan selisih dana.
Ketiga, risiko pengadaan yang tidak transparan.
Tidak adanya dokumen perencanaan PBJ yang memadai untuk transaksi tertentu dapat menyulitkan pengawasan terhadap proses pemilihan barang, spesifikasi, kewajaran harga dan penyedia.
Keempat, risiko pembayaran atas kegiatan yang tidak sesuai juknis.
Belanja yang tidak sesuai peruntukan harus ditelusuri untuk memastikan siapa yang mengusulkan, menyetujui, melaksanakan dan menerima manfaat dari pembayaran tersebut.
Kelima, risiko lemahnya pengendalian internal.
Permasalahan yang muncul pada banyak satuan pendidikan menunjukkan perlunya evaluasi terhadap mekanisme pembinaan, verifikasi RKAS, pemeriksaan laporan, serta pengawasan Dinas Pendidikan terhadap penggunaan BOSP.
Namun sekali lagi, seluruh indikator tersebut merupakan risiko atau titik yang perlu diperiksa, bukan bukti bahwa telah terjadi tindak pidana korupsi.
Pengawasan Jangan Hanya Berhenti di Sekolah
SPM SUMSEL juga meminta agar pengawasan dilakukan secara menyeluruh, bukan hanya terhadap kepala sekolah dan bendahara.
Dinas Pendidikan, Inspektorat, BPKAD serta pihak terkait perlu mengevaluasi sistem pengendalian sejak tahap:
perencanaan → penyusunan RKAS → pengadaan → penerimaan barang → pembayaran → pencatatan → pertanggungjawaban → verifikasi → pelaporan → tindak lanjut pemeriksaan.
Permendagri Nomor 3 Tahun 2023 mengatur pengelolaan Dana BOSP pada pemerintah daerah dan masih tercatat berstatus berlaku dalam basis data peraturan BPK.
Karena itu, menurut SPM SUMSEL, pengawasan harus memastikan penggunaan BOSP dilakukan secara tertib, transparan, akuntabel, efektif dan sesuai ketentuan.
Desakan kepada APH
SPM SUMSEL mendesak Kejaksaan Negeri Ogan Ilir, Kejaksaan Tinggi Sumatera Selatan, Kepolisian dan/atau aparat penegak hukum yang berwenang untuk melakukan telaah dan pemeriksaan sesuai kewenangannya terhadap temuan tersebut.
Setidaknya terdapat sejumlah hal yang menurut SPM SUMSEL perlu diverifikasi:
- Berapa nilai transaksi sebenarnya dibandingkan nilai yang dipertanggungjawabkan.
- Siapa penyedia barang/jasa pada transaksi yang dipersoalkan.
- Apakah barang yang dibeli benar-benar tersedia dan diterima sekolah.
- Apakah spesifikasi dan jumlah barang sesuai dokumen pertanggungjawaban.
- Apakah harga pembelian wajar dibandingkan harga pasar.
- Apakah terdapat perbedaan antara harga pada nota dengan pembayaran sebenarnya.
- Apakah terdapat transaksi yang dilakukan kepada penyedia yang memiliki hubungan tertentu dengan pihak sekolah.
- Apakah terdapat pembayaran yang tidak pernah terjadi tetapi dibuatkan dokumen pertanggungjawabannya.
- Apakah perjalanan dinas benar-benar dilaksanakan dan didukung bukti yang sah.
- Siapa pihak yang menyetujui dan memverifikasi setiap pertanggungjawaban.
- Apakah kelemahan tersebut bersifat administratif atau terdapat unsur kesengajaan.
- Apakah terdapat kerugian keuangan negara/daerah setelah dilakukan perhitungan yang berwenang.
Bukan Menghakimi, tetapi Meminta Transparansi
Dari perspektif jurnalistik, temuan BPK harus ditempatkan sebagai hasil pemeriksaan lembaga negara, bukan langsung sebagai vonis pidana terhadap individu.
Pers nasional memiliki fungsi sebagai media informasi dan kontrol sosial, sementara UU Nomor 40 Tahun 1999 tentang Pers juga menempatkan pers dalam fungsi pengawasan, kritik, koreksi dan saran terhadap hal-hal yang berkaitan dengan kepentingan umum.
Karena itu, pemberitaan mengenai persoalan BOSP ini perlu tetap memberikan ruang konfirmasi kepada Pemerintah Kabupaten Ogan Ilir, Dinas Pendidikan, Inspektorat, sekolah-sekolah terkait maupun pihak lain yang disebut dalam dokumen pemeriksaan.
Prinsip keberimbangan dan verifikasi penting agar pemberitaan tidak berubah menjadi tuduhan tanpa dasar. Pedoman perilaku dan standar pers profesional Dewan Pers juga menekankan kepatuhan terhadap UU Pers dan Kode Etik Jurnalistik serta pentingnya informasi yang tepat, akurat dan benar.
SPM Sumsel: Publik Berhak Mendapat Jawaban
Yovi Meitaha kembali menegaskan bahwa persoalan BOSP bukan semata persoalan angka.
“Dana pendidikan menyangkut kepentingan anak-anak sekolah dan masyarakat. Karena itu setiap rupiah harus dapat dipertanggungjawabkan. Kami meminta pemerintah daerah membuka tindak lanjut temuan BPK secara transparan dan aparat penegak hukum melakukan pemeriksaan apabila terdapat indikasi yang mengarah kepada tindak pidana,” tegasnya.
SPM SUMSEL juga meminta agar hasil pemeriksaan lanjutan nantinya disampaikan secara terbuka kepada masyarakat, termasuk apabila terdapat pengembalian dana, perbaikan administrasi, sanksi administratif, maupun proses hukum.
Dengan demikian, sorotan terhadap pengelolaan BOSP Ogan Ilir TA 2025 tidak dimaksudkan untuk menyimpulkan bahwa telah terjadi korupsi sebelum adanya proses hukum. Sorotan ini merupakan bentuk kontrol publik atas penggunaan uang negara dan dorongan agar setiap temuan BPK ditindaklanjuti secara transparan, objektif dan sesuai ketentuan hukum.
Catatan Redaksi
Materi angka dan uraian temuan dalam berita ini bersumber dari dokumen hasil pemeriksaan BPK Perwakilan Provinsi Sumatera Selatan yang ditampilkan dalam dokumen/foto yang diberikan kepada redaksi, khususnya bagian pemeriksaan Dana BOSP pada 23 satuan pendidikan. Redaksi tidak menyimpulkan adanya tindak pidana sebelum terdapat hasil penyelidikan/penyidikan dan keputusan lembaga yang berwenang.
Pihak-pihak yang disebut atau berkepentingan atas temuan tersebut tetap memiliki hak untuk memberikan klarifikasi, hak jawab dan hak koreksi sesuai ketentuan pers. Dewan Pers juga menegaskan mekanisme hak jawab/koreksi dalam penyelesaian pengaduan karya jurnalistik.
Sumber regulasi: UU Nomor 40 Tahun 1999 tentang Pers; Kode Etik Jurnalistik; Peraturan Dewan Pers Nomor 03/Peraturan-DP/IV/2024; Permendagri Nomor 3 Tahun 2023; serta ketentuan pengadaan barang/jasa satuan pendidikan yang relevan.
(TIM/KORAN SPM)