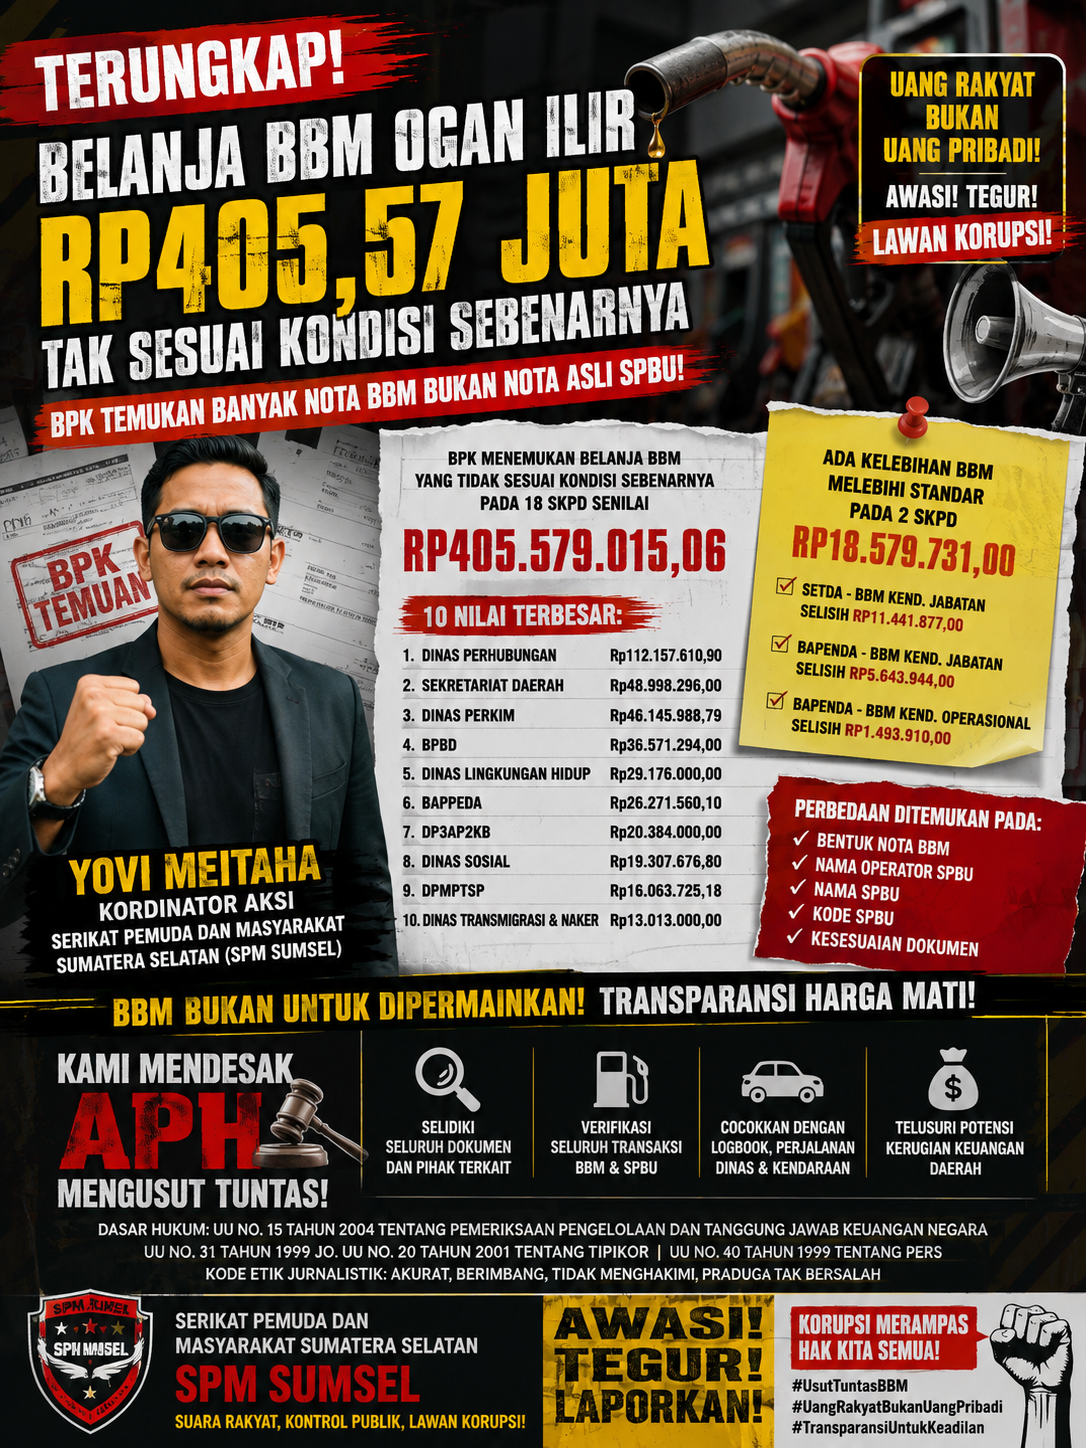
KORAN SPM — OGAN ILIR, SUMATERA SELATAN — Pengelolaan belanja Bahan Bakar Minyak (BBM) pada sejumlah Satuan Kerja Perangkat Daerah (SKPD) di Kabupaten Ogan Ilir menjadi sorotan serius setelah dokumen pemeriksaan yang ditampilkan menunjukkan adanya belanja BBM yang dinilai tidak sesuai dengan kondisi sebenarnya dengan nilai mencapai Rp405.579.015,06 pada 18 SKPD.
Temuan tersebut menjadi perhatian publik karena dalam dokumen pemeriksaan disebutkan adanya perbedaan antara bukti pertanggungjawaban BBM dengan kondisi dokumen yang diperoleh melalui pemeriksaan dan konfirmasi kepada sejumlah SPBU.
Koordinator Aksi Serikat Pemuda dan Masyarakat Sumatera Selatan (SPM Sumsel), Yovi Meitaha, mendesak aparat penegak hukum (APH) tidak berhenti pada persoalan administratif, tetapi melakukan penelusuran secara menyeluruh apabila dari hasil pemeriksaan lanjutan ditemukan indikasi perbuatan melawan hukum yang menimbulkan kerugian keuangan daerah.
“Kami mendesak APH melakukan penyelidikan secara profesional dan transparan. Jangan langsung menyimpulkan siapa yang bersalah. Yang harus dilakukan adalah membuka seluruh aliran pertanggungjawaban BBM, memeriksa dokumen, kendaraan, SPBU, pejabat terkait, serta pihak yang menerima dan menggunakan anggaran,” ujar Yovi Meitaha.
Rp405,57 Juta Tercatat dalam 18 SKPD
Berdasarkan tabel dalam dokumen yang ditampilkan, nilai belanja BBM yang dinyatakan tidak sesuai kondisi sebenarnya tersebar pada 18 SKPD.
Beberapa nilai terbesar antara lain:
- Dinas Perhubungan: Rp112.157.610,90
- Sekretariat Daerah: Rp48.998.296,00
- Dinas Perkim: Rp46.145.988,79
- Badan Penanggulangan Bencana Daerah: Rp36.571.294,00
- Dinas Lingkungan Hidup: Rp29.176.000,00
- Badan Perencanaan dan Pembangunan Daerah: Rp26.271.560,10
- Dinas Pemberdayaan Perempuan dan Perlindungan Anak serta Pengendalian Penduduk dan Keluarga Berencana: Rp20.384.000,00
- Dinas Sosial: Rp19.307.676,80
- Dinas Penanaman Modal dan PTSP: Rp16.063.725,18
- Dinas Transmigrasi dan Tenaga Kerja: Rp13.013.000,00
Total keseluruhan sebagaimana tercantum dalam tabel adalah Rp405.579.015,06.
Angka tersebut perlu dibaca secara hati-hati. Temuan pemeriksaan mengenai bukti pertanggungjawaban yang tidak sesuai kondisi sebenarnya belum dengan sendirinya membuktikan telah terjadi tindak pidana korupsi. Status pidana seseorang maupun ada tidaknya unsur korupsi tetap harus dibuktikan melalui proses pemeriksaan dan penegakan hukum.
Lebih Serius: Dokumen Menyebut Nota BBM Bukan Nota Asli
Dalam dokumen yang ditampilkan, hasil pemeriksaan secara uji petik dan konfirmasi kepada tujuh SPBU di wilayah Ogan Ilir dan Palembang disebut menemukan perbedaan pada bukti nota BBM.
Perbedaan tersebut antara lain menyangkut:
- bentuk nota BBM;
- nama operator SPBU;
- penulisan nama SPBU;
- kode SPBU; dan
- kesesuaian nota dengan dokumen pertanggungjawaban.
Dokumen tersebut juga menyebut adanya hasil wawancara dengan sejumlah pihak pemegang kendaraan yang mengakui bahwa nota BBM yang dipertanggungjawabkan bukan merupakan nota asli dari SPBU.
Apabila seluruh keterangan tersebut benar dan dapat dibuktikan melalui pemeriksaan lanjutan, persoalan tersebut menjadi lebih serius daripada sekadar kesalahan administrasi karena menyangkut keabsahan bukti pertanggungjawaban penggunaan uang daerah.
Karena itu, menurut Yovi, diperlukan pemeriksaan silang antara dokumen pembayaran, nota BBM, catatan transaksi SPBU, kendaraan yang menggunakan BBM, perjalanan dinas, logbook kendaraan, serta pihak yang mengajukan dan menyetujui pertanggungjawaban.
Ada Juga Kelebihan BBM Rp18,57 Juta pada Dua SKPD
Selain persoalan nota BBM yang tidak sesuai kondisi sebenarnya, dokumen yang ditampilkan juga memuat temuan mengenai pemberian BBM kendaraan jabatan dan kendaraan operasional yang melebihi standar biaya umum.
Dokumen menyebut Sekretariat Daerah dan Bapenda merealisasikan belanja BBM yang melebihi standar yang ditetapkan dalam Peraturan Bupati Ogan Ilir Nomor 14 Tahun 2025 tentang Standar Biaya Umum. Peraturan tersebut tercatat sebagai peraturan yang berlaku pada JDIH Kabupaten Ogan Ilir.
Rinciannya:
Sekretariat Daerah – BBM Kendaraan Jabatan:
Pembayaran Rp152.179.377,00, seharusnya Rp140.737.500,00, sehingga selisih Rp11.441.877,00.
Bapenda – BBM Kendaraan Jabatan:
Pembayaran Rp75.643.944,00, seharusnya Rp70.000.000,00, sehingga selisih Rp5.643.944,00.
Bapenda – BBM Kendaraan Operasional:
Pembayaran Rp35.073.910,00, seharusnya Rp33.580.000,00, sehingga selisih Rp1.493.910,00.
Total selisih yang tercantum dalam tabel tersebut mencapai Rp18.579.731,00.
Dengan demikian, terdapat dua aspek berbeda yang perlu dipisahkan dalam pemberitaan dan pemeriksaan, yakni persoalan kelebihan pembayaran berdasarkan standar biaya dan persoalan ketidaksesuaian bukti pertanggungjawaban BBM.
Potensi Risiko Hukum Harus Diuji, Bukan Disimpulkan
Yovi menilai aparat penegak hukum perlu menguji apakah persoalan tersebut hanya berupa kesalahan administratif, kelebihan pembayaran yang wajib dikembalikan, atau terdapat rangkaian perbuatan yang memenuhi unsur pelanggaran hukum yang lebih serius.
Menurutnya, pemeriksaan perlu diarahkan untuk menjawab sejumlah pertanyaan penting:
- Siapa yang mengajukan pertanggungjawaban BBM?
- Siapa yang memverifikasi dan menyetujui pembayaran?
- Apakah kendaraan benar-benar menggunakan BBM sesuai jumlah yang dipertanggungjawabkan?
- Apakah seluruh nota benar-benar diterbitkan oleh SPBU yang bersangkutan?
- Apakah terdapat transaksi yang tidak pernah terjadi?
- Apakah terdapat penggunaan nota untuk transaksi kendaraan lain?
- Bagaimana hubungan antara nota, logbook kendaraan dan surat perjalanan dinas?
- Apakah terdapat kelebihan pembayaran yang telah dikembalikan ke kas daerah?
- Siapa pihak yang menerima manfaat apabila ditemukan pembayaran yang tidak didukung transaksi sebenarnya?
- Apakah terdapat pola yang sama pada SKPD lainnya?
Pertanyaan-pertanyaan tersebut penting karena keberadaan selisih atau dokumen yang tidak sesuai belum otomatis berarti korupsi. Unsur pidana harus dibuktikan melalui penyelidikan dan penyidikan berdasarkan alat bukti yang sah.
UU Nomor 15 Tahun 2004 menegaskan bahwa pengelolaan keuangan negara harus dilakukan secara tertib, taat peraturan, efisien, ekonomis, efektif, transparan dan bertanggung jawab, serta mengatur kewenangan pemeriksaan BPK atas pengelolaan dan tanggung jawab keuangan negara.
Sementara itu, UU Nomor 31 Tahun 1999 tentang Pemberantasan Tindak Pidana Korupsi sebagaimana diubah dengan UU Nomor 20 Tahun 2001 menjadi salah satu kerangka hukum penting apabila hasil penyelidikan nantinya menemukan unsur tindak pidana korupsi. Namun, penerapan pasal pidana harus berdasarkan fakta dan unsur hukum yang benar-benar terpenuhi, bukan semata-mata berdasarkan adanya temuan administrasi.
SPM Sumsel Dorong Audit dan Pemeriksaan Menyeluruh
SPM Sumsel meminta Inspektorat, BPKP maupun APH sesuai kewenangannya melakukan pendalaman dengan menggunakan pendekatan audit trail.
Menurut Yovi, pemeriksaan tidak cukup hanya melihat kuitansi atau nota, tetapi harus mencocokkan seluruh rangkaian transaksi dari awal sampai akhir.
“Kalau ada nota yang dipersoalkan, jangan hanya memeriksa kertasnya. Cocokkan dengan data SPBU, tanggal transaksi, nomor kendaraan, jumlah liter, harga BBM, logbook kendaraan, surat tugas, perjalanan dinas dan pihak yang melakukan pembayaran. Dari sana baru bisa diketahui apakah masalahnya administratif atau ada indikasi perbuatan pidana,” tegasnya.
Yovi juga meminta agar apabila memang terdapat kelebihan pembayaran yang telah dinyatakan harus dikembalikan, proses penyetoran ke kas daerah dapat diverifikasi dan diumumkan secara transparan sesuai mekanisme yang berlaku.
Pengawasan Internal Jangan Berhenti pada Temuan
Kasus tersebut juga menjadi momentum untuk mengevaluasi sistem pengawasan internal pemerintah daerah.
Pengawasan BBM idealnya tidak hanya bertumpu pada bukti nota, tetapi mencakup:
1. Pengendalian kendaraan
Setiap kendaraan dinas memiliki identitas, logbook, kilometer awal-akhir dan catatan penggunaan BBM.
2. Verifikasi SPBU
Transaksi yang dipertanggungjawabkan dapat diuji melalui konfirmasi kepada SPBU penerbit.
3. Pencocokan perjalanan
Penggunaan BBM harus rasional dengan jarak perjalanan, tujuan dinas dan jenis kendaraan.
4. Pengendalian dokumen
Nota, kuitansi, surat tugas dan dokumen pembayaran harus memiliki keterkaitan yang dapat diverifikasi.
5. Pengawasan berjenjang
Pejabat pelaksana teknis kegiatan, bendahara, pejabat penatausahaan dan pihak yang memberikan persetujuan pembayaran harus menjalankan fungsi kontrol sesuai kewenangannya.
6. Tindak lanjut temuan
Setiap kelebihan pembayaran harus ditindaklanjuti sesuai ketentuan dan status pengembaliannya harus dapat diverifikasi.
Kritik Publik Tetap Harus Berbasis Data
SPM Sumsel menegaskan bahwa desakan penyelidikan bukan berarti menetapkan seseorang sebagai pelaku tindak pidana.
Yovi mengatakan pihaknya menghormati asas praduga tak bersalah dan meminta seluruh proses dilakukan berdasarkan bukti.
“Kami tidak menuduh individu tertentu melakukan korupsi. Kami meminta APH memeriksa fakta-fakta yang sudah muncul dalam dokumen pemeriksaan. Kalau tidak ada unsur pidana, sampaikan secara terbuka. Tetapi kalau ditemukan bukti tindak pidana, proses sesuai hukum,” kata Yovi.
Sikap tersebut penting agar kritik terhadap pengelolaan anggaran tetap berada dalam koridor jurnalistik dan hukum.
UU Nomor 40 Tahun 1999 tentang Pers mengatur kewajiban pers untuk menghormati asas praduga tak bersalah, melayani hak jawab dan hak koreksi. UU yang sama juga menegaskan fungsi pers untuk melakukan pengawasan, kritik, koreksi dan saran terhadap hal-hal yang berkaitan dengan kepentingan umum.
Kode Etik Jurnalistik juga mengharuskan informasi diuji, diberitakan secara berimbang, tidak mencampurkan fakta dengan opini yang menghakimi dan menerapkan asas praduga tak bersalah.
Desakan APH
Atas persoalan tersebut, SPM Sumsel mendesak APH untuk:
- Melakukan penyelidikan terhadap dugaan ketidaksesuaian pertanggungjawaban belanja BBM sebagaimana tercantum dalam dokumen pemeriksaan.
- Memverifikasi seluruh nota BBM kepada SPBU penerbit.
- Memeriksa pejabat dan pihak terkait dalam proses pengajuan, verifikasi dan pembayaran.
- Mencocokkan nota BBM dengan logbook kendaraan dan perjalanan dinas.
- Menelusuri potensi kelebihan pembayaran dan memastikan pengembalian ke kas daerah apabila memang telah ditetapkan sebagai kewajiban pengembalian.
- Menghitung secara pasti nilai kerugian keuangan negara/daerah, apabila berdasarkan pemeriksaan hukum memang terdapat kerugian.
- Menelusuri kemungkinan adanya pola yang sama pada SKPD lain, apabila ditemukan indikasi sistemik.
- Menyampaikan perkembangan penanganan secara transparan kepada publik sesuai kewenangan dan ketentuan hukum.
Penutup
Sorotan terhadap belanja BBM tersebut pada akhirnya bukan sekadar persoalan nominal Rp405,579 juta, tetapi menyangkut kualitas pertanggungjawaban uang publik dan efektivitas sistem pengawasan pemerintah daerah.
Jika temuan tersebut dapat diselesaikan secara administratif melalui mekanisme yang sah, maka proses penyelesaiannya harus dilakukan secara transparan. Namun apabila pemeriksaan lanjutan menemukan bukti adanya transaksi fiktif, pemalsuan dokumen, pembayaran tanpa dasar atau perbuatan lain yang memenuhi unsur tindak pidana, maka aparat penegak hukum memiliki dasar untuk meningkatkan penanganan sesuai ketentuan hukum yang berlaku.
SPM Sumsel menegaskan akan terus mengawal persoalan tersebut sebagai bentuk kontrol masyarakat terhadap penggunaan APBD, dengan tetap mengedepankan data, verifikasi, asas praduga tak bersalah dan mekanisme hukum yang berlaku.
Catatan redaksi: Nilai dan uraian temuan dalam tulisan ini merujuk pada dokumen pemeriksaan yang ditampilkan oleh narasumber dalam bahan pemberitaan. Pihak-pihak yang disebut dalam dokumen tetap memiliki hak memberikan klarifikasi, hak jawab dan hak koreksi. Pemberitaan ini tidak menyimpulkan adanya tindak pidana sebelum terdapat hasil penyelidikan/penyidikan dan putusan hukum yang berkekuatan tetap.
(TIM REDAKSI KORAN SPM)