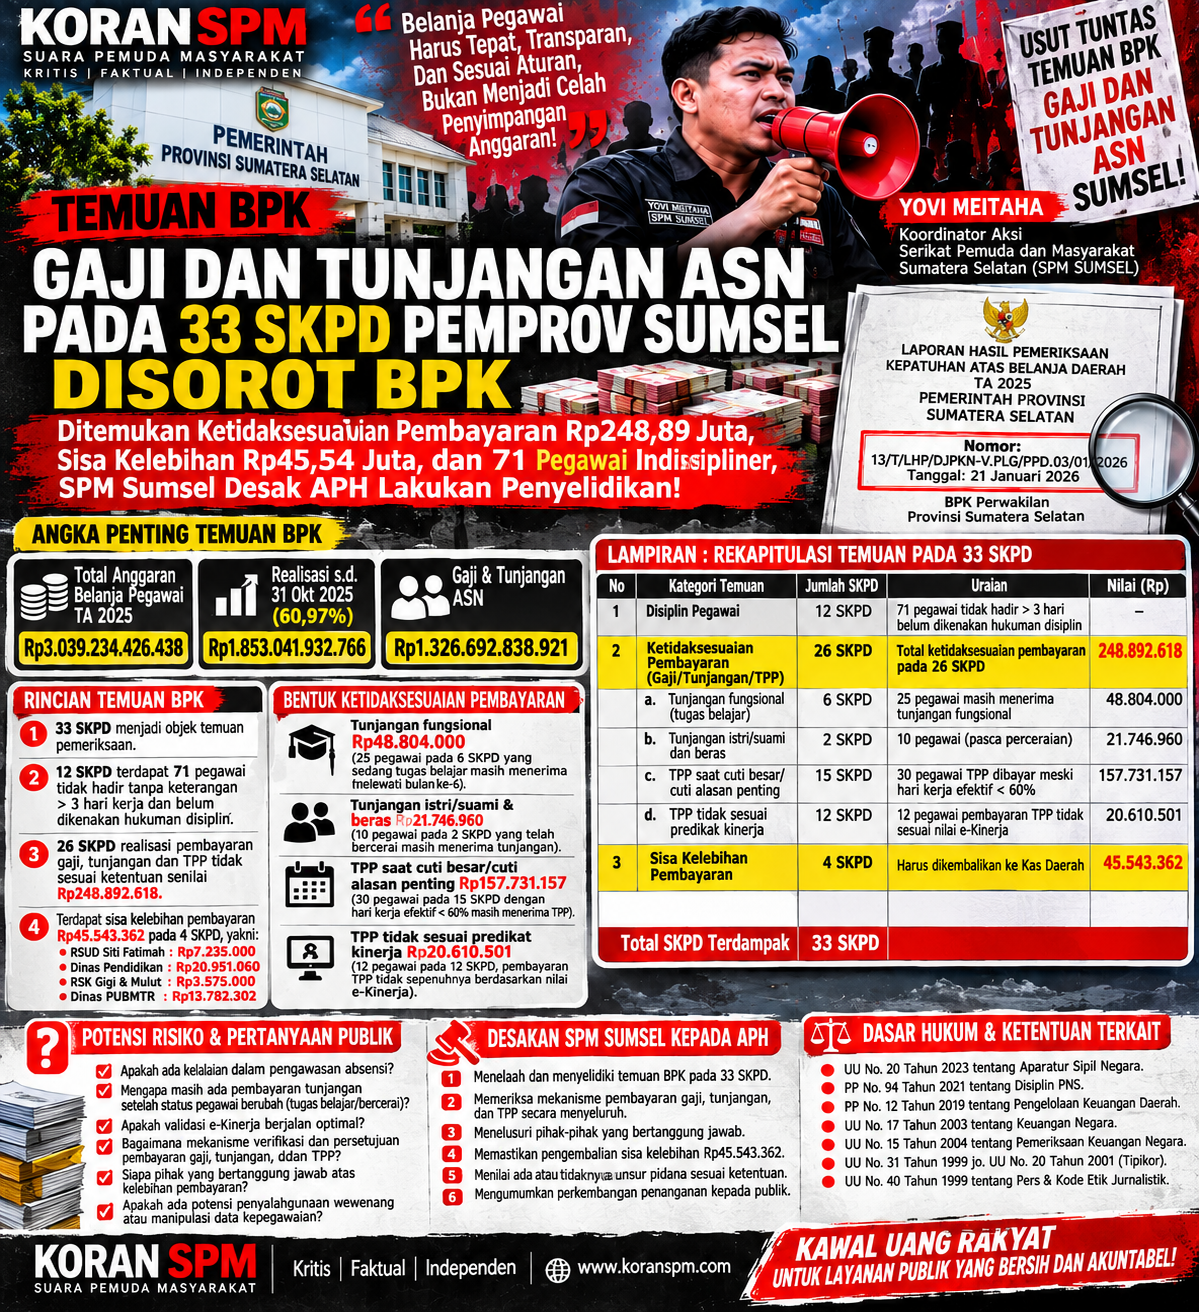
KORAN SPM — Palembang, SUMATERA SELATAN – Pengelolaan belanja pegawai di lingkungan Pemerintah Provinsi Sumatera Selatan menjadi sorotan setelah Badan Pemeriksa Keuangan (BPK) Perwakilan Provinsi Sumatera Selatan mengungkap sejumlah permasalahan dalam realisasi pembayaran gaji, tunjangan, dan Tambahan Penghasilan Pegawai (TPP) Aparatur Sipil Negara (ASN) pada 33 Satuan Kerja Perangkat Daerah (SKPD).
Temuan tersebut tertuang dalam Laporan Hasil Pemeriksaan (LHP) Kepatuhan atas Belanja Daerah Tahun Anggaran 2025 pada Pemerintah Provinsi Sumatera Selatan, Nomor 13/T/LHP/DJPKN-V.PLG/PPD.03/01/2026, tertanggal 21 Januari 2026, yang diterbitkan BPK Perwakilan Provinsi Sumatera Selatan.
Dalam laporan tersebut, BPK memberikan perhatian khusus terhadap ketidaksesuaian pembayaran gaji dan tunjangan ASN serta TPP pada sejumlah SKPD. Persoalan yang ditemukan bukan hanya menyangkut ketelitian administrasi pembayaran, tetapi juga berkaitan dengan pengawasan kehadiran, penegakan disiplin pegawai, validasi data kepegawaian, serta kesesuaian pembayaran tambahan penghasilan dengan ketentuan yang berlaku.
33 SKPD MENJADI OBJEK TEMUAN PEMERIKSAAN
Berdasarkan uraian BPK, hasil pemeriksaan dokumen pertanggungjawaban realisasi belanja gaji dan tunjangan, dokumen kepegawaian, serta dokumen terkait lainnya menemukan permasalahan pada 33 SKPD.
BPK menguraikan dua kelompok persoalan utama:
Terdapat pegawai yang belum dikenakan hukuman disiplin pada 12 SKPD.
Realisasi pembayaran gaji dan tunjangan pegawai serta TPP tidak sesuai ketentuan pada 26 SKPD, dengan nilai sebesar Rp248.892.618.
BPK juga menyebutkan bahwa terdapat lima SKPD yang mengalami kedua jenis permasalahan tersebut.
Temuan ini patut menjadi perhatian serius karena pembayaran gaji dan tunjangan ASN bersumber dari uang negara yang wajib dikelola berdasarkan ketentuan, didukung dokumen yang sah, serta mencerminkan kondisi kepegawaian dan kinerja yang sebenarnya.
71 PEGAWAI TIDAK HADIR LEBIH DARI TIGA HARI, BELUM DIKENAKAN HUKUMAN DISIPLIN
Salah satu persoalan yang diungkap BPK adalah terdapat 71 pegawai pada 12 SKPD yang tidak hadir tanpa keterangan lebih dari tiga hari kerja dan belum dikenakan tindakan disiplin pegawai.
Temuan tersebut diperoleh melalui analisis basis data kehadiran pegawai, dokumen bukti kehadiran, serta surat tugas pegawai.
Berdasarkan keterangan yang dihimpun pemeriksa dari pejabat kepegawaian masing-masing SKPD, pegawai bersangkutan telah mendapatkan teguran lisan. Namun, tindakan disiplin lebih lanjut belum diterapkan dengan alasan pertimbangan kemanusiaan dan kebijakan masing-masing satuan kerja.
BPK juga mencatat adanya pemotongan TPP Prestasi Kerja terhadap pegawai yang tidak hadir tersebut.
Kondisi ini menimbulkan pertanyaan mengenai konsistensi penerapan aturan disiplin ASN. Apabila ketentuan kehadiran dan sanksi tidak diterapkan secara objektif, maka sistem pengawasan internal berpotensi kehilangan daya kendalinya.
Publik berhak mengetahui apakah setiap ketidakhadiran telah diverifikasi, apakah alasan ketidakhadiran dapat dipertanggungjawabkan, dan apakah sanksi telah diberikan sesuai tingkat pelanggaran.
RINCIAN PEMBAYARAN YANG DINILAI TIDAK SESUAI KETENTUAN
Dalam LHP tersebut, BPK menguraikan sejumlah bentuk ketidaksesuaian pembayaran dengan nilai sebagai berikut:
1. Tunjangan fungsional pegawai yang sedang tugas belajar – Rp48.804.000
BPK menemukan 25 pegawai ASN pada enam SKPD yang sedang melaksanakan tugas belajar, tetapi masih menerima tunjangan fungsional dan/atau tunjangan fungsional umum setelah melewati bulan keenam masa tugas belajar.
Kondisi tersebut menunjukkan perlunya sinkronisasi data antara BKD, pembuat daftar gaji, dan bendahara pengeluaran agar status tugas belajar segera diperhitungkan dalam proses pembayaran.
2. Tunjangan istri/suami dan tunjangan beras setelah perceraian – Rp21.746.960
BPK menemukan sepuluh pegawai ASN pada dua SKPD yang telah resmi bercerai berdasarkan putusan Pengadilan Agama, tetapi masih menerima tunjangan istri/suami dan tunjangan beras.
Dalam pemeriksaan, pembuat daftar gaji dan bendahara pengeluaran menyampaikan belum memperoleh data perceraian dari pegawai bersangkutan sehingga pembayaran belum dihentikan.
Persoalan ini menunjukkan pentingnya pembaruan data status keluarga pegawai dan mekanisme pelaporan perubahan data kepegawaian.
3. Pembayaran TPP kepada ASN yang menjalani cuti besar dan cuti alasan penting – Rp157.731.157
BPK menemukan 30 pegawai ASN pada 15 SKPD yang menjalani cuti besar dan cuti alasan penting dengan jumlah hari kerja efektif di bawah 60 persen dalam bulan berjalan, tetapi masih menerima pembayaran TPP.
Padahal, Keputusan Gubernur Sumatera Selatan Nomor 16/KPTS/VII/2025 mengatur ketentuan pemberian TPP, termasuk persyaratan jumlah hari kerja efektif untuk pembayaran secara proporsional.
Temuan ini perlu ditelusuri melalui dokumen cuti, daftar kehadiran, perhitungan TPP, serta persetujuan pejabat yang berwenang.
4. Pembayaran TPP tidak sepenuhnya berdasarkan predikat kinerja – Rp20.610.501
BPK menemukan 12 pegawai pada 12 SKPD yang memperoleh kelebihan pembayaran TPP karena nilai predikat kinerja dalam aplikasi e-Kinerja belum sepenuhnya menjadi dasar pembayaran TPP melalui aplikasi e-Sumsel.
BPK menyebut PPTK TPP dan bendahara pengeluaran mengakui kurang cermat dalam proses pembayaran sehingga terdapat pembayaran yang tidak sesuai dengan nilai kinerja pegawai.
Keempat kelompok permasalahan tersebut memperlihatkan pentingnya pengendalian yang terintegrasi antara data kehadiran, status kepegawaian, cuti, tugas belajar, penilaian kinerja, dan daftar pembayaran.
MASIH ADA KELEBIHAN PEMBAYARAN Rp45,54 JUTA YANG HARUS DIPROSES
BPK menguraikan bahwa sampai dengan penyusunan LHP telah dilakukan penyetoran ke Kas Daerah sebesar Rp203.359.605 dari nilai temuan yang disebutkan sebesar Rp203.349.256. Terdapat kelebihan setor Rp10.349.
Namun, BPK masih mencatat sisa kelebihan pembayaran sebesar Rp45.543.362 pada empat SKPD, dengan rincian:
- RSUD Siti Fatimah: Rp7.235.000.
- Dinas Pendidikan: Rp20.951.060.
- RSK Gigi dan Mulut: Rp3.575.000.
- Dinas PUBMTR: Rp13.782.302.
Dengan demikian, tindak lanjut pengembalian kelebihan pembayaran tersebut perlu dipastikan sampai benar-benar disetorkan ke Kas Daerah dan diverifikasi sesuai ketentuan.
Angka tersebut tidak boleh langsung dimaknai sebagai kerugian negara akibat korupsi. Namun, sisa kelebihan pembayaran merupakan persoalan keuangan yang wajib ditindaklanjuti dan dipertanggungjawabkan.
PENGAWASAN INTERNAL DINILAI BELUM OPTIMAL
Dalam bagian penyebab, BPK mengidentifikasi beberapa kelemahan pengendalian, antara lain:
Sekretaris Daerah selaku pejabat pembina kepegawaian belum optimal dalam menjalankan tugas dan tanggung jawab terkait penegakan disiplin pegawai.
Sebanyak 33 Kepala SKPD dinilai kurang cermat dalam melakukan pengawasan dan pengendalian pembayaran gaji, tunjangan ASN, dan TPP, serta pemantauan kedisiplinan pegawai.
PPTK TPP, bendahara pengeluaran, dan pembuat daftar gaji/TPP pada masing-masing SKPD dinilai kurang cermat dalam melaksanakan tugas pembayaran.
Temuan tersebut harus menjadi bahan evaluasi menyeluruh. Sebab, pengawasan pembayaran belanja pegawai tidak cukup hanya dilakukan melalui pemeriksaan dokumen setelah pembayaran, melainkan harus dimulai dari validasi data pegawai, pemeriksaan kehadiran, verifikasi hak tunjangan, penilaian kinerja, hingga otorisasi pembayaran.
Inspektorat Daerah sebagai aparat pengawasan intern pemerintah juga perlu memastikan bahwa rekomendasi BPK benar-benar dilaksanakan dan tidak berhenti sebatas penyusunan rencana aksi.
YOVI MEITAHA: APH JANGAN HANYA MELIHAT NILAI, PERIKSA JUGA SISTEM DAN TANGGUNG JAWABNYA
Menanggapi temuan tersebut, Yovi Meitaha, Koordinator Aksi Serikat Pemuda dan Masyarakat Sumatera Selatan (SPM Sumsel), mendesak aparat penegak hukum (APH) agar melakukan penelaahan dan penyelidikan secara profesional terhadap aspek-aspek yang berpotensi mengandung unsur tindak pidana.
Menurutnya, temuan BPK mengenai pembayaran gaji dan tunjangan pada 33 SKPD tidak boleh dipandang sebagai persoalan administratif biasa tanpa evaluasi mendalam terhadap sistem pengawasan dan pertanggungjawabannya.
“Uang yang digunakan untuk membayar gaji, tunjangan, dan TPP ASN adalah uang publik. Karena itu, setiap pembayaran wajib didasarkan pada data yang benar, hak pegawai yang sah, kehadiran, status kepegawaian, dan kinerja yang dapat dipertanggungjawabkan. Ketika BPK menemukan ketidaksesuaian pada puluhan SKPD, maka harus ada evaluasi serius dan tindak lanjut yang transparan,” tegas Yovi.
Ia meminta APH menelaah apakah persoalan tersebut murni disebabkan kelalaian administrasi dan lemahnya pengendalian, atau terdapat perbuatan lain yang memenuhi unsur pelanggaran hukum.
“Jangan sampai ada pembayaran yang tidak sesuai ketentuan dibiarkan berlarut-larut. Kami mendesak APH memeriksa proses pembayaran, pihak yang melakukan verifikasi, pihak yang menyetujui, serta pertanggungjawaban pejabat terkait. Jika ditemukan bukti adanya kesengajaan, manipulasi dokumen, penyalahgunaan kewenangan, atau perbuatan melawan hukum yang memenuhi unsur pidana, maka harus diproses sesuai ketentuan,” lanjutnya.
Yovi juga meminta agar pemeriksaan tidak berhenti pada pegawai penerima pembayaran. Menurutnya, tanggung jawab pengendalian harus ditelusuri berdasarkan kewenangan dan peran masing-masing pihak, termasuk pejabat pembina kepegawaian, kepala SKPD, PPTK, bendahara pengeluaran, dan pembuat daftar gaji.
POTENSI RISIKO PENYIMPANGAN YANG PERLU DITELUSURI APH
SPM Sumsel menilai terdapat sejumlah aspek yang patut menjadi fokus pemeriksaan lanjutan, tanpa terlebih dahulu menyimpulkan adanya tindak pidana:
1. Validitas data kehadiran pegawai
APH dapat menelusuri apakah data absensi sesuai dengan kondisi sebenarnya, apakah terdapat perbedaan antara catatan kehadiran dan pembayaran TPP, serta apakah setiap pengecualian memiliki dokumen pendukung yang sah.
2. Pembayaran tunjangan setelah perubahan status pegawai
Perlu diperiksa apakah perubahan status tugas belajar, perceraian, cuti, atau kondisi kepegawaian lainnya telah dilaporkan dan diperbarui tepat waktu. Pemeriksaan juga perlu memastikan apakah terdapat pembayaran yang tetap dilakukan setelah hak tunjangan seharusnya dihentikan.
3. Validitas penilaian kinerja dan pembayaran TPP
APH dapat menelusuri apakah penilaian dalam aplikasi e-Kinerja benar-benar menjadi dasar pembayaran TPP, apakah terdapat perubahan data tanpa dasar yang sah, dan siapa pihak yang bertanggung jawab melakukan verifikasi serta persetujuan.
4. Dugaan manipulasi dokumen dan penyalahgunaan kewenangan
Apabila ditemukan dokumen kehadiran, surat tugas, surat cuti, atau rekapitulasi kinerja yang sengaja dibuat tidak sesuai kondisi sebenarnya untuk memperoleh pembayaran, maka fakta tersebut perlu diuji berdasarkan unsur hukum yang berlaku.
5. Potensi pembayaran berulang atau pembayaran kepada pihak yang tidak berhak
Perlu dilakukan pencocokan data daftar gaji, rekening penerima, data kepegawaian, serta dokumen pertanggungjawaban untuk memastikan tidak ada pembayaran ganda atau pembayaran yang tidak memiliki dasar hak.
6. Tanggung jawab pejabat pengelola keuangan dan kepegawaian
Pemeriksaan harus menelusuri alur pengajuan, verifikasi, persetujuan, pencairan, dan pertanggungjawaban. Penilaian tanggung jawab harus didasarkan pada kewenangan, pengetahuan, tindakan, serta bukti masing-masing pihak.
Hal-hal tersebut merupakan ruang pemeriksaan yang perlu diuji, bukan pernyataan bahwa penyimpangan atau tindak pidana telah terbukti terjadi.
DESAKAN SPM SUMSEL KEPADA APH DAN PEMERINTAH PROVINSI
SPM Sumsel menyampaikan sejumlah tuntutan:
- Mendesak Kejaksaan Tinggi Sumatera Selatan dan Polda Sumatera Selatan menelaah temuan BPK terkait pembayaran gaji, tunjangan, dan TPP ASN pada 33 SKPD.
- Meminta APH memeriksa proses pembayaran pada 26 SKPD yang disebut mengalami ketidaksesuaian pembayaran.
- Menelusuri persoalan 71 pegawai pada 12 SKPD yang belum dikenakan tindakan disiplin sebagaimana diuraikan dalam LHP.
- Memeriksa penyebab kelebihan pembayaran serta memastikan pengembalian sisa Rp45.543.362 ke Kas Daerah.
- Meminta Gubernur Sumatera Selatan menginstruksikan Sekretaris Daerah, BKD, BPKAD, Inspektorat, dan seluruh kepala SKPD terkait untuk memperbaiki sistem pengawasan.
- Meminta Inspektorat melakukan pemeriksaan tindak lanjut secara menyeluruh dan menyampaikan perkembangan penyelesaian rekomendasi BPK.
- Meminta pemerintah daerah membuka informasi tindak lanjut yang dapat diakses publik sesuai ketentuan keterbukaan informasi.
Apabila ditemukan bukti permulaan yang cukup mengenai tindak pidana, meminta APH memprosesnya sesuai kewenangan dan peraturan perundang-undangan.
DASAR HUKUM DAN TANGGUNG JAWAB PENGELOLAAN KEUANGAN DAERAH
Beberapa ketentuan yang relevan untuk menjadi dasar evaluasi dan pengawasan antara lain:
1. UU Nomor 20 Tahun 2023 tentang Aparatur Sipil Negara.
Mengatur manajemen ASN, profesionalitas, akuntabilitas, serta kewajiban penyelenggaraan pemerintahan yang bersih dari korupsi, kolusi, dan nepotisme.
2. PP Nomor 94 Tahun 2021 tentang Disiplin Pegawai Negeri Sipil.
Mengatur kewajiban, larangan, dan hukuman disiplin PNS. Pelanggaran disiplin harus ditangani melalui mekanisme yang berlaku dengan memperhatikan bukti dan hak pegawai.
3. PP Nomor 12 Tahun 2019 tentang Pengelolaan Keuangan Daerah.
Menjadi landasan pengelolaan keuangan daerah, termasuk pelaksanaan, penatausahaan, pertanggungjawaban, serta pembinaan dan pengawasan belanja daerah.
4. UU Nomor 15 Tahun 2004 tentang Pemeriksaan Pengelolaan dan Tanggung Jawab Keuangan Negara.
Pasal 20 mewajibkan pejabat menindaklanjuti rekomendasi dalam LHP BPK dan memberikan jawaban atau penjelasan mengenai tindak lanjut tersebut paling lambat 60 hari setelah LHP diterima.
5. UU Nomor 1 Tahun 2004 tentang Perbendaharaan Negara.
Menjadi salah satu landasan pengelolaan dan pertanggungjawaban keuangan negara, termasuk penyelesaian kerugian negara/daerah sesuai ketentuan.
6. UU Nomor 31 Tahun 1999 sebagaimana diubah dengan UU Nomor 20 Tahun 2001 tentang Pemberantasan Tindak Pidana Korupsi.
Dapat diterapkan apabila hasil penyelidikan dan penyidikan menemukan perbuatan yang memenuhi unsur tindak pidana korupsi. Ketidaksesuaian administrasi atau kelebihan pembayaran saja tidak otomatis membuktikan korupsi.
7. UU Nomor 40 Tahun 1999 tentang Pers dan Kode Etik Jurnalistik.
Menjadi pedoman pemberitaan yang akurat, berimbang, independen, tidak beritikad buruk, serta menghormati asas praduga tak bersalah.
HAK JAWAB DAN KLARIFIKASI
Untuk memenuhi prinsip keberimbangan pemberitaan, redaksi membuka ruang klarifikasi dan hak jawab kepada Pemerintah Provinsi Sumatera Selatan, Sekretaris Daerah, BKD, BPKAD, Inspektorat Daerah, serta kepala SKPD yang disebut dalam LHP.
Redaksi juga mendorong pihak-pihak terkait menjelaskan langkah konkret yang telah dilakukan untuk menindaklanjuti rekomendasi BPK, termasuk status pengembalian kelebihan pembayaran, penegakan disiplin, dan perbaikan sistem pembayaran gaji serta TPP.
Pemberitaan ini tidak dimaksudkan untuk menggeneralisasi seluruh ASN atau menuduh individu tertentu melakukan korupsi. Fokusnya adalah mendorong transparansi, akuntabilitas, dan penegakan aturan dalam penggunaan anggaran publik.
PENEGASAN REDAKSI:
Temuan BPK harus menjadi pintu masuk perbaikan tata kelola, bukan sekadar dokumen pemeriksaan yang berakhir di meja birokrasi. Setiap rupiah belanja pegawai harus dibayarkan berdasarkan hak yang sah, data yang benar, dan pertanggungjawaban yang dapat diuji.
Yovi Meitaha – Koordinator Aksi
Serikat Pemuda dan Masyarakat Sumatera Selatan (SPM SUMSEL)
TIM REDAKSI KORAN SPM – SUARA PEMUDA MASYARAKAT
Kritis, Faktual, Independen.