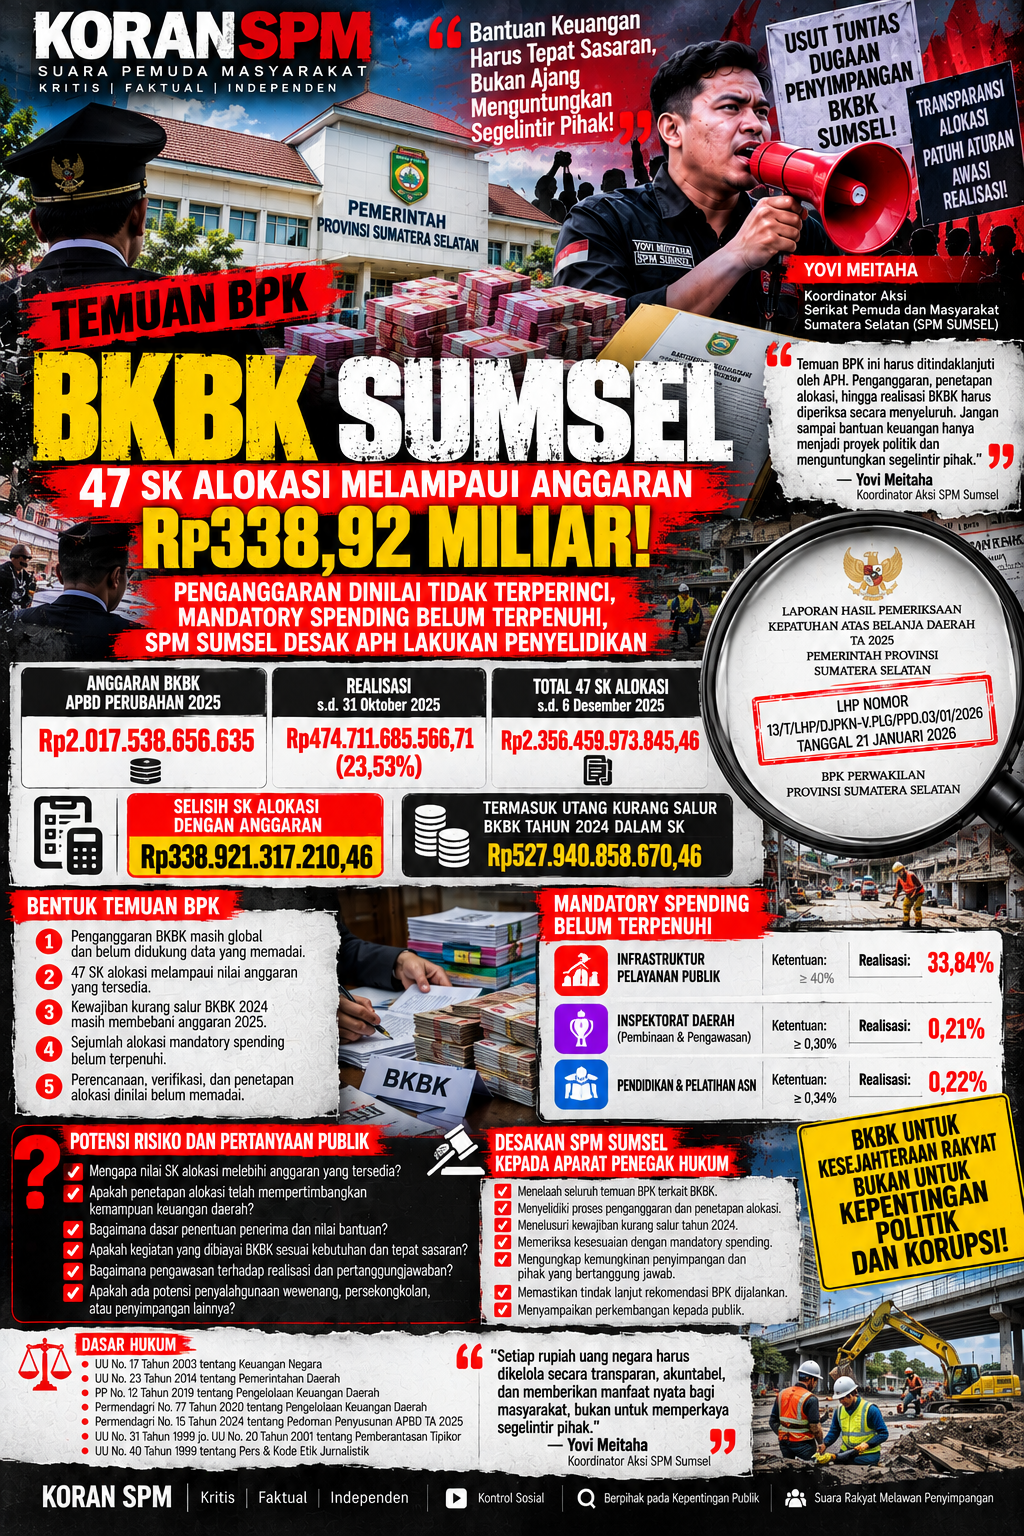
KORAN SPM — PALEMBANG – Penganggaran dan pelaksanaan Bantuan Keuangan Bersifat Khusus (BKBK) Pemerintah Provinsi Sumatera Selatan Tahun Anggaran 2025 menjadi sorotan setelah Badan Pemeriksa Keuangan (BPK) Perwakilan Provinsi Sumatera Selatan mengungkap sejumlah persoalan dalam pengelolaan belanja bantuan keuangan kepada pemerintah kabupaten, kota, dan desa.
Temuan tersebut tertuang dalam Laporan Hasil Pemeriksaan Kepatuhan atas Belanja Daerah Tahun Anggaran 2025 pada Pemerintah Provinsi Sumatera Selatan, Nomor 13/T/LHP/DJPKN-V.PLG/PPD.03/01/2026, tanggal 21 Januari 2026.
Dalam laporan tersebut, BPK memberikan perhatian terhadap penganggaran BKBK yang belum sepenuhnya memperhatikan kewajiban belanja prioritas pemerintah daerah (mandatory spending), belum didukung data yang memadai, serta belum mempertimbangkan secara optimal kemampuan keuangan daerah dan kewajiban kurang salur tahun sebelumnya.
Persoalan ini patut menjadi perhatian publik karena BKBK merupakan instrumen bantuan pemerintah provinsi untuk mendukung kegiatan tertentu di kabupaten, kota, maupun desa. Penggunaannya harus memiliki dasar alokasi yang jelas, perencanaan yang terukur, pelaksanaan yang dapat diverifikasi, serta pertanggungjawaban yang transparan.
47 SK ALOKASI BKBK CAPAI Rp2,356 TRILIUN, ANGGARAN APBD PERUBAHAN Rp2,017 TRILIUN
Berdasarkan hasil pemeriksaan BPK, Pemerintah Provinsi Sumatera Selatan melalui Badan Pengelola Keuangan dan Aset Daerah (BPKAD) menganggarkan Belanja BKBK Tahun Anggaran 2025 pada APBD Perubahan sebesar:
Rp2.017.538.656.635,00.
Namun, berdasarkan pengujian dokumen penetapan alokasi, BPK mencatat sampai dengan 6 Desember 2025 telah diterbitkan sebanyak 47 Surat Keputusan (SK) Gubernur mengenai alokasi BKBK dengan jumlah keseluruhan:
Rp2.356.459.973.845,46.
Nilai tersebut termasuk utang BKBK Tahun 2024 sebesar Rp527.940.858.670,46.
Dengan demikian, terdapat selisih antara total SK alokasi dan anggaran BKBK pada APBD Perubahan sebesar:
Rp338.921.317.210,46.
Perbedaan tersebut perlu dijelaskan secara terbuka oleh pemerintah daerah, terutama mengenai dasar penetapan alokasi, ketersediaan anggaran, kewajiban tahun sebelumnya, dan bagaimana pemerintah memastikan seluruh keputusan alokasi memiliki dukungan anggaran yang sah.
BPK juga mencatat Kepala BPKAD menerangkan bahwa dalam proses penetapan SK alokasi BKBK belum sepenuhnya memperhatikan nilai anggaran BKBK yang tersedia.
Kondisi ini menjadi persoalan penting dalam tata kelola keuangan daerah karena penetapan bantuan keuangan seharusnya memperhatikan kemampuan pendapatan, kebutuhan belanja prioritas, dan kewajiban pemerintah daerah.
PENGANGGARAN BKBK DINILAI MASIH GLOBAL DAN BELUM TERPERINCI
Persoalan lainnya adalah penganggaran BKBK Tahun 2025 yang masih dilakukan secara global.
Dalam LHP, BPK menjelaskan bahwa anggaran BKBK pada DPPA Tahun Anggaran 2025 ditempatkan pada subkegiatan Analisis Perencanaan dan Penyaluran Bantuan Keuangan dengan subrincian objek Belanja Bantuan Keuangan Tahun 2025 dan Kurang Salur Bantuan Keuangan 2024 kepada Kabupaten/Kota.
Namun, penganggaran tersebut belum disertai rincian surat ketetapan alokasi untuk masing-masing kabupaten/kota sehingga data pendukung yang digunakan sebagai dasar penetapan anggaran tidak dapat diketahui secara memadai.
BPK juga mencatat bahwa usulan kegiatan dari kabupaten/kota dan verifikasi oleh SKPD terkait dalam penetapan alokasi baru dilakukan secara bertahap pada Tahun 2025.
Permasalahan serupa sebenarnya telah diungkap BPK dalam pemeriksaan atas laporan keuangan Pemerintah Provinsi Sumatera Selatan Tahun 2024.
Pada pemeriksaan sebelumnya, BPK telah menyoroti penganggaran BKBK yang dilakukan secara global, belum terukur, dan belum didasarkan pada rincian alokasi masing-masing kabupaten/kota.
Kepala BPKAD dalam pemeriksaan Tahun 2025 menerangkan bahwa penganggaran BKBK memang masih dilakukan secara global dan menyatakan perbaikan akan dilakukan pada penganggaran Tahun 2027.
Kondisi tersebut menimbulkan pertanyaan mengenai langkah perbaikan yang dilakukan pemerintah daerah selama proses penyusunan APBD 2025 dan 2026, mengingat persoalan penganggaran global telah menjadi perhatian pemeriksaan sebelumnya.
UTANG KURANG SALUR BKBK 2024 IKUT MEMBEBANI ANGGARAN 2025
BPK mencatat bahwa nilai utang kurang salur BKBK Tahun 2024 yang ditetapkan mencapai Rp527.940.858.670,46.
Namun, pada APBD Perubahan Tahun 2025, anggaran untuk pembayaran kurang salur tersebut tercatat sebesar Rp263.970.429.335,28.
Dengan demikian, terdapat selisih sekitar Rp263,97 miliar antara nilai kewajiban kurang salur yang ditetapkan dan anggaran yang disediakan untuk pembayarannya.
BPK juga mencatat bahwa Pemerintah Provinsi Sumatera Selatan menganggarkan BKBK Tahun 2025 sebesar Rp1.753.568.227.299,72 pada APBD Perubahan, sementara nilai SK alokasi BKBK Tahun 2025 mencapai Rp1.828.519.115.175,00.
Terdapat pula selisih sebesar Rp74.950.887.875,28 antara nilai SK alokasi BKBK Tahun 2025 dan anggaran yang tercantum dalam APBD Perubahan.
Persoalan tersebut perlu dijelaskan agar tidak terjadi ketidakpastian mengenai kewajiban pemerintah provinsi kepada pemerintah kabupaten/kota dan desa penerima bantuan.
BPK menyebut bahwa enam pemerintah kabupaten/kota yang dikonfirmasi secara uji petik melalui dinas PUPR dan Perkim telah melakukan perikatan kontrak dengan pihak ketiga atas paket pekerjaan yang tercantum dalam SK alokasi BKBK yang ditetapkan pada Oktober dan November 2025.
Fakta ini penting ditelusuri lebih lanjut untuk mengetahui bagaimana kepastian pendanaan dan pembayaran kepada pihak ketiga dijamin ketika terdapat perbedaan antara nilai alokasi dalam SK dan anggaran yang tersedia.
MANDATORY SPENDING BELUM TERPENUHI, PRIORITAS BELANJA DAERAH DIPERTANYAKAN
BPK juga mengungkap bahwa penganggaran BKBK belum sepenuhnya memperhatikan pemenuhan sejumlah alokasi belanja yang diwajibkan oleh peraturan perundang-undangan.
Terdapat tiga kelompok belanja yang menjadi perhatian:
1. Infrastruktur pelayanan publik
Ketentuan alokasi minimal sebesar 40 persen, sedangkan penyediaan anggaran pada RAPBD Perubahan tercatat sebesar 33,84 persen.
2. Pembinaan dan pengawasan Inspektorat Daerah
Ketentuan alokasi minimal sebesar 0,30 persen, sedangkan penyediaan anggaran pada RAPBD Perubahan tercatat sebesar 0,21 persen.
3. Pendidikan dan pelatihan ASN
Ketentuan alokasi minimal sebesar 0,34 persen, sedangkan penyediaan anggaran pada RAPBD Perubahan tercatat sebesar 0,22 persen.
Angka-angka tersebut menunjukkan bahwa persoalan BKBK tidak dapat dipisahkan dari penentuan prioritas belanja daerah.
Pemerintah daerah perlu menjelaskan bagaimana kebijakan pemberian bantuan keuangan diselaraskan dengan kewajiban pembiayaan infrastruktur pelayanan publik, penguatan pengawasan internal, dan peningkatan kompetensi aparatur.
Bantuan keuangan kepada daerah penerima tentu memiliki tujuan pembangunan. Namun, penganggarannya tetap harus mempertimbangkan kewajiban belanja prioritas dan kemampuan keuangan pemerintah provinsi.
REALISASI BKBK BARU 23,53 PERSEN PER 31 OKTOBER 2025
Dalam LHP, BPK mencatat anggaran BKBK pada APBD Perubahan Tahun Anggaran 2025 sebesar Rp2.017.538.656.635,00.
Sementara realisasi sampai dengan 31 Oktober 2025 tercatat sebesar Rp474.711.685.566,71 atau 23,53 persen.
Rendahnya persentase realisasi pada tanggal pemeriksaan tersebut perlu dianalisis bersama jadwal penetapan alokasi, proses pengusulan, kesiapan kegiatan, penyaluran, dan pelaksanaan pekerjaan oleh pemerintah daerah penerima.
Angka realisasi per 31 Oktober 2025 tidak boleh langsung disimpulkan sebagai kegagalan pelaksanaan program secara keseluruhan, karena perlu dilihat perkembangan realisasi sampai dengan akhir tahun anggaran.
Namun, pemerintah provinsi tetap perlu menjelaskan faktor yang memengaruhi penyaluran dan pelaksanaan BKBK, termasuk keterlambatan penetapan alokasi dan kesiapan dokumen kegiatan.
YOVI MEITAHA DESAK APH TELUSURI PENGANGGARAN DAN PENETAPAN ALOKASI BKBK
Koordinator Aksi Serikat Pemuda dan Masyarakat Sumatera Selatan (SPM Sumsel), Yovi Meitaha, menyoroti temuan BPK tersebut dan mendesak aparat penegak hukum (APH), baik Kejaksaan maupun Kepolisian sesuai kewenangannya, agar melakukan penelaahan dan penyelidikan secara profesional apabila ditemukan indikasi pelanggaran hukum.
SPM Sumsel memandang persoalan BKBK perlu diperiksa secara menyeluruh, mulai dari proses pengusulan, perencanaan, penganggaran, verifikasi, penetapan SK Gubernur, penyaluran, pelaksanaan kegiatan, hingga pertanggungjawaban penggunaan bantuan.
Menurut SPM Sumsel, terdapat sejumlah hal yang harus dijelaskan kepada publik, terutama mengenai dasar penetapan 47 SK alokasi dengan nilai Rp2,356 triliun ketika anggaran APBD Perubahan tercatat Rp2,017 triliun.
Selain itu, perlu dipastikan bagaimana pemerintah daerah mengelola kewajiban kurang salur BKBK Tahun 2024, serta bagaimana pengendalian dilakukan agar keputusan alokasi tidak melampaui kemampuan keuangan daerah.
Desakan tersebut bukan merupakan penetapan bahwa pejabat atau pihak penerima bantuan telah melakukan tindak pidana. Penentuan ada atau tidaknya unsur pidana harus didasarkan pada pemeriksaan, dokumen, alat bukti, dan proses hukum yang berlaku.
SPM Sumsel meminta APH tidak hanya memeriksa dokumen penganggaran, tetapi juga menelusuri realisasi kegiatan dan penggunaan dana di daerah penerima apabila ditemukan bukti atau indikasi yang relevan.
PENGAWASAN BKBK HARUS DILAKUKAN DARI HULU HINGGA HILIR
Pengawasan BKBK perlu dilakukan secara menyeluruh karena melibatkan pemerintah provinsi sebagai pemberi bantuan dan pemerintah kabupaten/kota/desa sebagai penerima.
Beberapa titik pengawasan yang perlu diperkuat antara lain:
1. Pengawasan tahap perencanaan
Setiap usulan BKBK harus memiliki dasar kebutuhan yang jelas, rincian kegiatan, lokasi, target keluaran, estimasi biaya, serta alasan pemberian bantuan.
2. Pengawasan penganggaran
Nilai bantuan harus sesuai dengan kemampuan keuangan daerah, ketersediaan anggaran, kewajiban belanja tahun sebelumnya, dan prioritas belanja yang diwajibkan peraturan.
3. Pengawasan verifikasi usulan
SKPD terkait perlu memastikan usulan dari kabupaten/kota/desa telah diverifikasi secara administratif dan teknis, termasuk kesesuaian kegiatan dengan tujuan bantuan khusus.
4. Pengawasan penetapan SK alokasi
Setiap SK Gubernur harus memiliki dasar perhitungan, rincian penerima, nilai alokasi, kegiatan, serta kesesuaian dengan anggaran yang tersedia.
5. Pengawasan penyaluran
Penyaluran harus didukung dokumen yang sah dan dilakukan berdasarkan persyaratan serta tahapan yang ditentukan.
6. Pengawasan pelaksanaan kegiatan
Pemerintah provinsi perlu memastikan kegiatan yang dibiayai BKBK benar-benar dilaksanakan sesuai tujuan, lokasi, volume, dan spesifikasi yang telah ditetapkan.
7. Pengawasan pertanggungjawaban
Dokumen penggunaan dana harus diuji dengan kondisi lapangan. Bukti pengeluaran, kontrak, laporan pekerjaan, dokumentasi, dan berita acara harus dapat diverifikasi.
8. Pengawasan monitoring dan evaluasi
Hasil kegiatan harus dievaluasi untuk mengetahui apakah bantuan memberikan manfaat sesuai tujuan dan apakah terdapat hambatan atau penyimpangan.
POTENSI RISIKO PENYIMPANGAN YANG PERLU DIDALAMI APH
SPM Sumsel menilai terdapat sejumlah risiko yang layak menjadi ruang pemeriksaan APH. Hal-hal berikut merupakan kemungkinan risiko yang perlu diuji, bukan kesimpulan bahwa tindak pidana telah terjadi.
A. Risiko penetapan alokasi tidak didukung perhitungan memadai
Penganggaran global tanpa rincian alokasi dapat menyulitkan penelusuran dasar kebutuhan dan perhitungan nilai bantuan. APH dapat menelusuri apakah setiap alokasi didasarkan pada usulan, verifikasi, dan perhitungan yang dapat dipertanggungjawabkan.
B. Risiko penetapan bantuan melampaui ketersediaan anggaran
Selisih Rp338,92 miliar antara nilai SK alokasi dan anggaran APBD Perubahan perlu ditelusuri dasar kebijakan, sumber pendanaan, serta kewajiban yang timbul dari penetapan tersebut.
C. Risiko penggunaan dana tidak sesuai peruntukan
Pada tahap pelaksanaan, perlu dipastikan apakah dana digunakan sesuai kegiatan dan tujuan bantuan. Pemeriksaan dapat dilakukan dengan mencocokkan dokumen anggaran, kontrak, bukti pembayaran, laporan kegiatan, dan kondisi fisik di lapangan.
D. Risiko pekerjaan tidak sesuai volume dan spesifikasi
Apabila BKBK digunakan untuk membiayai pembangunan infrastruktur, perlu dilakukan pengujian terhadap volume, kualitas, lokasi, dan spesifikasi pekerjaan sesuai dokumen perencanaan dan kontrak.
E. Risiko pertanggungjawaban tidak sesuai kondisi sebenarnya
APH dapat menelusuri apabila ditemukan perbedaan antara bukti pengeluaran, laporan pelaksanaan, dan hasil kegiatan sebenarnya. Dokumen yang tidak sesuai perlu diuji untuk mengetahui apakah terjadi kesalahan administrasi atau perbuatan yang memenuhi unsur pelanggaran hukum.
F. Risiko konflik kepentingan atau penyimpangan dalam penentuan penerima
Proses pengusulan dan penetapan penerima perlu ditelusuri secara objektif, termasuk apabila terdapat indikasi perlakuan khusus, konflik kepentingan, atau keputusan yang tidak didasarkan pada kriteria dan kebutuhan yang dapat dipertanggungjawabkan.
G. Risiko lemahnya pengawasan pemerintah provinsi
Perlu diperiksa apakah monitoring, evaluasi, pembinaan, dan pengawasan terhadap pemerintah penerima bantuan telah dilakukan sesuai kewenangan.
Apabila pemeriksaan menemukan bukti penyalahgunaan kewenangan, perbuatan melawan hukum, manipulasi dokumen, atau penyimpangan penggunaan anggaran yang memenuhi unsur tindak pidana, penanganan dapat dilanjutkan sesuai ketentuan hukum.
DESAKAN SPM SUMSEL KEPADA APARAT PENEGAK HUKUM
Atas temuan tersebut, Yovi Meitaha selaku Koordinator Aksi SPM Sumsel mendesak APH untuk:
- Menelaah secara menyeluruh LHP BPK mengenai penganggaran dan pelaksanaan BKBK Tahun Anggaran 2025.
- Memeriksa dasar penetapan 47 SK alokasi BKBK dengan nilai Rp2.356.459.973.845,46.
- Menelusuri selisih Rp338.921.317.210,46 antara nilai SK alokasi dan anggaran APBD Perubahan.
- Memeriksa proses penganggaran BKBK yang dilakukan secara global tanpa rincian alokasi yang memadai.
- Menelusuri penetapan dan pembayaran utang kurang salur BKBK Tahun 2024 sebesar Rp527.940.858.670,46.
- Memeriksa kesesuaian alokasi BKBK dengan kewajiban mandatory spending.
- Memeriksa dokumen usulan, verifikasi, penetapan alokasi, penyaluran, dan pertanggungjawaban BKBK.
- Melakukan pemeriksaan uji petik terhadap kegiatan yang dibiayai BKBK di daerah penerima apabila ditemukan indikasi penyimpangan.
- Menelusuri tanggung jawab pihak terkait berdasarkan tugas dan kewenangannya.
- Menilai ada atau tidaknya unsur tindak pidana berdasarkan alat bukti yang sah.
BPKAD, TAPD, DAN PEMERINTAH PROVINSI DIMINTA MEMBERIKAN KLARIFIKASI
SPM Sumsel meminta BPKAD, Tim Anggaran Pemerintah Daerah (TAPD), dan pemerintah provinsi memberikan penjelasan terbuka mengenai sejumlah hal:
- Apa dasar perhitungan penganggaran BKBK sebesar Rp2,017 triliun pada APBD Perubahan?
- Mengapa total 47 SK alokasi mencapai Rp2,356 triliun?
- Bagaimana sumber pendanaan untuk memenuhi selisih Rp338,92 miliar tersebut?
- Bagaimana rincian 47 SK alokasi berdasarkan kabupaten/kota/desa, kegiatan, dan nilai bantuan?
- Bagaimana perkembangan pembayaran utang kurang salur BKBK Tahun 2024?
- Apakah seluruh usulan penerima telah diverifikasi sebelum penetapan alokasi?
- Bagaimana pengawasan terhadap pelaksanaan kegiatan di daerah penerima?
- Apakah seluruh rekomendasi BPK telah ditindaklanjuti?
- Apa langkah konkret untuk memperbaiki mekanisme penganggaran BKBK yang sebelumnya masih dilakukan secara global?
Jawaban atas pertanyaan tersebut diperlukan agar masyarakat dapat mengetahui bagaimana anggaran bantuan keuangan direncanakan, ditetapkan, disalurkan, dan dipertanggungjawabkan.
DASAR HUKUM DAN KETENTUAN YANG RELEVAN
1. UU Nomor 17 Tahun 2003 tentang Keuangan Negara.
Pasal 17 ayat (1) menyatakan bahwa APBD disusun sesuai kebutuhan penyelenggaraan pemerintahan dan kemampuan pendapatan daerah. Ketentuan ini menjadi dasar penting dalam menilai kesesuaian penganggaran BKBK dengan kemampuan keuangan daerah.
2. PP Nomor 12 Tahun 2019 tentang Pengelolaan Keuangan Daerah.
Pasal 3 ayat (1) menegaskan pengelolaan keuangan daerah harus dilakukan secara tertib, efisien, ekonomis, efektif, transparan, dan bertanggung jawab, dengan memperhatikan rasa keadilan, kepatutan, manfaat untuk masyarakat, serta ketaatan terhadap peraturan perundang-undangan.
Pasal 24 ayat (6) mengatur bahwa setiap pengeluaran daerah harus memiliki dasar hukum yang melandasinya.
3. Permendagri Nomor 77 Tahun 2020 tentang Pedoman Teknis Pengelolaan Keuangan Daerah.
Mengatur tata cara pengelolaan keuangan daerah, termasuk penganggaran, pelaksanaan, penatausahaan, pertanggungjawaban, dan pengawasan belanja transfer.
4. Permendagri Nomor 15 Tahun 2024 tentang Pedoman Penyusunan APBD Tahun Anggaran 2025.
Menjadi pedoman penyusunan APBD 2025, termasuk ketentuan prioritas belanja daerah dan alokasi belanja wajib yang menjadi perhatian dalam LHP BPK.
5. Pergub Sumatera Selatan Nomor 3 Tahun 2022 tentang Tata Cara Pemberian Bantuan Keuangan Bersifat Khusus kepada Pemerintah Kabupaten/Kota/Desa.
Pasal 3 mengatur pemberian BKBK dilaksanakan secara efektif dan efisien dengan mempertimbangkan kemampuan keuangan daerah setelah memprioritaskan urusan pemerintahan wajib, urusan pemerintahan pilihan, serta alokasi belanja yang diwajibkan peraturan.
Pasal 15 sampai dengan Pasal 17 juga mengatur monitoring, evaluasi, pembinaan, dan pengawasan pelaksanaan BKBK.
6. UU Nomor 31 Tahun 1999 jo. UU Nomor 20 Tahun 2001 tentang Pemberantasan Tindak Pidana Korupsi.
Dapat menjadi dasar penilaian apabila penyelidikan menemukan perbuatan yang memenuhi seluruh unsur tindak pidana korupsi. Selisih anggaran, kelemahan perencanaan, atau temuan administratif tidak otomatis membuktikan adanya korupsi.
7. UU Nomor 40 Tahun 1999 tentang Pers dan Kode Etik Jurnalistik.
Pemberitaan wajib mengutamakan akurasi, keberimbangan, independensi, praduga tak bersalah, serta memberikan hak jawab dan hak koreksi kepada pihak yang diberitakan.
PENEGASAN: BKBK HARUS TEPAT SASARAN DAN DAPAT DIPERTANGGUNGJAWABKAN
Bantuan Keuangan Bersifat Khusus merupakan instrumen penting untuk mendukung pembangunan dan pelayanan publik di kabupaten, kota, dan desa. Namun, setiap rupiah yang dialokasikan harus memiliki dasar kebutuhan, perhitungan yang jelas, ketersediaan anggaran, serta mekanisme pengawasan yang dapat diuji.
Temuan BPK mengenai penganggaran global, selisih antara nilai SK alokasi dan anggaran, kewajiban kurang salur tahun sebelumnya, serta belum terpenuhinya sejumlah alokasi mandatory spending harus dijawab melalui langkah perbaikan yang nyata.
Yovi Meitaha selaku Koordinator Aksi Serikat Pemuda dan Masyarakat Sumatera Selatan mendesak APH untuk menelaah dan melakukan penyelidikan apabila terdapat indikasi pelanggaran hukum, sekaligus meminta pemerintah provinsi membuka informasi mengenai tindak lanjut rekomendasi BPK.
Pengelolaan BKBK harus memastikan bantuan tepat sasaran, tidak membebani keuangan daerah secara tidak terukur, dan benar-benar memberikan manfaat bagi masyarakat.
CATATAN REDAKSI: Berita ini disusun berdasarkan LHP BPK Perwakilan Provinsi Sumatera Selatan Nomor 13/T/LHP/DJPKN-V.PLG/PPD.03/01/2026 tanggal 21 Januari 2026, khususnya Temuan Nomor 1 tentang Penganggaran dan Pelaksanaan Belanja BKBK Belum Sepenuhnya Memadai, halaman 29–34. Selisih nilai SK alokasi dengan anggaran bukan dengan sendirinya merupakan kerugian negara atau bukti tindak pidana. Redaksi membuka ruang hak jawab dan klarifikasi kepada Gubernur Sumatera Selatan, BPKAD, TAPD, pemerintah kabupaten/kota/desa penerima, serta pihak lain yang berkepentingan.
TIM REDAKSI KORAN SPM – SUARA PEMUDA MASYARAKAT
Kritis, Faktual, Independen.