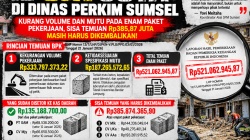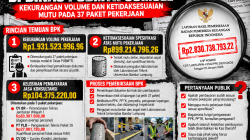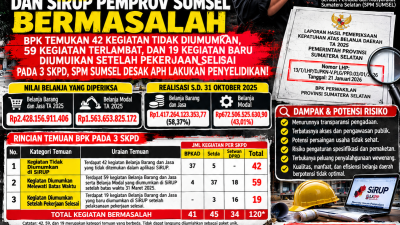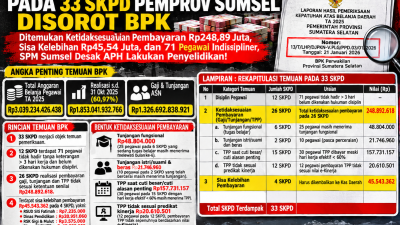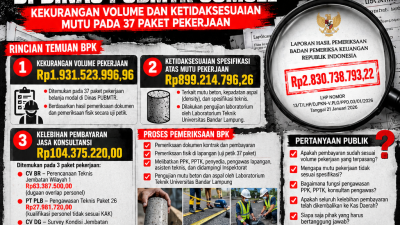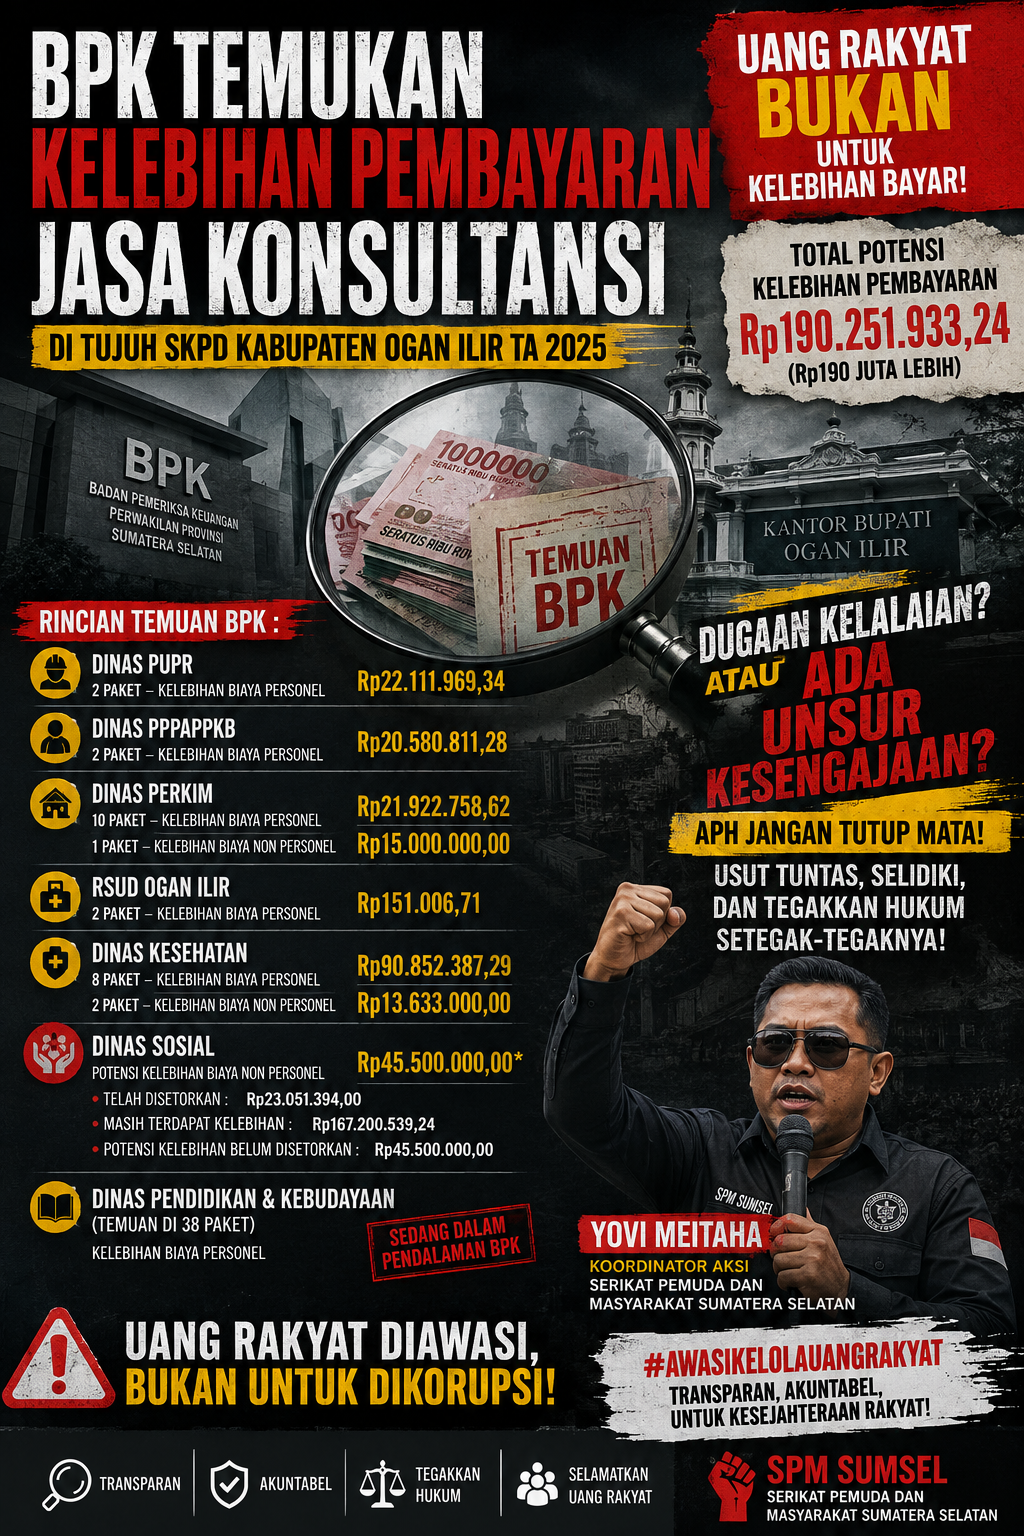
KORAN SPM — OGAN ILIR — Pengelolaan belanja jasa konsultansi pada Pemerintah Kabupaten Ogan Ilir menjadi sorotan setelah hasil pemeriksaan Badan Pemeriksa Keuangan (BPK) Perwakilan Provinsi Sumatera Selatan mengungkap adanya kelebihan pembayaran pada sejumlah pekerjaan jasa konsultansi di tujuh satuan kerja perangkat daerah (SKPD).
Temuan tersebut mencakup Dinas Pekerjaan Umum dan Penataan Ruang (PUPR), Dinas Pemberdayaan Perempuan, Perlindungan Anak, Pengendalian Penduduk dan Keluarga Berencana (PPPAPPKB), Dinas Perumahan Rakyat dan Kawasan Permukiman (Perkim), Dinas Pertanahan (Perkimtan/Pertanahan), RSUD Ogan Ilir, Dinas Pendidikan dan Kebudayaan (Disdikbud), Dinas Kesehatan (Dinkes), serta Dinas Sosial, sebagaimana uraian pemeriksaan yang ditampilkan dalam dokumen BPK.
Koordinator Aksi Serikat Pemuda dan Masyarakat Sumatera Selatan (SPM Sumsel), Yovi Meitaha, meminta aparat penegak hukum (APH) tidak berhenti pada persoalan administrasi dan pengembalian uang, tetapi melakukan penelaahan secara menyeluruh untuk memastikan apakah terdapat unsur kelalaian administratif, kelemahan pengendalian, atau perbuatan yang memenuhi unsur tindak pidana.
“Kami meminta APH mengusut dan melakukan penyelidikan secara profesional. Temuan BPK harus menjadi pintu masuk untuk memastikan bagaimana kelebihan pembayaran itu terjadi, siapa yang melakukan verifikasi, siapa yang menyetujui pembayaran, dan apakah ada unsur kesengajaan atau rekayasa dokumen,” ujar Yovi Meitaha.
BPK Catat Kelebihan Pembayaran
Berdasarkan dokumen pemeriksaan yang menjadi dasar sorotan, Pemkab Ogan Ilir pada Tahun Anggaran 2025 menganggarkan Belanja Barang dan Jasa sebesar Rp495.862.453.070,76 serta Belanja Modal sebesar Rp329.175.481.622,06.
Realisasi yang tercatat masing-masing sebesar Rp437.791.717.837,00 untuk Belanja Barang dan Jasa serta Rp274.819.632.106,00 untuk Belanja Modal.
Dalam pemeriksaan terhadap jasa konsultansi, BPK melakukan pengujian terhadap dokumen kontrak, laporan hasil pekerjaan, serta melakukan konfirmasi kepada personel konsultan.
Salah satu pola yang ditemukan adalah ketidaksesuaian antara jumlah hari personel yang benar-benar melaksanakan pekerjaan dengan jumlah hari yang diperhitungkan dalam kontrak, yang kemudian berdampak pada perhitungan biaya personel.
Sejumlah Temuan yang Perlu Didalami
Pada Dinas PUPR, pemeriksaan uji petik terhadap 35 paket jasa konsultansi menemukan persoalan terkait biaya personel. Dalam uraian temuan, terdapat dua paket pekerjaan dengan ketidaksesuaian jumlah hari kerja personel yang berdampak pada kelebihan perhitungan biaya langsung personel sebesar Rp22.111.969,34.
Pada Dinas PPPAPPKB, pemeriksaan atas dua paket jasa konsultansi menemukan personel yang tidak hadir sesuai jadwal pelaksanaan sehingga jumlah hari pekerjaan tidak sesuai dengan kontrak. Nilai kelebihan perhitungan biaya langsung personel yang disebut dalam dokumen sebesar Rp20.580.811,28.
Sementara pada Dinas Perkim, pemeriksaan atas 18 paket jasa konsultansi menemukan persoalan pada biaya personel. BPK menyebut terdapat personel yang tidak hadir sesuai jadwal pada 10 paket pekerjaan sehingga berdampak pada kelebihan perhitungan biaya langsung personel sebesar Rp21.922.758,62.
Pada unit yang sama juga ditemukan persoalan biaya langsung nonpersonel. BPK mencatat adanya bukti pertanggungjawaban yang tidak sesuai dengan kondisi sebenarnya pada satu paket pekerjaan sehingga terdapat kelebihan perhitungan biaya langsung nonpersonel sebesar Rp15.000.000,00.
Pada RSUD Ogan Ilir, pengujian terhadap delapan paket jasa konsultansi menemukan ketidaksesuaian kehadiran personel dengan jadwal pelaksanaan pekerjaan pada dua paket. Kondisi tersebut mengakibatkan kelebihan perhitungan biaya langsung personel sebesar Rp151.006,71.
Sedangkan pada Dinas Kesehatan, pemeriksaan terhadap 33 paket jasa konsultansi menemukan ketidaksesuaian hari kerja personel pada delapan paket, dengan kelebihan perhitungan biaya langsung personel sebesar Rp90.852.387,29.
Selain itu, BPK juga menemukan persoalan biaya nonpersonel pada dua paket. Bukti pertanggungjawaban disebut tidak sesuai dengan kondisi sebenarnya dan menghasilkan kelebihan perhitungan biaya langsung nonpersonel sebesar Rp13.633.000,00.
Dinsos: Potensi Kelebihan Rp45,5 Juta
Perhatian khusus juga tertuju pada Dinas Sosial.
Dokumen pemeriksaan menyebut kegiatan pengadaan belanja modal buku laporan/jasa konsultansi untuk pembuatan dokumen perizinan lingkungan UKL-UPL sekolah rakyat dilakukan melalui e-katalog dengan nilai Rp499.000.500,00 berdasarkan surat pesanan tertanggal 19 November 2025.
Dalam pemeriksaan, BPK menemukan adanya biaya langsung nonpersonel yang dinilai tidak sesuai dengan kondisi sebenarnya sehingga terdapat potensi kelebihan perhitungan biaya nonpersonel sebesar Rp45.500.000,00.
Dokumen juga menyebut nilai kelebihan pembayaran yang telah dibahas dengan penyedia dan PPK, dengan penyedia menyatakan bersedia menyetorkan ke Kas Daerah.
Sampai dengan 22 Mei 2026, penyedia telah menyetorkan Rp23.051.394,00 ke Kas Daerah. Berdasarkan angka dalam dokumen, masih terdapat kelebihan pembayaran sebesar Rp167.200.539,24, sedangkan potensi kelebihan pembayaran Rp45.500.000,00 disebut belum disetorkan.
Angka tersebut perlu diklarifikasi lebih lanjut kepada Pemkab Ogan Ilir, PPK, penyedia, serta pihak-pihak terkait agar publik memperoleh gambaran yang utuh mengenai status pengembalian dan tindak lanjut atas seluruh nilai yang telah dihitung BPK.
Bukan Otomatis Berarti Korupsi
SPM Sumsel menegaskan bahwa temuan kelebihan pembayaran BPK tidak boleh serta-merta diberi label sebagai tindak pidana korupsi.
Namun, menurut Yovi, nilai dan pola temuan tersebut layak menjadi objek pendalaman APH apabila terdapat indikasi bahwa pembayaran dilakukan berdasarkan dokumen atau perhitungan yang tidak menggambarkan kondisi pekerjaan sebenarnya.
“Yang harus dibuktikan adalah prosesnya. Apakah kesalahan terjadi karena lemahnya pengawasan, kelalaian dalam verifikasi, atau terdapat pihak yang dengan sengaja membuat atau menggunakan dokumen yang tidak sesuai kondisi sebenarnya. Itu kewenangan APH untuk membuktikannya,” tegas Yovi.
Menurutnya, penyelidikan diperlukan untuk menjawab sejumlah pertanyaan penting:
- Siapa yang menyusun dan memverifikasi perhitungan biaya personel?
- Siapa yang memeriksa daftar hadir dan realisasi hari kerja tenaga ahli?
- Apakah PPK telah melakukan pemeriksaan sebelum pembayaran dilakukan?
- Apakah laporan pekerjaan sesuai dengan kondisi faktual?
- Apakah bukti pertanggungjawaban biaya nonpersonel benar-benar menggambarkan transaksi yang terjadi?
- Apakah terdapat pembayaran berdasarkan dokumen yang tidak sesuai dengan realisasi?
- Apakah kelebihan pembayaran telah seluruhnya dikembalikan ke Kas Daerah?
- Apakah terdapat pihak yang memperoleh keuntungan dari kelebihan pembayaran tersebut?
- Apakah pola serupa terjadi pada paket lain yang belum diperiksa secara uji petik?
- Apakah sistem pengendalian intern pada masing-masing SKPD telah berjalan efektif?
Potensi Risiko yang Harus Diawasi
Dalam perspektif pengawasan, persoalan ini tidak hanya berkaitan dengan nominal kelebihan pembayaran.
Jika tenaga ahli dibayar berdasarkan jumlah hari kerja tertentu tetapi faktanya tidak hadir sesuai kontrak, maka perlu dipastikan apakah pembayaran tersebut tetap dilakukan tanpa koreksi.
Begitu pula dengan biaya nonpersonel. Apabila bukti pertanggungjawaban tidak menggambarkan kondisi sebenarnya, APH dan auditor perlu memastikan apakah persoalan tersebut hanya merupakan kesalahan administrasi atau terdapat tindakan yang disengaja.
Potensi risiko yang perlu didalami antara lain:
Pertama, risiko pembayaran atas pekerjaan yang tidak sepenuhnya direalisasikan.
Kedua, risiko lemahnya verifikasi oleh PPK sebelum pembayaran.
Ketiga, risiko ketidaksesuaian antara dokumen kontrak, laporan pekerjaan, daftar hadir personel, dan kondisi lapangan.
Keempat, risiko penggunaan bukti pertanggungjawaban yang tidak menggambarkan kondisi transaksi sebenarnya.
Kelima, risiko terjadinya pola serupa pada paket jasa konsultansi lain yang tidak masuk dalam sampel pemeriksaan BPK.
Namun seluruh risiko tersebut masih merupakan aspek yang perlu diuji, bukan kesimpulan bahwa tindak pidana telah terjadi.
SPM Sumsel Desak Audit Menyeluruh
Yovi Meitaha meminta Pemkab Ogan Ilir tidak hanya menunggu pengembalian uang, tetapi melakukan evaluasi menyeluruh terhadap sistem pembayaran jasa konsultansi.
“Pengembalian uang penting, tetapi bukan berarti persoalan otomatis selesai. Pemerintah daerah harus mengevaluasi mengapa pembayaran bisa terjadi, siapa yang melakukan pemeriksaan, dan bagaimana mekanisme pengendaliannya,” katanya.
SPM Sumsel juga mendorong agar APIP/Inspektorat melakukan tindak lanjut dan memastikan seluruh rekomendasi BPK telah dilaksanakan.
Di sisi lain, apabila dalam pendalaman ditemukan indikasi perbuatan melawan hukum yang memenuhi unsur pidana, SPM Sumsel meminta APH mengambil langkah sesuai kewenangannya.
Dasar Hukum dan Prinsip Pengawasan
Pengelolaan keuangan daerah pada prinsipnya harus dilakukan secara tertib, taat peraturan, efisien, ekonomis, efektif, transparan dan bertanggung jawab. UU Nomor 17 Tahun 2003 mengatur kerangka pengelolaan keuangan negara termasuk pelaksanaan dan pertanggungjawaban APBD.
UU Nomor 1 Tahun 2004 tentang Perbendaharaan Negara juga mengatur pelaksanaan belanja negara/daerah, pengendalian intern, pertanggungjawaban APBN/APBD, serta penyelesaian kerugian negara/daerah.
Dari sisi pengadaan, ketentuan Pengadaan Barang/Jasa Pemerintah dalam Perpres Nomor 16 Tahun 2018 telah mengalami perubahan, antara lain melalui Perpres Nomor 12 Tahun 2021 dan Perpres Nomor 46 Tahun 2025. Karena itu, penilaian atas proses pengadaan perlu disesuaikan dengan ketentuan yang berlaku pada saat masing-masing proses dilaksanakan.
Apabila hasil pendalaman menemukan bukti adanya perbuatan yang memenuhi unsur tindak pidana korupsi, ketentuan pemberantasan korupsi juga menjadi relevan, dengan tetap memperhatikan perkembangan hukum pidana nasional dan perubahan ketentuan yang berlaku. UU Nomor 31 Tahun 1999 sebagaimana diubah UU Nomor 20 Tahun 2001 masih menjadi bagian penting dalam kerangka hukum pemberantasan korupsi, meskipun sejumlah ketentuannya telah mengalami penyesuaian akibat berlakunya KUHP nasional.
Prinsip Jurnalistik: Kritik Berbasis Dokumen
Pemberitaan ini ditempatkan sebagai bentuk kontrol sosial dan kepentingan publik, bukan sebagai vonis terhadap pihak tertentu.
UU Nomor 40 Tahun 1999 menjamin kemerdekaan pers, sementara Kode Etik Jurnalistik menekankan pentingnya independensi, akurasi, keberimbangan dan tidak beritikad buruk.
Karena itu, pihak Pemkab Ogan Ilir, PPK, pejabat terkait, penyedia jasa konsultansi maupun pihak lain yang disebut atau berkaitan dengan temuan ini tetap memiliki hak untuk memberikan klarifikasi dan hak jawab sesuai ketentuan jurnalistik.
Keterbukaan informasi juga memiliki landasan dalam UU Nomor 14 Tahun 2008 tentang Keterbukaan Informasi Publik, yang mengatur hak masyarakat memperoleh informasi publik sekaligus kewajiban badan publik dalam penyelenggaraan keterbukaan informasi.
Desakan SPM Sumsel
Yovi Meitaha menegaskan SPM Sumsel akan terus mengawal tindak lanjut persoalan tersebut.
“Kami mendesak APH melakukan penyelidikan secara profesional dan objektif. Jangan ada praduga bersalah, tetapi jangan pula ada temuan yang diabaikan. Jika memang hanya persoalan administrasi, jelaskan secara terbuka. Jika ditemukan unsur pidana, proses sesuai hukum. Publik berhak mengetahui bagaimana uang daerah dikelola dan dipertanggungjawabkan,” ujar Yovi.
SPM Sumsel juga meminta agar seluruh rekomendasi BPK ditindaklanjuti secara transparan dan perkembangan pengembalian kelebihan pembayaran dapat dipastikan sampai seluruh kewajiban yang telah ditetapkan benar-benar diselesaikan.
Catatan redaksi: Nilai, jumlah paket, dan uraian temuan dalam berita ini merujuk pada dokumen pemeriksaan BPK yang ditampilkan dalam bahan yang diterima redaksi. Status pidana, pihak yang bertanggung jawab, serta ada atau tidaknya unsur kesengajaan merupakan kewenangan aparat penegak hukum untuk membuktikannya melalui proses pemeriksaan sesuai ketentuan hukum. Hak jawab dan klarifikasi dari pihak terkait tetap terbuka.
(TIM REDAKSI KORAN SPM)