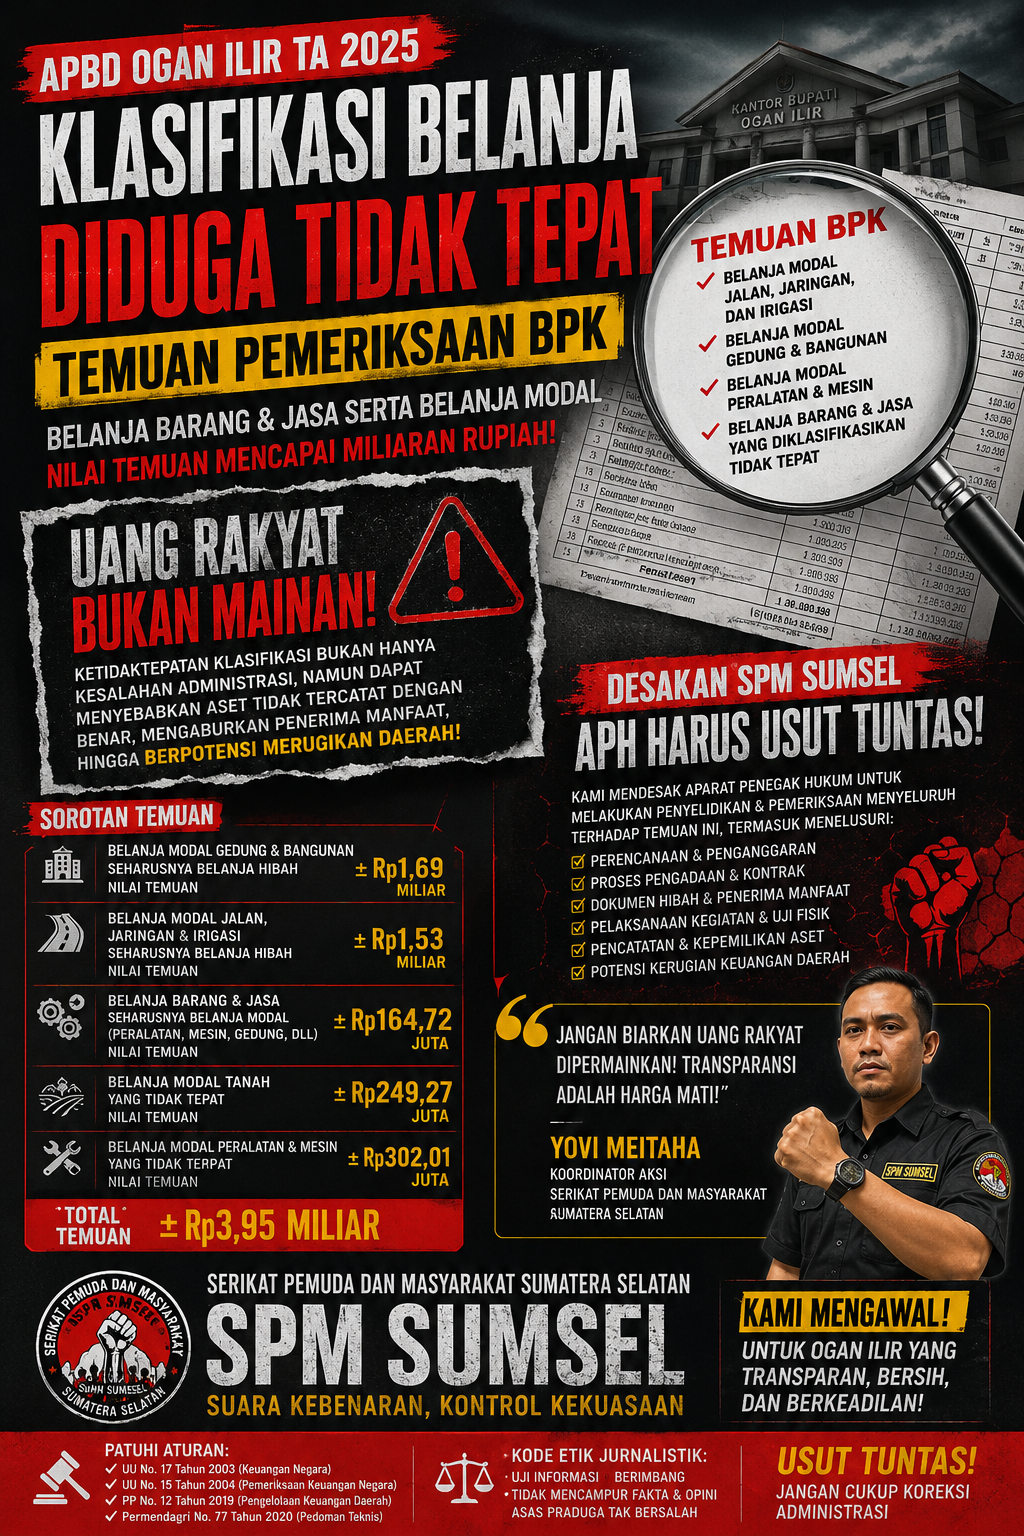
KORAN SPM — OGAN ILIR, SUMSEL — Pengelolaan dan pertanggungjawaban Anggaran Pendapatan dan Belanja Daerah (APBD) Kabupaten Ogan Ilir Tahun Anggaran 2025 menjadi sorotan setelah adanya uraian hasil pemeriksaan yang menunjukkan sejumlah penganggaran dan realisasi belanja diklasifikasikan tidak tepat.
Temuan tersebut antara lain berkaitan dengan Belanja Barang dan Jasa serta Belanja Modal, meliputi Belanja Modal Tanah, Belanja Modal Peralatan dan Mesin, Belanja Modal Gedung dan Bangunan, serta Belanja Modal Jalan, Jaringan dan Irigasi.
Informasi tersebut tercantum dalam dokumen pemeriksaan yang ditampilkan pada bahan yang diperoleh, antara lain pada tabel mengenai “Perincian Klasifikasi Belanja Barang dan Jasa yang Tidak Tepat”, “Perincian Klasifikasi Belanja Modal Tanah yang Tidak Tepat”, “Perincian Klasifikasi Belanja Modal Peralatan dan Mesin yang Tidak Tepat”, serta “Perincian Klasifikasi Belanja Modal Gedung dan Bangunan yang Tidak Tepat”.
Koordinator Aksi Serikat Pemuda dan Masyarakat Sumatera Selatan (SPM Sumsel), Yovi Meitaha, menilai temuan tersebut tidak boleh berhenti sebagai persoalan administrasi semata apabila dalam pemeriksaan lanjutan ditemukan adanya kerugian keuangan daerah, penyimpangan prosedur, konflik kepentingan, atau unsur kesengajaan.
“Kami meminta APH tidak langsung menyimpulkan adanya tindak pidana. Namun temuan pemeriksaan ini harus didalami. Kalau memang hanya kesalahan klasifikasi administratif, harus diperjelas bagaimana koreksinya. Tetapi kalau pemeriksaan menemukan adanya perbuatan melawan hukum, kerugian keuangan negara/daerah, atau unsur kesengajaan, maka harus diproses sesuai ketentuan hukum yang berlaku,” ujar Yovi Meitaha.
TEMUAN KLASIFIKASI BELANJA PERLU DIBUKA SECARA TERANG
Berdasarkan dokumen yang ditampilkan, Pemerintah Kabupaten Ogan Ilir TA 2025 menganggarkan Belanja Barang dan Jasa sebesar sekitar Rp495,862 miliar dengan realisasi sekitar Rp437,791 miliar atau 88,29 persen.
Sementara Belanja Modal dianggarkan sekitar Rp329,175 miliar dengan realisasi sekitar Rp274,819 miliar atau 83,49 persen.
Dalam pemeriksaan secara uji petik terhadap DPA-SKPD, kontrak pengadaan Belanja Barang dan Jasa dan Belanja Modal, dokumen pertanggungjawaban, serta dokumen pencairan dana, ditemukan adanya penganggaran yang menurut uraian pemeriksaan diklasifikasikan tidak tepat.
Hal ini penting karena klasifikasi belanja bukan sekadar persoalan pencantuman kode anggaran. Klasifikasi menentukan karakter pengeluaran, mekanisme penganggaran, pertanggungjawaban, pencatatan aset, serta bagaimana suatu barang atau pekerjaan diperlakukan dalam laporan keuangan pemerintah daerah.
PP Nomor 12 Tahun 2019 mengatur pengelolaan keuangan daerah mulai dari penyusunan APBD, pelaksanaan dan penatausahaan, pelaporan, pertanggungjawaban, sampai pembinaan dan pengawasan.
Pedoman teknis pengelolaan keuangan daerah juga diatur melalui Permendagri Nomor 77 Tahun 2020 yang saat ini berstatus berlaku.
BELANJA MODAL GEDUNG DAN BANGUNAN
Salah satu bagian yang menjadi perhatian terdapat pada pengklasifikasian sejumlah kegiatan ke dalam Belanja Modal Gedung dan Bangunan, padahal dalam kolom “Jenis Belanja Seharusnya” pada dokumen pemeriksaan tercantum Belanja Hibah.
Di antaranya tercantum kegiatan yang berkaitan dengan:
- pekerjaan partisi dan pengecatan bangunan/gudang kantor sekitar Rp20,625 juta;
- jasa konsultansi perencanaan pembangunan sarana, prasarana dan utilitas TK, PAUD serta sekolah swasta;
- jasa konsultansi pengawasan;
- pekerjaan rehabilitasi sarana sekolah;
- sejumlah pekerjaan rehabilitasi bangunan untuk instansi vertikal.
Pada kelompok Dinas PUPR, dokumen juga mencantumkan beberapa pekerjaan yang diklasifikasikan sebagai Belanja Modal Gedung dan Bangunan, tetapi pada kolom jenis belanja seharusnya disebut Belanja Hibah, dengan keterangan bahwa peruntukannya berada di luar Pemerintah Kabupaten Ogan Ilir dan ditujukan kepada instansi vertikal.
Nilai kelompok kegiatan Dinas PUPR yang tercantum pada tabel tersebut sekitar Rp1,693 miliar.
Kondisi ini patut menjadi perhatian karena perlu dipastikan terlebih dahulu mengenai status penerima manfaat, status kepemilikan aset, dasar hukum pemberian, dokumen hibah, serta mekanisme penyerahan hasil pekerjaan.
BELANJA MODAL JALAN, JARINGAN DAN IRIGASI
Temuan lain menyangkut Belanja Modal Jalan, Jaringan dan Irigasi.
Dokumen mencantumkan pekerjaan:
- Peningkatan Jalan Perkantoran Brigif 200/Garuda Cakti TNI AD sekitar Rp495,2 juta;
- pembangunan beberapa titik sumur bor di wilayah Kecamatan Indralaya sekitar Rp440 juta;
- pembangunan sumur bor di Kelurahan Sungai Pinang sekitar Rp120 juta;
- pembangunan sejumlah titik sumur bor di wilayah Kecamatan Tanjung Raja sekitar Rp480 juta.
Total yang tercantum dalam tabel untuk kelompok tersebut sekitar Rp1,5352 miliar.
Dalam kolom “Jenis Belanja Seharusnya”, dokumen mencantumkan Belanja Hibah, dengan keterangan bahwa sebagian kegiatan diperuntukkan di luar Pemkab Ogan Ilir atau akan diserahkan kepada masyarakat.
Atas kondisi tersebut, SPM Sumsel menilai perlu dilakukan penelusuran lebih lanjut terhadap siapa pemilik aset setelah pekerjaan selesai, siapa penerima manfaat, siapa yang menguasai hasil pekerjaan, serta dasar hukum penganggarannya.
“Kalau sumur bor tersebut dibangun menggunakan APBD lalu diserahkan kepada masyarakat, harus jelas dokumen hibah, penerima, berita acara serah terima, lokasi, volume pekerjaan, nilai kontrak dan pertanggungjawabannya. Begitu juga pekerjaan untuk instansi vertikal, harus jelas dasar kewenangan dan mekanisme pemberiannya,” tegas Yovi.
BELANJA BARANG DAN JASA YANG DIKLASIFIKASIKAN SEBAGAI MODAL
Dokumen juga menunjukkan sejumlah kegiatan yang tercatat sebagai Belanja Barang dan Jasa, tetapi menurut uraian pemeriksaan seharusnya masuk Belanja Modal Peralatan dan Mesin atau Belanja Modal Gedung dan Bangunan karena nilai perolehannya disebut memenuhi nilai kapitalisasi aset tetap.
Di antaranya:
- pengadaan tangki air pada Bapenda sekitar Rp4,5 juta;
- pengadaan sumur bor pada Dinas Perikanan sekitar Rp99,681 juta;
- pembangunan tempat parkir dan jasa upah tukang pada Kecamatan Indralaya sekitar Rp49,741 juta;
- pengadaan empat unit genset sekitar Rp8,4 juta;
- pengadaan tangki air di Kecamatan Rantau Alai sekitar Rp2,3 juta.
Total pada tabel tersebut tercantum sekitar Rp164,722 juta.
Selain itu terdapat kelompok Belanja Modal Tanah yang menurut dokumen pemeriksaan dinilai tidak tepat klasifikasi, dengan nilai sekitar Rp249,2775 juta, serta kelompok Belanja Modal Peralatan dan Mesin dengan total sekitar Rp302 juta.
Untuk kelompok peralatan dan mesin, dokumen antara lain mencantumkan pengadaan perlengkapan tertentu yang nilai per unitnya disebut berada di bawah nilai kapitalisasi aset tetap, sehingga menurut uraian pemeriksaan seharusnya dikategorikan sebagai Belanja Barang dan Jasa.
SPM: JANGAN BERHENTI PADA KOREKSI ADMINISTRASI
Yovi Meitaha menegaskan bahwa SPM Sumsel tidak ingin membangun opini bahwa setiap kesalahan klasifikasi anggaran otomatis merupakan tindak pidana korupsi.
Namun, menurutnya, persoalan tersebut layak diperiksa lebih jauh apabila terdapat indikasi bahwa klasifikasi anggaran digunakan untuk tujuan tertentu, menyebabkan aset tidak tercatat dengan benar, mengaburkan penerima manfaat, menghindari mekanisme tertentu, atau berkaitan dengan pembayaran yang tidak sesuai dengan pekerjaan sebenarnya.
“Kami membedakan antara kesalahan administrasi dengan tindak pidana. Tetapi justru karena itu kami meminta aparat penegak hukum melakukan penyelidikan secara profesional. Biarkan penyidik yang menentukan apakah ada atau tidak unsur pidananya berdasarkan alat bukti,” katanya.
Menurut SPM Sumsel, dugaan penyimpangan baru dapat dikatakan sebagai tindak pidana apabila unsur-unsurnya terpenuhi dan didukung bukti yang sah. Karena itu, pemberitaan ini tidak menyimpulkan adanya korupsi maupun menetapkan pihak tertentu sebagai pelaku.
POTENSI RISIKO YANG PERLU DIDALAMI APH
SPM Sumsel meminta APH dan aparat pengawasan internal pemerintah mencermati sedikitnya beberapa aspek.
Pertama, aspek perencanaan.
Perlu diperiksa bagaimana kegiatan tersebut masuk dalam RKA-SKPD, siapa yang mengusulkan, siapa yang memverifikasi, serta bagaimana TAPD melakukan evaluasi terhadap usulan tersebut.
Kedua, aspek klasifikasi anggaran.
Perlu diperiksa alasan suatu kegiatan ditempatkan sebagai Belanja Modal, Barang dan Jasa atau Hibah, termasuk dasar kode rekening yang digunakan.
Ketiga, aspek kepemilikan aset.
Untuk pekerjaan pembangunan atau rehabilitasi, harus dipastikan apakah aset tersebut menjadi milik Pemerintah Kabupaten Ogan Ilir atau berada pada pihak lain.
Keempat, aspek hibah.
Jika pekerjaan sesungguhnya diperuntukkan bagi sekolah swasta, masyarakat, atau instansi vertikal, perlu diperiksa dasar hukum hibah, penerima, dokumen persetujuan, NPHD bila dipersyaratkan, berita acara serah terima, serta pencatatan asetnya.
Kelima, aspek pekerjaan fisik.
APH perlu melakukan uji fisik apabila diperlukan, membandingkan kontrak, RAB, volume, spesifikasi, pembayaran, dokumentasi pekerjaan dan kondisi aktual di lapangan.
Keenam, aspek pengadaan.
Perlu ditelusuri proses pemilihan penyedia, HPS, kontrak, pembayaran, pekerjaan yang dilaksanakan, serta kesesuaian antara harga dan barang/jasa yang diterima.
Ketujuh, potensi kerugian daerah.
Kesalahan klasifikasi tidak otomatis berarti kerugian daerah. Namun apabila dari pemeriksaan lanjutan ditemukan pembayaran yang tidak semestinya, aset tidak ada, pekerjaan tidak sesuai kontrak, kelebihan pembayaran atau perbuatan lain yang menimbulkan kerugian daerah, maka nilai kerugian perlu dihitung oleh pihak yang berwenang.
SOROT PERAN TAPD DAN SKPD
Dalam dokumen yang ditampilkan juga terdapat keterangan hasil wawancara dengan Kepala Bidang Anggaran BPKAD selaku anggota TAPD yang menyebutkan adanya kurang ketelitian dalam memverifikasi usulan RKA pada SKPD terkait.
Dokumen tersebut juga menyebutkan SKPD terkait tidak menginformasikan perincian peruntukan belanja pada dokumen perencanaan ataupun melaporkannya kepada bidang anggaran selaku bagian TAPD.
Keterangan ini menurut SPM Sumsel perlu dikonfirmasi secara langsung kepada pihak-pihak terkait agar pemberitaan tidak hanya bertumpu pada satu sumber.
“Kami meminta BPKAD, TAPD dan SKPD terkait memberikan penjelasan terbuka. Kalau memang terjadi human error atau kesalahan administrasi, jelaskan mekanisme koreksinya. Kalau ada kelemahan pengawasan, siapa yang bertanggung jawab memperbaikinya juga harus jelas,” ujar Yovi.
DESAK APH LAKUKAN PENELUSURAN
SPM Sumsel mendesak Aparat Penegak Hukum (APH) untuk melakukan penelaahan dan penyelidikan sesuai kewenangan terhadap temuan tersebut apabila terdapat informasi awal yang cukup mengenai dugaan penyimpangan.
Langkah yang dinilai penting antara lain:
- meminta dan memeriksa DPA seluruh SKPD terkait;
- memeriksa RKA dan perubahan RKA;
- menelusuri dokumen pengadaan;
- memeriksa kontrak dan dokumen pembayaran;
- memeriksa dokumen hibah dan penerima manfaat;
- melakukan pemeriksaan fisik terhadap pekerjaan yang relevan;
- memeriksa status dan pencatatan aset;
- meminta keterangan pejabat pengelola keuangan daerah dan pejabat teknis;
- mencocokkan dokumen perencanaan dengan realisasi;
- menghitung secara profesional apabila ditemukan indikasi kerugian keuangan daerah.
Pemeriksaan pengelolaan keuangan negara memang mencakup aspek pengelolaan dan pertanggungjawaban keuangan negara, sementara UU Nomor 15 Tahun 2004 menegaskan pentingnya pengelolaan keuangan secara tertib, taat peraturan, efisien, ekonomis, efektif, transparan dan bertanggung jawab.
BUKAN MENUDUH, TAPI MEMINTA TRANSPARANSI
SPM Sumsel menegaskan bahwa kritik tersebut merupakan bagian dari fungsi kontrol sosial terhadap penggunaan APBD.
Yovi mengatakan pihaknya tetap memberikan ruang kepada Pemerintah Kabupaten Ogan Ilir, BPKAD, TAPD, SKPD terkait maupun pihak lain yang disebut dalam konteks kegiatan tersebut untuk memberikan klarifikasi dan hak jawab.
“Kami tidak menuduh siapa pun melakukan korupsi. Kami mempertanyakan temuan pemeriksaan dan meminta agar fakta di balik angka-angka tersebut dibuka secara transparan. Kalau semuanya benar dan sesuai aturan, tentu harus dijelaskan kepada publik. Tetapi kalau ada penyimpangan yang merugikan daerah, jangan sampai berhenti hanya pada administrasi,” tegasnya.
Menurutnya, masyarakat berhak mengetahui bagaimana APBD digunakan, terutama ketika dokumen pemeriksaan menunjukkan adanya ketidaktepatan klasifikasi belanja.
LANDASAN HUKUM DAN ETIKA PEMBERITAAN
Pemberitaan ini berpegang pada prinsip uji informasi, keberimbangan, tidak mencampurkan fakta dengan opini yang menghakimi, serta asas praduga tak bersalah, sebagaimana ditegaskan dalam Pasal 3 Kode Etik Jurnalistik. Dewan Pers juga menekankan pentingnya uji informasi secara cermat dan penghormatan terhadap asas praduga tak bersalah.
Dari sisi pengelolaan keuangan daerah, antara lain relevan:
- UU Nomor 17 Tahun 2003 tentang Keuangan Negara;
- UU Nomor 15 Tahun 2004 tentang Pemeriksaan Pengelolaan dan Tanggung Jawab Keuangan Negara;
- PP Nomor 12 Tahun 2019 tentang Pengelolaan Keuangan Daerah;
- Permendagri Nomor 77 Tahun 2020 tentang Pedoman Teknis Pengelolaan Keuangan Daerah.
Sementara apabila dalam pemeriksaan lanjutan ditemukan bukti mengenai perbuatan yang memenuhi unsur tindak pidana korupsi, penegakan hukum dapat dilakukan berdasarkan ketentuan peraturan pemberantasan tindak pidana korupsi yang berlaku, termasuk UU Nomor 31 Tahun 1999 sebagaimana diubah dengan UU Nomor 20 Tahun 2001, dengan memperhatikan perkembangan hukum dan putusan pengadilan yang relevan.
Catatan Redaksi: Angka dan uraian kegiatan dalam berita ini disusun berdasarkan dokumen pemeriksaan yang ditampilkan kepada redaksi. Untuk menjaga akurasi dan keberimbangan, pihak Pemerintah Kabupaten Ogan Ilir, BPKAD, TAPD, SKPD terkait, serta pihak penerima manfaat/pelaksana kegiatan perlu diberikan ruang untuk memberikan klarifikasi, koreksi, dan hak jawab. Ketidaktepatan klasifikasi anggaran tidak dengan sendirinya membuktikan adanya tindak pidana korupsi. Penentuan ada atau tidaknya unsur pidana merupakan kewenangan aparat penegak hukum berdasarkan hasil pemeriksaan dan alat bukti yang sah.
TIM REDAKSI KORAN SPM | SUARA PEMUDA MASYARAKAT