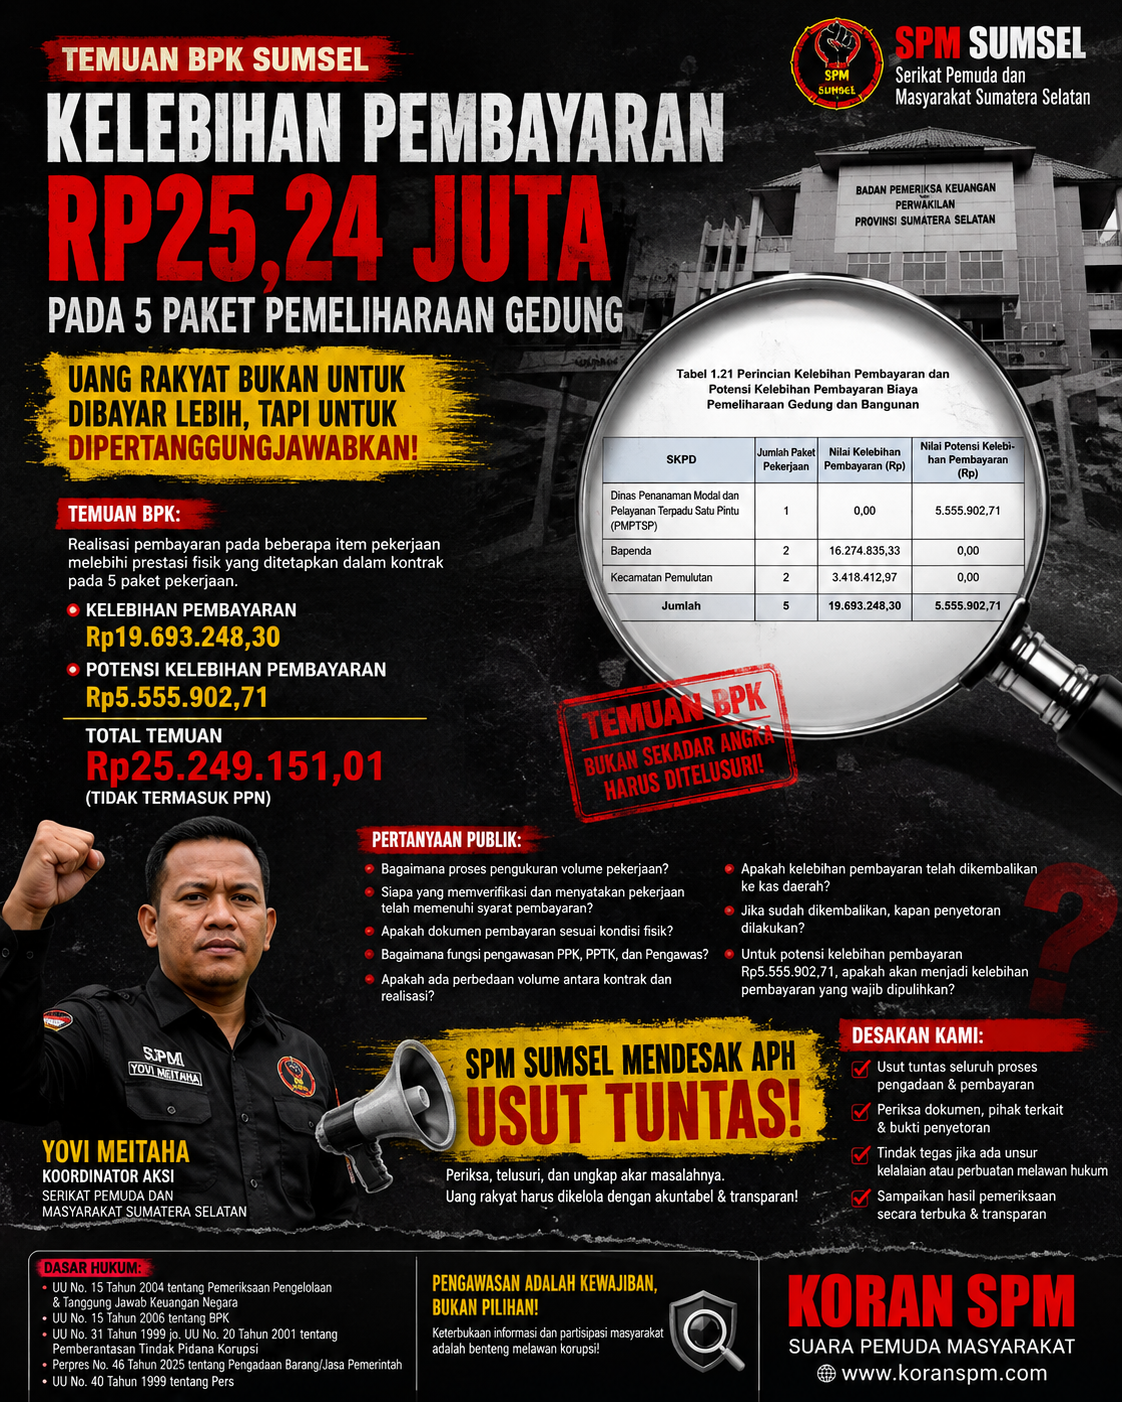
KORAN SPM — SUMATERA SELATAN — Temuan pemeriksaan Badan Pemeriksa Keuangan (BPK) Perwakilan Provinsi Sumatera Selatan terkait pekerjaan Belanja Pemeliharaan Gedung dan Bangunan menjadi sorotan publik.
Berdasarkan dokumen hasil pemeriksaan yang ditampilkan, BPK mengungkap adanya realisasi pembayaran pada sejumlah item pekerjaan yang disebut melebihi prestasi fisik yang ditetapkan dalam kontrak pada lima paket pekerjaan.
Dalam uraian pemeriksaan tersebut tercantum nilai kelebihan pembayaran sebesar Rp25.249.151,01, yang terdiri atas Rp19.693.248,30 kelebihan pembayaran dan Rp5.555.902,71 potensi kelebihan pembayaran, dengan keterangan bahwa nilai tersebut tidak termasuk PPN.
Temuan itu dirinci dalam Tabel 1.21 Perincian Kelebihan Pembayaran dan Potensi Kelebihan Pembayaran Biaya Pemeliharaan Gedung dan Bangunan.
Berdasarkan tabel yang terlihat dalam dokumen, terdapat tiga SKPD yang tercantum, yakni:
- Dinas Penanaman Modal dan Pelayanan Terpadu Satu Pintu (PMPTSP) — 1 paket, dengan nilai potensi kelebihan pembayaran Rp5.555.902,71;
- Bapenda — 2 paket, dengan nilai kelebihan pembayaran Rp16.274.835,33;
- Kecamatan Pemulutan — 2 paket, dengan nilai kelebihan pembayaran Rp3.418.412,97.
Dengan demikian, tabel tersebut mencatat total 5 paket pekerjaan, nilai kelebihan pembayaran Rp19.693.248,30, serta potensi kelebihan pembayaran Rp5.555.902,71.
BUKAN SEKADAR ANGKA, TETAPI PERLU DIUJI AKAR MASALAHNYA
Sorotan terhadap temuan tersebut bukan berarti setiap kelebihan pembayaran otomatis merupakan tindak pidana korupsi.
Secara jurnalistik dan hukum, harus dibedakan antara kesalahan administrasi, ketidaktepatan pengukuran volume pekerjaan, kelebihan pembayaran yang wajib dikembalikan, kelalaian dalam pengendalian kontrak, dan perbuatan yang memang memenuhi unsur tindak pidana korupsi.
Karena itu, yang menjadi penting adalah bagaimana aparat dan instansi terkait menelusuri mengapa pembayaran dapat dilakukan melebihi prestasi fisik yang ditetapkan dalam kontrak.
Apabila pekerjaan secara fisik belum mencapai volume sebagaimana yang menjadi dasar pembayaran, maka perlu diperiksa bagaimana proses verifikasi dilakukan sebelum pembayaran dicairkan.
Pertanyaan publik yang patut dijawab antara lain:
- Bagaimana proses pengukuran volume pekerjaan sebelum pembayaran dilakukan?
- Siapa yang melakukan pemeriksaan dan menyatakan pekerjaan telah memenuhi persyaratan pembayaran?
- Apakah dokumen pembayaran telah sesuai dengan kondisi fisik pekerjaan?
- Bagaimana fungsi pengawasan PPK, PPTK, pengawas pekerjaan dan pihak terkait berjalan?
- Apakah terdapat perbedaan antara volume dalam kontrak, laporan kemajuan pekerjaan, berita acara pemeriksaan, berita acara pembayaran dan kondisi fisik di lapangan?
- Apakah kelebihan pembayaran telah seluruhnya dikembalikan ke kas daerah?
- Jika telah dikembalikan, kapan penyetoran dilakukan dan berapa nilai yang telah disetor?
Untuk nilai potensi kelebihan pembayaran Rp5.555.902,71, apakah setelah pemeriksaan lanjutan nilai tersebut menjadi kelebihan pembayaran yang wajib dipulihkan atau dapat dijelaskan secara administratif?
PENYETORAN KE KAS DAERAH PERLU DIVERIFIKASI
Dalam dokumen yang ditampilkan juga disebutkan bahwa sampai dengan 22 Mei 2026, penyedia telah melakukan penyetoran ke kas daerah atas kelebihan pembayaran sebesar Rp19.693.248,30 dan potensi kelebihan pembayaran sebesar Rp5.555.902,71.
Informasi tersebut perlu diverifikasi melalui bukti setor resmi, rekening kas daerah, serta dokumen tindak lanjut hasil pemeriksaan.
Bagi publik, persoalannya bukan hanya apakah uang telah dikembalikan.
Yang juga penting adalah memastikan mengapa sistem pengendalian internal dan mekanisme pengawasan kontrak sebelumnya tidak mencegah pembayaran yang melebihi prestasi fisik.
Pengembalian uang dapat menjadi bagian dari penyelesaian atas kelebihan pembayaran, tetapi tidak dengan sendirinya menjawab apakah terdapat unsur kesengajaan, kelalaian, rekayasa administrasi, atau perbuatan lain yang melanggar hukum.
YOVI MEITAHA: APH JANGAN BERHENTI PADA PENGEMBALIAN UANG
Menanggapi temuan tersebut, Yovi Meitaha, Koordinator Aksi Serikat Pemuda dan Masyarakat Sumatera Selatan (SPM Sumsel), mendesak aparat penegak hukum (APH) dan aparat pengawasan internal pemerintah untuk melakukan penelusuran secara menyeluruh.
Menurut Yovi, temuan BPK harus menjadi pintu masuk untuk melihat apakah persoalan tersebut hanya sebatas kesalahan administrasi dan pengendalian pekerjaan atau terdapat persoalan lain yang perlu dipertanggungjawabkan secara hukum.
“Kami meminta APH tidak terburu-buru menyimpulkan adanya korupsi, tetapi juga jangan berhenti hanya karena uang telah dikembalikan. Harus diperiksa bagaimana kelebihan pembayaran itu bisa terjadi, siapa yang melakukan verifikasi, bagaimana dokumen pekerjaan dibuat, serta apakah seluruh proses pembayaran telah sesuai ketentuan,” ujar Yovi.
Ia menilai pemeriksaan secara menyeluruh penting untuk memastikan bahwa mekanisme pengadaan dan pelaksanaan pekerjaan pemerintah berjalan sesuai prinsip akuntabilitas.
“Kalau memang murni kesalahan administrasi, sampaikan secara transparan berdasarkan hasil pemeriksaan. Tetapi apabila dalam pendalaman ditemukan indikasi kesengajaan, manipulasi volume, dokumen yang tidak sesuai fakta, atau perbuatan lain yang memenuhi unsur pidana, maka kami meminta APH menindaklanjutinya sesuai hukum,” tegasnya.
POTENSI RISIKO KORUPSI HARUS DIUJI, BUKAN DITUDUHKAN
SPM Sumsel juga menilai terdapat sejumlah titik rawan yang layak diperiksa.
Pertama, kesesuaian antara volume pekerjaan dengan pembayaran.
Kedua, keabsahan dokumen pendukung pembayaran, termasuk laporan kemajuan pekerjaan, berita acara pemeriksaan, berita acara serah terima, dokumen kontrak, serta dokumen pencairan.
Ketiga, fungsi pengawasan teknis, khususnya apakah hasil pengukuran lapangan benar-benar menggambarkan kondisi pekerjaan.
Keempat, peran pejabat pengelola kontrak, termasuk PPK dan pihak lain yang memiliki kewenangan dalam proses pelaksanaan serta pembayaran pekerjaan.
Kelima, hubungan antara penyedia dan pejabat terkait, apabila dalam pendalaman ditemukan adanya komunikasi atau tindakan yang menunjukkan adanya kesepakatan untuk membayar pekerjaan yang belum sesuai prestasi.
Keenam, keabsahan penyetoran kembali, termasuk waktu penyetoran, jumlah yang disetor dan kesesuaian dengan nilai temuan BPK.
Namun demikian, seluruh aspek tersebut masih merupakan ruang pemeriksaan dan pendalaman, bukan kesimpulan bahwa telah terjadi tindak pidana korupsi.
PENGAWASAN TIDAK BOLEH BERHENTI PADA DOKUMEN
Dalam pengadaan pemerintah, pengawasan seharusnya tidak hanya dilakukan setelah muncul temuan pemeriksaan.
Pengawasan perlu berjalan sejak tahap perencanaan, pelaksanaan kontrak, pengukuran pekerjaan, pembayaran, hingga serah terima hasil pekerjaan.
Regulasi pengadaan pemerintah mengatur proses pengadaan dari identifikasi kebutuhan sampai dengan serah terima hasil pekerjaan. Ketentuan pengadaan saat ini telah mengalami perubahan melalui Perpres Nomor 46 Tahun 2025, yang mengubah Perpres Nomor 16 Tahun 2018 sebagaimana telah diubah dengan Perpres Nomor 12 Tahun 2021.
Pedoman pelaksanaan pengadaan melalui penyedia juga mencakup tahapan persiapan, pelaksanaan kontrak, serah terima, hingga penilaian kinerja penyedia.
Artinya, ketika terdapat perbedaan antara pembayaran dengan prestasi fisik, mekanisme pengendalian pada tahapan tersebut layak dievaluasi secara menyeluruh.
DESAK APH LAKUKAN PENYELIDIKAN SECARA PROPORSIONAL
Yovi Meitaha meminta Kejaksaan, Kepolisian, maupun APIP/Inspektorat sesuai kewenangan masing-masing untuk melakukan telaah dan pemeriksaan lebih lanjut terhadap temuan tersebut.
SPM Sumsel mendorong agar pemeriksaan tidak diarahkan untuk mencari-cari kesalahan, tetapi untuk memperoleh fakta secara objektif.
Menurutnya, langkah yang perlu dilakukan antara lain:
- Memeriksa dokumen kontrak masing-masing paket pekerjaan;
- Memeriksa RAB, volume dan spesifikasi pekerjaan;
- Membandingkan kontrak dengan realisasi fisik;
- Memeriksa laporan kemajuan pekerjaan;
- Memeriksa berita acara pemeriksaan dan pembayaran;
- Memeriksa dokumen pencairan anggaran;
- Memastikan identitas dan kewenangan pihak yang melakukan pemeriksaan pekerjaan;
- Memeriksa bukti penyetoran ke kas daerah;
- Menguji apakah terdapat kekurangan volume atau pekerjaan yang belum selesai pada saat pembayaran dilakukan;
- Meminta klarifikasi kepada PPK, PPTK, pengawas, penyedia dan pejabat terkait;
- Memeriksa apakah terdapat pola serupa pada paket pekerjaan lain;
- Apabila ditemukan indikasi pidana, melakukan pendalaman sesuai kewenangan penegakan hukum.
UU Nomor 15 Tahun 2006 menempatkan BPK sebagai lembaga negara yang bebas dan mandiri dalam memeriksa pengelolaan serta tanggung jawab keuangan negara. Sementara UU Nomor 15 Tahun 2004 mengatur pemeriksaan pengelolaan dan tanggung jawab keuangan negara sebagai proses yang independen, objektif dan profesional.
TEMUAN BPK MENJADI DASAR PENGAWASAN, BUKAN VONIS PIDANA
SPM Sumsel menegaskan bahwa pihak-pihak yang disebut dalam dokumen pemeriksaan harus tetap ditempatkan dalam prinsip praduga tak bersalah.
Temuan kelebihan pembayaran tidak boleh langsung diberi label sebagai korupsi sebelum dilakukan pemeriksaan dan ditemukan bukti yang memenuhi unsur tindak pidana.
UU Nomor 31 Tahun 1999 tentang Pemberantasan Tindak Pidana Korupsi, sebagaimana telah diubah dengan UU Nomor 20 Tahun 2001, merupakan salah satu dasar hukum utama dalam penanganan perkara korupsi.
Karena itu, dugaan tindak pidana harus dibuktikan melalui proses hukum, bukan melalui pemberitaan atau pernyataan pihak tertentu.
KETERBUKAAN INFORMASI DAN HAK JAWAB
Pemberitaan ini dibuat sebagai bentuk kontrol sosial terhadap penggunaan keuangan negara sekaligus memberikan ruang kepada pihak-pihak yang disebut untuk memberikan klarifikasi.
UU Nomor 40 Tahun 1999 tentang Pers memberikan landasan bagi pers dalam menjalankan fungsi jurnalistik. Pasal 6 antara lain menegaskan fungsi pers untuk memenuhi hak masyarakat mengetahui, mengembangkan pendapat umum berdasarkan informasi yang tepat, akurat dan benar, serta melakukan pengawasan, kritik, koreksi dan saran terhadap kepentingan umum.
Kode Etik Jurnalistik juga mengharuskan wartawan menguji informasi, memberitakan secara berimbang, tidak mencampurkan fakta dengan opini yang menghakimi, serta menerapkan asas praduga tak bersalah.
Oleh sebab itu, SPM Sumsel mendorong agar Pemerintah Daerah, SKPD terkait, PPK, PPTK, pengawas pekerjaan dan penyedia memberikan penjelasan terbuka mengenai tindak lanjut temuan tersebut.
Hingga terdapat keterangan atau klarifikasi resmi dari pihak terkait, informasi dalam pemberitaan ini ditempatkan sebagai laporan mengenai temuan pemeriksaan BPK dan desakan masyarakat untuk dilakukan pendalaman, bukan sebagai kesimpulan bahwa pihak tertentu telah melakukan tindak pidana korupsi.
SPM SUMSEL: UANG KEMBALI, AKAR MASALAH HARUS DICARI
Yovi Meitaha menutup pernyataannya dengan meminta agar tindak lanjut temuan tersebut dapat dipublikasikan secara transparan.
“Publik berhak mengetahui apakah seluruh nilai temuan sudah dikembalikan, bagaimana mekanisme pengembaliannya, siapa yang bertanggung jawab dalam proses administrasinya, dan apakah ada evaluasi terhadap sistem pengawasan. Kami meminta APH melakukan penyelidikan secara profesional dan objektif. Jika tidak ditemukan unsur pidana, sampaikan secara terbuka. Jika ditemukan bukti yang cukup, proses sesuai ketentuan hukum,” pungkasnya.
Dengan demikian, substansi utama yang perlu dikawal bukan semata-mata besarnya angka Rp25,249 juta, melainkan integritas proses pengadaan, akurasi pengukuran pekerjaan, mekanisme pembayaran, efektivitas pengawasan, dan pertanggungjawaban atas penggunaan uang publik.
SPM Sumsel menyatakan akan terus mengawal perkembangan tindak lanjut temuan tersebut dengan tetap berpegang pada data, dokumen resmi, verifikasi lapangan, prinsip keberimbangan, dan asas praduga tak bersalah.
TIM REDAKSI KORAN SPM